
减少排放的主要财政政策选择包括提高化石燃料的实际价格,以及公共部门对可再生能源的投资。
对化石燃料采取行动在短期内面临挑战,因为这将增加家庭和企业的能源成本。
不过,从长远看,其优势在于经济将更加清洁,并可能更具竞争力。
推动可再生能源发展意味着,由于价格涨幅较小,家庭和企业在改变能源消费习惯方面不会面临那么大的压力。
但这也存在一些长期成本,因为补贴可能继续扭曲能源价格,而且经济许多领域的排放可能仍得不到控制。
中东和中亚地区的32个国家几乎全部承诺,将把温室气体排放控制在一定水平,作为《巴黎协定》的一部分。为履行这些承诺,各国现在需要紧急将气候政策纳入国家经济战略。
我们的新研究,这是该地区首份此类研究,评估了该地区减少温室气体排放的承诺,并确定了实现这一目标的财政政策选择。
我们估计,中东和中亚地区各国已共同承诺,在2030年将每年的温室气体排放量较当前趋势减少13%至21%,具体取决于外部支持的可获得性。这意味着,该地区未来八年需要将人均排放量减少多达7%。只有少数国家在保持经济增长的同时实现了这一减排幅度。
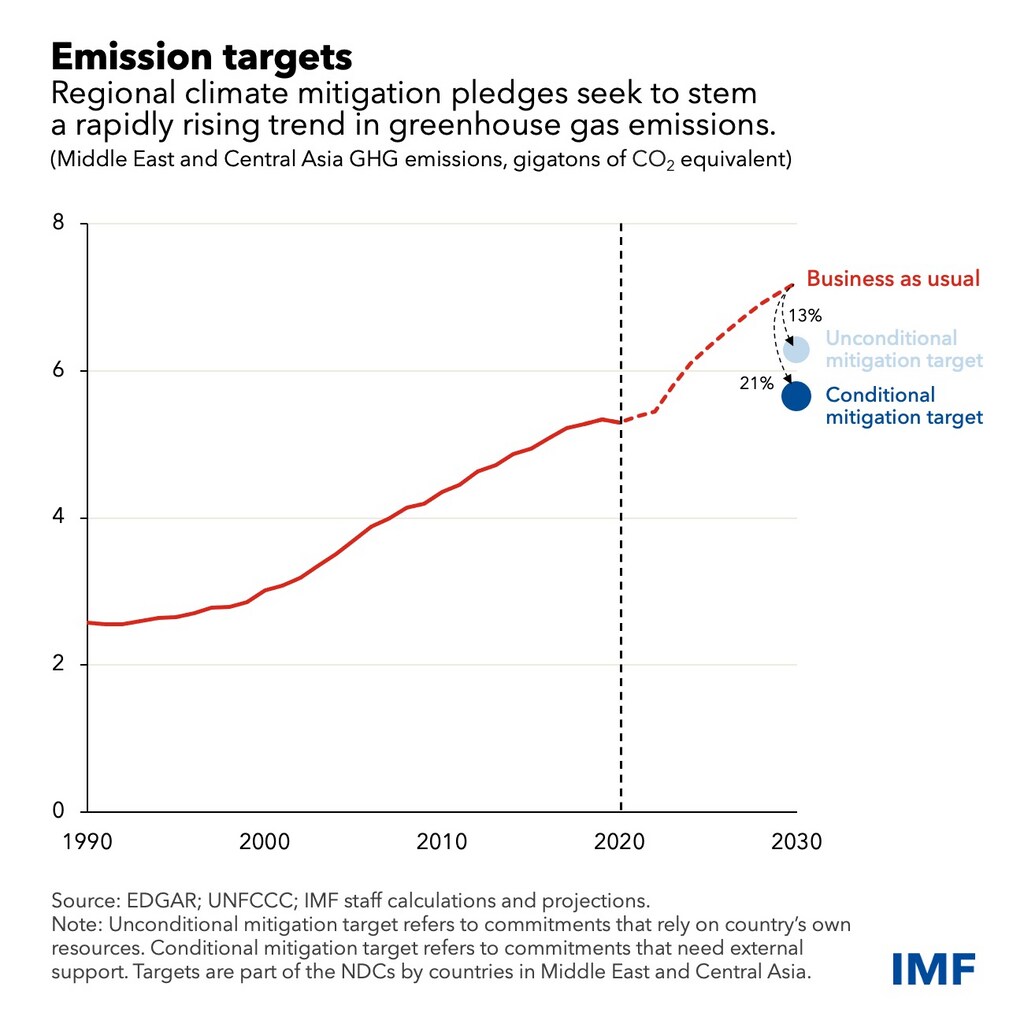
在我们对履行该地区减缓承诺的政策选择概述中,我们重点关注两类财政政策及其之间的权衡,以遏制温室气体排放:第一,提高化石燃料实际价格的措施;第二,公共部门对可再生能源的投资。
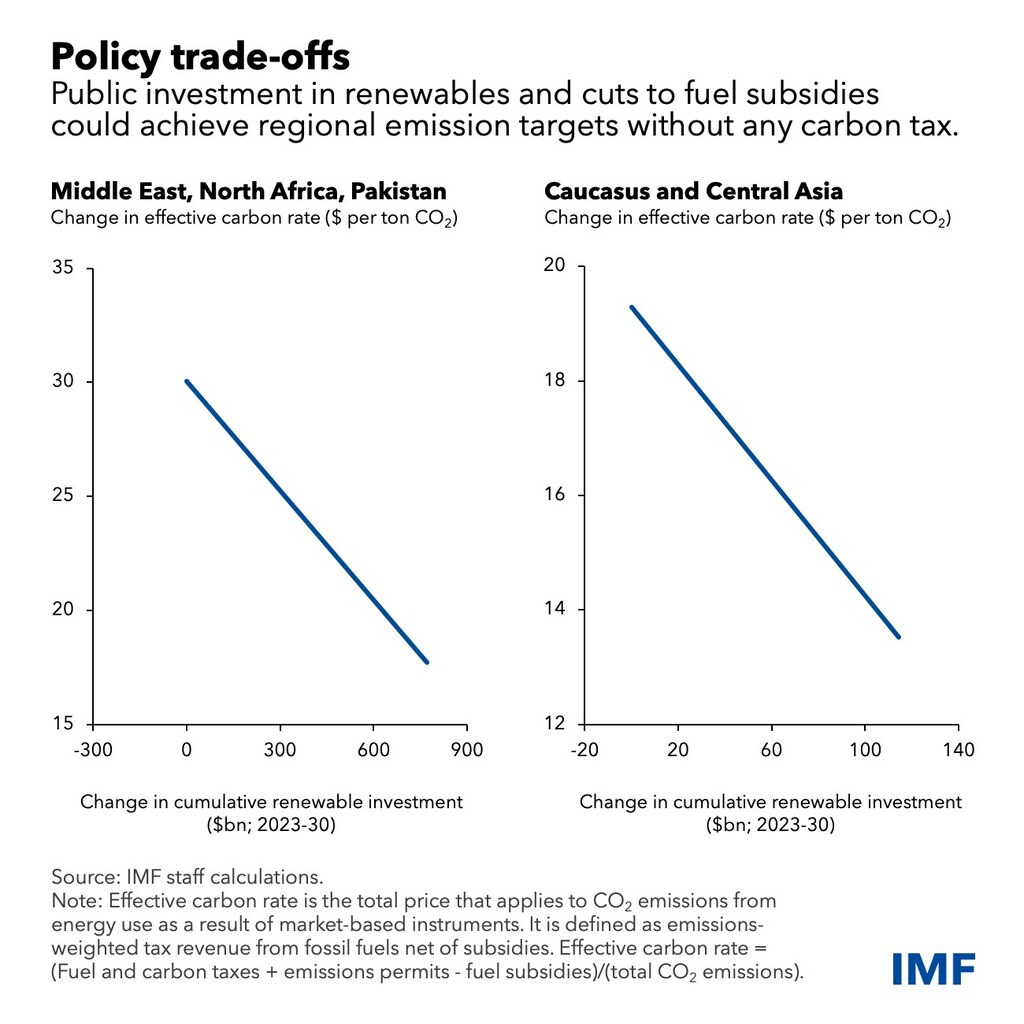
提高化石燃料价格
就第一类政策而言,该地区2030年的减缓目标可以通过逐步取消燃料补贴,并分阶段对中东、北非、阿富汗和巴基斯坦(简称MENAP)每吨二氧化碳征收8美元碳税,对高加索和中亚(简称CCA)每吨征收4美元碳税来实现。
一些国家已在朝这一方向采取行动。例如,哈萨克斯坦推出了排放交易计划,约旦一直在稳步逐步取消燃料补贴,沙特阿拉伯近期建立了区域碳信用市场。
提高化石燃料的实际价格在短期内面临挑战,因为它要求当代人承担能源转型的负担。依赖廉价能源的弱势群体和企业将受到特别大的影响。虽然税收收入和补贴削减带来的额外财政资源可以缓解这些副作用,但经济增长可能会暂时放缓,通货膨胀可能会上升。
然而,从长期来看,这种转型将为后代留下一个更加清洁、能源效率更高、并可能更具竞争力的经济体,因为它将继承更少的扭曲、更稳健的公共财政以及更高效的资源配置。
投资可再生能源

就第二类政策而言,2023年至2030年间,中东、北非、阿富汗和巴基斯坦地区额外增加7,700亿美元、中亚及高加索地区增加1,140亿美元的可再生能源公共投资(相当于该地区当前国内生产总值的五分之一以上),便可实现该地区的减排目标,同时燃料补贴只需削减三分之二,且无需征收任何碳税。
该地区大型可再生能源项目已开始蓬勃发展。例如,卡塔尔建成了世界上最大的太阳能电站,装机容量为800兆瓦,可满足该国约十分之一的峰值用电需求;与此同时,迪拜建成了一座5,000兆瓦的单一场址太阳能园区,也是同类项目中规模最大的。十分之一。
这一选择对当代人具有多方面的优势。由于价格涨幅较小,家庭和企业在改变能源消费习惯方面不会面临那么大的压力。此外,针对性的可再生能源投资将创造更多就业机会、带来更快的增长,同时提升石油进口国的能源安全。
但这一做法也存在一些长期成本。剩余的燃料补贴可能继续扭曲能源价格,限制能源效率的提升,并使经济许多领域的排放在很大程度上得不到控制。为加快能源转型而进行的大规模公共支出可能削弱财政状况和宏观经济稳定,使后代可用的资源减少。
我们估计,到2030年,MENAP地区的政府净债务可能因此增加相当于GDP的12%,CCA地区增加15%。因此,如果现在采取更为平稳的转型,可能会使后代走上长期增长放缓的道路。
行动的时机
该地区各国政府面临一项艰难的抉择:如何在代际之间分担减缓气候变化的经济负担。这些财政战略的其他组合同样有助于实现各国的减排目标。
各国应根据自身国情和可用预算资源,选择最合适的方案。无论做出何种选择,尽早采用某一财政战略都将有助于按时履行减缓承诺,同时将潜在的经济冲击降至最低。
尽早启动将为国内公共讨论、私营部门适应预期政策变化,以及当局实施应对潜在副作用的政策(包括完善社会安全网)提供充足的时间。
最后,尽早启动还将推动其他政策和结构性改革,帮助该地区各国迈向更加平稳、更加绿色的经济发展道路。




