地缘政治格局加速变化,其速度和规模之大,使许多政府、行业和消费者面临能源成本上升的压力。
作为应对,各国正努力使其供应选择多元化,预计今年全球能源投资将达到3.4万亿美元。
但政府必须重新审视审批时限,并确保政策稳定,以充分利用这些预期中的能源投资。
霍尔木兹海峡近期的事实性关闭被认为比 比1973年石油危机更为严重,导致价格在数月内翻了两番。
对此,能源进口国和出口国、生产者和消费者都在增加可用的能源选择。这意味着实现供应路线和来源的多元化,并拓宽能源技术的选择范围。多国政府还正转向核电,以确保大规模、本地化的低碳电力来源。
选择越多,对任何特定燃料、供应商、供应链、贸易路线或技术的依赖就越少。
降低进口依赖是另一种限制未来类似危机风险的方式。这将推动各方加大对国内资源的关注,创造把能源生产带回本国的机遇。
许多国家和行业也热衷于将制造业和供应链(从风力涡轮机到电解槽,涵盖各类产品)迁回本土。实现本地化将提升安全性和韧性,创造就业机会,并增强竞争力。
据国际能源署(IEA)预测,这些行动将推动全球能源投资达到创纪录的2026年3.4万亿美元。
能源投资:时间就是金钱
但建设这些新的能源供应来源、资产及相关供应链需要时间。
平均而言,至少需要同样长的时间用于审批,这与几乎任何类型能源项目的建设时间相当,据国际能源署称。如果项目需要接入电网,所需时间将翻倍,才能投入运营。
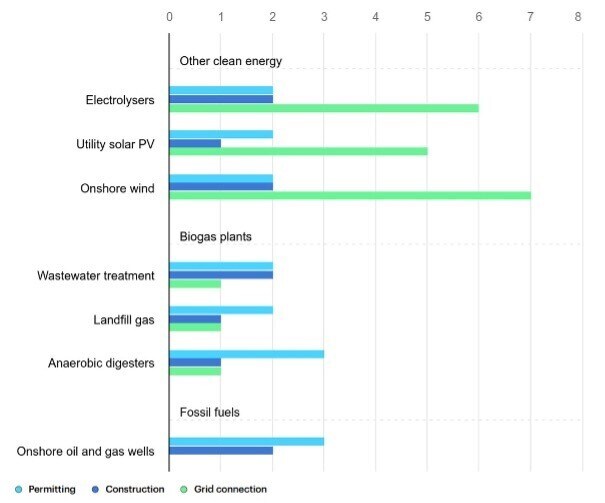
审批、许可和电网接入时间延长会增加成本,并通过在项目获得补贴时提高账单或税费,推高消费者和纳税人的负担。
“通常,实现这种速度最直接的途径是审批,”Sabanci Holding首席执行官、世界经济论坛先进能源解决方案社群联合主席Kivanc Zaimler表示,“这不是最难解决的问题,但往往影响最大。如果我们想以所需的规模和成本交付,时间就不能是事后考虑的因素。我们需要将时间视为一项设计原则。”
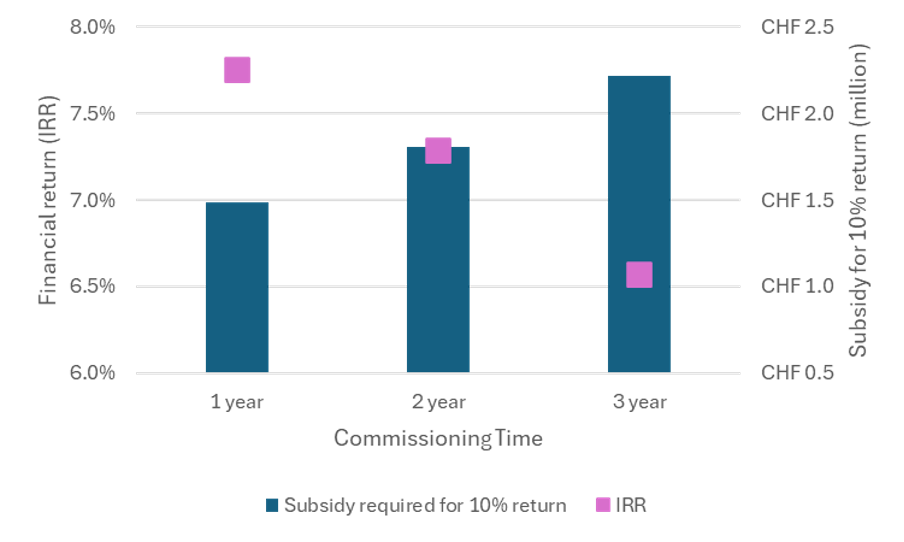
内部收益率(IRR)据苏黎世联邦理工学院学者的一项分析,能源项目的内部收益率因建设周期长短而差异很大。假设一个新项目投资1000万瑞士法郎,建成后20年内每年产生100万瑞士法郎的回报:若在一年内建成,内部收益率为7.75%;若需两年,回报降至7.3%;若需三年,则降至6.9%。
若此类投资获得补贴(无论出于能源安全还是脱碳目的),将影响公共预算。要使投资者获得10%的回报,对于一个需要三年而非一年才能投入运营的项目,补贴本身将使政府承担的成本增加50%。这些更高的价格最终将转嫁给消费者——若项目获得补贴,则以税费形式承担;否则以更高的能源费用形式承担。
土耳其正以近期推出的“超级审批”框架应对这一挑战。该举措旨在通过整合分散的流程、加强跨机构协调,并为投资者创造更可预测的路径,从而大幅缩短审批时限。
能源政策不确定性
吸引投资的另一障碍在于,能源项目通常需要10至15年的投资周期,而政策往往因政治周期较短而频繁调整。由于对当前规则能否保持稳定缺乏信心,这使投资者和客户在投入资金时犹豫不决。
从国家政治变动、贸易和关税壁垒、国家干预,到能源政策调整、本地含量要求和环境法规,这些相互关联的外部因素交织成复杂的局面。而且,这些因素在很大程度上超出了单个组织的控制范围。
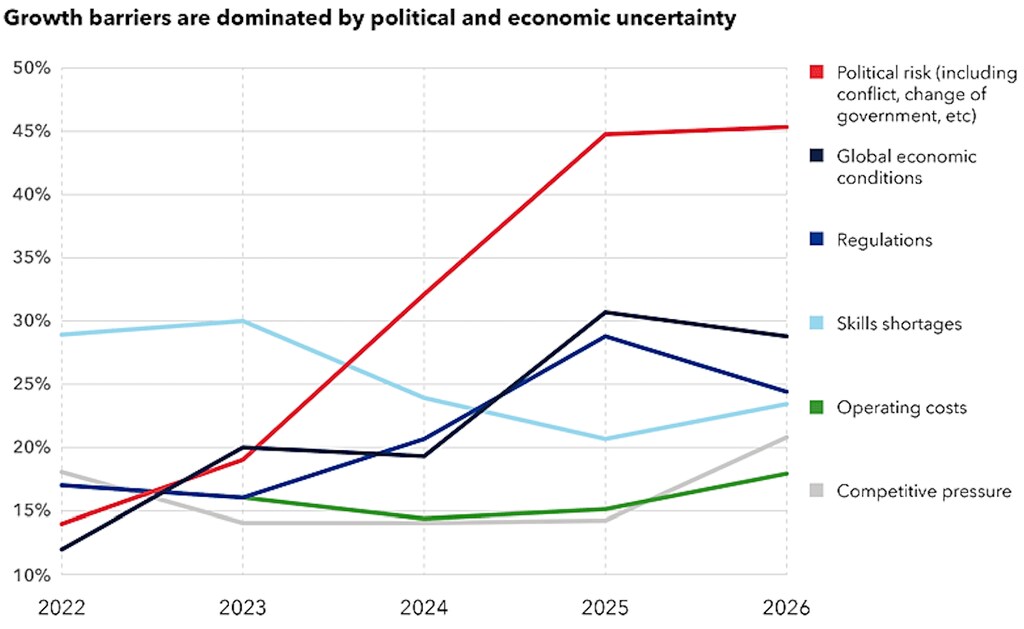
事实上,根据DNV《2026年能源行业洞察》报告中对全球1000多位能源领袖的调查,政治风险和法规分别是能源行业投资的第一和第三大障碍。《2026年能源行业洞察》报告。因此,平衡与可预测性至关重要——能源行业受益于长期的稳定性、优先级设定和政策确定性。
然而,据世界经济论坛最新发布的《能源转型指数》显示,转型准备度近期出现十年来的首次下滑。金融与投资、监管与政治承诺两项指标均有所下降,2026年指数中分别下降1.8%和1.2%。2026年基础设施准备度也略有下降(-0.2%),且这一趋势可能进一步恶化:尽管装机容量创下纪录,电网投资却滞后,全球目前有超过2500吉瓦的项目因并网排队而停滞。
能源任务与激励措施
有鉴于此,政府拥有两大关键政策杠杆,可助其推进能源相关目标。
任务要求可通过创造市场信号,成为推动采用的核心手段。税收抵免、补贴和低息融资等激励措施,则会奖励“电子和分子”之外的积极影响,并提高投资项目的财务可行性。

但是,尽管激励措施和补贴在初期阶段往往必不可少,它们只是将成本从消费者转移给纳税人。它们不太可能降低能源解决方案开发和部署的总体经济成本。
相反,在预算紧张的时期,加快审批、许可和监管流程的速度,可以显著减少能源生产商对激励措施的需求,也可能降低能源消费者的成本。
推动能源投资行动
正如新冠疫情应对所表明的,当存在紧迫性时,体系可以更快地行动。若有适当的推动力,能源转型也可能加速。
与此同时,企业无法也并未等待完美的政策明朗化。许多企业已通过新模式、多元化和创新来积极适应。这些企业往往在不确定性中依然稳步前进。它们也认识到,没有任何单一技术能独自解决能源危机。这需要多种解决方案的组合,包括核能、可再生能源、储能和清洁燃料。
各国政府将以不同路径、不同速度前进。但要确保持久且包容的转型,就需要雄心、融资与执行之间的协调一致。这一进程必须由市场信号引导,立足于本地实际,并获得国际合作的支持。




