电动汽车(EV)是交通运输行业脱碳努力的重要组成部分。
电动汽车销量正在增长,但向更清洁交通方式的转型速度可能不足以实现气候目标。
对前期成本、充电基础设施可及性以及续航里程的担忧,使一些驾车者无法转而选择电动汽车。
电动汽车安静、运行成本相对较低,而且对环境友好。那么,为什么购买电动汽车(EV)的人还不够多?
这些零排放汽车被视为交通运输的未来,但尽管它们有助于推动全球脱碳,全球销量增长却一直较为缓慢。
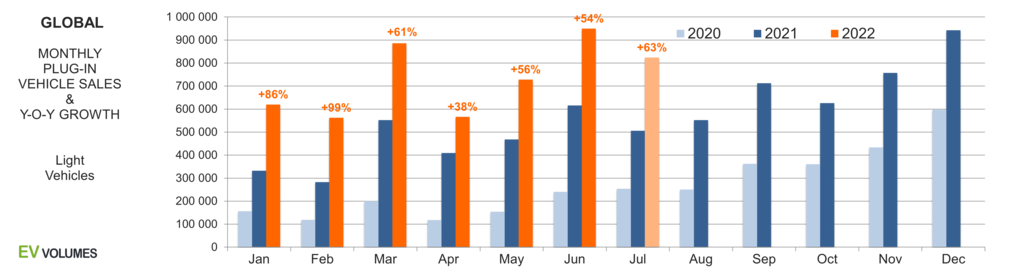
这并不是说销量没有增长。约2022年上半年,全球售出430万辆纯电动汽车(BEV)和插电式混合动力汽车(PHEV)。纯电动汽车销量同比增长75%,插电式混合动力汽车同比增长37%。预计2022年剩余时间销量还将进一步增长,全年销量同比预计增长57%,达到1060万辆。
多个经济体的政策制定者已设定时间表,逐步淘汰汽油车和柴油车的销售。一项欧盟范围内禁止销售此类汽车的规定将于2035年生效,而英国已将自身的淘汰时间表提前至2030年(此前为2035年)。作为全球最大汽车市场的中国,目标是到2030年,该国售出的汽车中有40%为电动汽车。
随着全球朝着更严格的排放目标迈进,人们开始质疑全球向电动汽车的转型是否正在足够快地推进,规模是否足够大。
英国皇家汽车俱乐部(RAC)近期的一项调查显示,仅14%的驾车者计划将下一辆汽车选为电动汽车,而2021年这一比例为10%。然而,同期预计在未来五年内购入电动汽车的驾车者比例从17%降至仅15%。
那么,是什么阻碍了电动汽车的销量?
以下是人们不愿从化石燃料汽车转向电池动力汽车的三大主要原因。

电动汽车前期购置成本高
尽管电动汽车的运行成本通常要低得多——每英里成本可低至一半——但与同等规格的汽油车或柴油车相比,电动汽车的购买成本通常也更高。
电动汽车的充电成本取决于充电地点、时间以及充电方式。在家中设有充电设施的电动汽车车主可以享受较低的电价优惠,尤其是在非高峰时段。
驾车者使用公共充电桩时,成本会大幅增加。快速或超快速充电桩可能使每英里成本接近甚至超过汽油车或柴油车的运行成本。
俄罗斯入侵乌克兰已使能源市场陷入动荡,导致为电动汽车提供动力所需的电费飙升,不过石油和柴油的泵价也有所上涨。
但购买电动汽车的成本也可能构成障碍,特别是在许多地区通货膨胀率较高、利率上升导致购车贷款成本增加的情况下。
电动汽车的成本因地区而异,各国都有各自的补贴、税收和激励措施。然而,目前世界各地的新款电动汽车都比同类汽油车或柴油车更为昂贵,镍业协会(Nickel Institute)的一项研究发现了这一点。
充电基础设施可及性有限
公共充电基础设施匮乏是全球电动汽车普及的主要障碍,这是专业服务公司安永(EY)近期一项研究的结论。
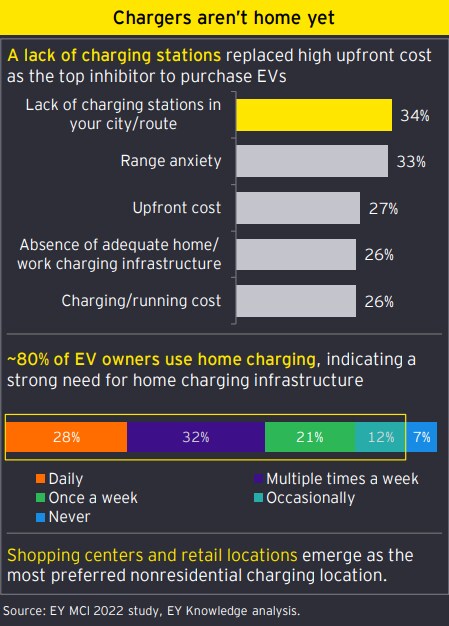
如图表所示,超过三分之一的受访者表示,城市充电点不足是他们未选择电动汽车的主要原因。这一问题超过了对电动汽车高昂价格的担忧,后者此前是普及的主要障碍。
对于住所设有车库或停车位的人来说,家庭充电是一种可行的选择;但没有场地停车的人则必须依赖工作场所或公共充电设施,而这些设施分布不均,使用成本也可能较高。英国皇家汽车俱乐部(RAC)在英国的调查发现,约三分之一的英国驾车者无法在家中为电动汽车充电。
大多数电动汽车车主确实在家中或工作场所为车辆充电,但2021年公共充电桩的可用数量增长了40%。2021年全球可用充电桩约为180万个,其中包括约60万个快速充电桩。
对电动汽车续航里程的担忧
里程焦虑——即对电动汽车单次充电后可行驶距离的担忧——是阻碍电动汽车普及的另一主要障碍。
安永(EY)的调查显示,全球约三分之一的驾车者表示,他们担心驾驶电动汽车进行长途出行。
电动汽车的续航里程主要取决于电池容量和电机效率,但也会受到天气、行驶速度以及车辆是在城市道路还是高速公路上行驶等因素的影响。
与内燃机汽车加满一箱油后的行驶距离相比,电动汽车仍有差距需要缩小,尽管电动汽车的续航里程正在不断提升。
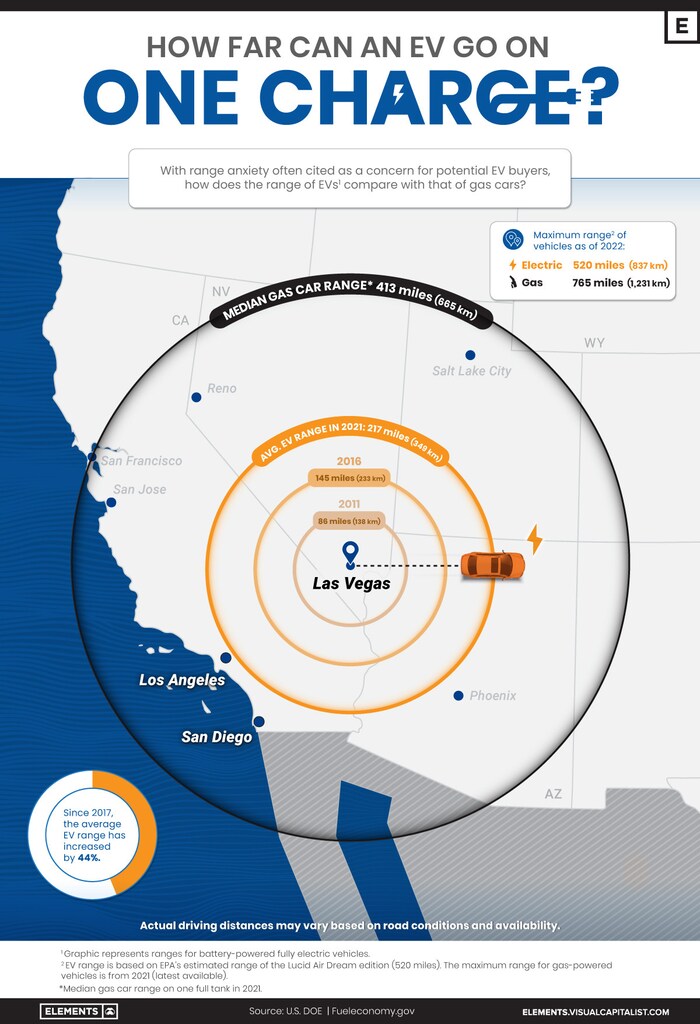
电池技术的进步使得过去十年间,电动汽车的平均续航里程增长了一倍多,从2011年的138公里(86英里)增至2021年的349公里。相比之下,美国燃油汽车的平均续航里程为665公里。
未来之路
在交通运输脱碳以及能源转型的其他领域,电池技术正发挥着日益重要的作用。
世界经济论坛汇聚了42家制造商、原材料生产商及其他组织,共同参与全球电池联盟(Global Battery Alliance),该联盟旨在到2030年前确立可持续电池供应链的指导原则。
建立可持续电池产业的努力有望在本十年末将电池的温室气体排放量减半。据该联盟称,要取得成功,关键在于建立协调一致、有针对性且大胆的公私部门合作。




