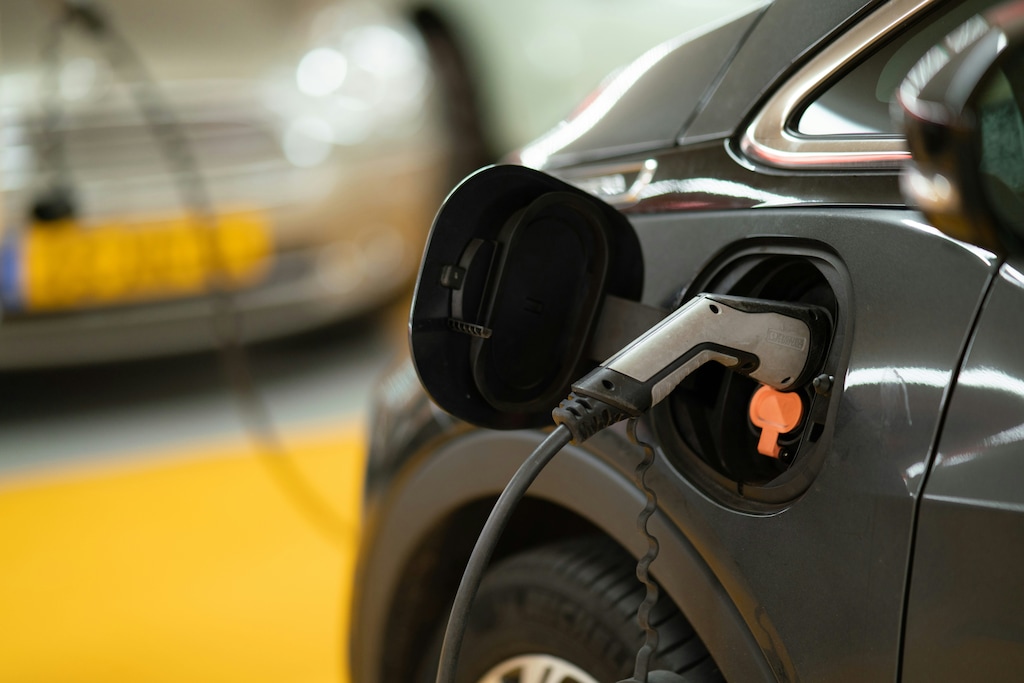
几十年来,油气公司和公用事业公司一直对电动汽车不屑一顾。如今,这些老牌石油和电力巨头正强势进入“新燃料”行业的驾驶座。
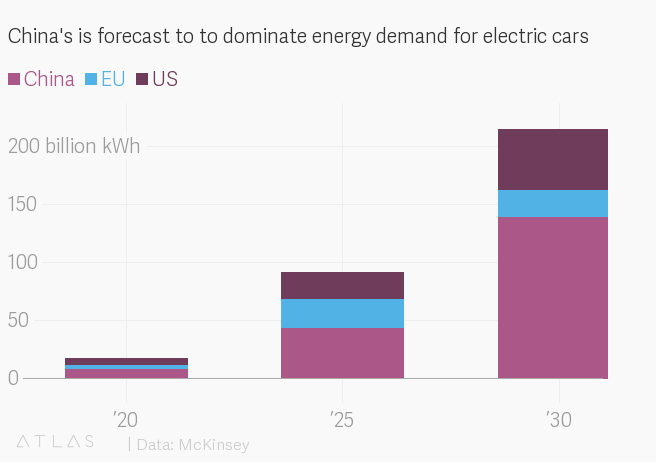
业内预计这将是一项大生意。麦肯锡统计,超过350款新型电动汽车(EV)车型将于2025年前上市,这是实现大众市场普及的条件之一。全球汽油需求预计将在2021年前后见顶,这得益于电动汽车(EV)和燃油效率的提升。能源研究与咨询机构伍德麦肯齐预测,美国充电基础设施投资(包括设备、安装、运营和服务)到2030年每年将超过180亿美元。预计到那时,中国将拥有现在三倍的能源需求,且来自电动汽车。
如今,化石燃料现有企业也想分一杯羹。它们正大举投资或直接收购为未来几年预计数百万辆电动汽车供电所需的电力基础设施。尽管目前仅2.2%的全球车辆为电动汽车,但去年在指数级增长中售出了创纪录的约200万辆电动汽车。
虽然目前数字尚不算大(例如,壳牌在可再生能源和电动汽车领域的10亿美元投资仅占其年度资本支出的4%),但增长迅速。全球范围内,3340亿美元(PDF)于2017年投入全球清洁能源领域,据彭博新能源财经(BNEF)报告。
公共充电基础设施几乎在各地都在加速建设,BNEF表示,各地区都有各自独特的参与者组合。在欧洲,79%的公共充电基础设施由公用事业公司和石油公司运营。在美国,62%的市场由纯电动汽车运营商管理。在中国,设备制造商控制着大部分市场。
迄今为止,欧洲企业动作最为频繁。最新的一笔是荷兰皇家壳牌收购Greenlots,这是一家为电动汽车充电网络提供软件和服务的初创公司。这家英荷石油巨头表示,将利用Greenlots的技术(该技术将优化电池充电的软件与电网平衡服务整合于一个充电平台),在北美打造其电动汽车业务的“基础”。据BNEF统计,该公司每年在此类交易中投入约10亿美元,其中包括收购西欧3万个充电站,以及2018年对电动汽车充电初创公司Ample的3100万美元投资。
去年,法国道达尔完成了对G2mobility的交易(该公司提供电动汽车充电解决方案),以及一笔17亿美元的Direct Energie交易,使其在法国也成为主要电力零售商。路透社报道,道达尔最终希望将其“低碳能源资产”占比从目前的5%提升至2035年的20%。目前,欧洲大多数大型石油公司都已涉足可再生能源、电力交易、储能、电力零售、电网管理或电动汽车充电领域。
“在欧洲,公用事业公司与油气公司之间的界限正变得有些模糊,”BNEF的科林·麦克克拉克在该集团2月4日于旧金山举办的峰会上表示。“欧洲的油气公司看清了这一趋势的走向,并希望确保自己不会错失良机。……这不仅仅是一种下行风险对冲。”
美国的情况则有所不同。雪佛龙和埃克森美孚等公司才刚刚开始涉足公用事业的传统领域。去年,雪佛龙参与了对ChargePoint(一家独立运营充电桩的网络)的2.4亿美元融资轮,该轮估值为15亿美元,数据来自PitchBook。美国电力公司American Electric Power和德国汽车制造商戴姆勒也与这家石油巨头一同进行了投资。
美国公用事业公司最为活跃,许多公司直接与汽车厂商合作。太平洋燃气与电力公司、南加州爱迪生公司、圣地亚哥燃气与电力公司以及新泽西州的PSE&G已与汽车厂商合作,共同提供数千美元的返现,适用于宝马、日产及其他品牌。加州的太平洋燃气与电力公司、纽约的爱迪生联合电力公司、东南部的杜克能源公司,以及几乎覆盖每个州的其他公司,正在游说国会延长电动汽车税收抵免。太平洋燃气与电力公司目前正忙于投资在全州建设数千座快速充电站。