尽管有人预测石油需求已达峰值,但在可预见的未来,仍可能存在相当一部分需求。
关键挑战在于确定哪些投资能够以最低成本生产排放最低的石油和天然气。
我们提出五点思考,探讨行业未来需要考虑的问题。
油气(O&G)投资能否与支持能源转型的承诺并行不悖?从新闻报道来看,似乎不能。报道经常提到机构投资者和银行宣布撤出化石燃料相关投资,理由是需要使其投资组合与《巴黎气候协定》保持一致。同样受到关注的还有油气公司作出回应、调整战略,增加可再生能源投资,并为其运营(范围1和范围2排放)甚至其产品的使用设定净零排放目标(范围3)。
采取行动的迫切性怎么强调都不为过。仅现有的基础设施(电力、工业等)就已锁定了1.65˚C的升温;目前规划的化石燃料(包括煤炭)产量到2030年将是与1.5˚C限值相符的最高产量的两倍。那么,撤资油气资产是否是唯一选择?所有油气资产是否注定会成为搁浅资产?这些撤资会对全球排放产生积极影响吗?还是说,油气投资也能支持能源转型?
有三个关键因素:油气供应、油气需求以及能源转型本身。

油气供应
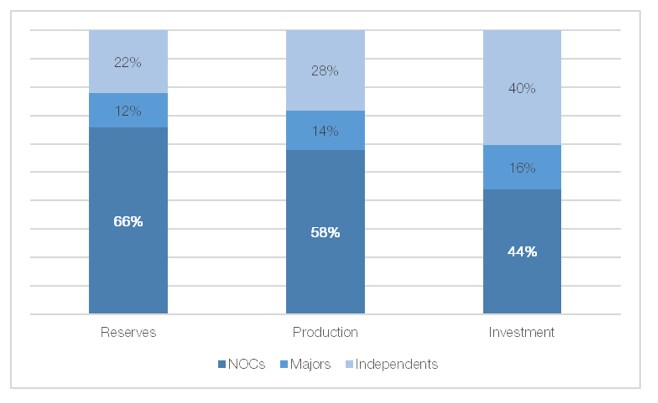
全球大部分油气产量和储量来自由政府控制的国家石油公司(NOC),而非机构投资者;这些政府往往来自新兴国家。政府依赖国家石油公司创造收入,以补充政府预算、为基本公共服务提供资金,并形成重要的外汇储备来源。在各国实现经济多元化(有时能源转型有助于实现这一目标),或感受到效仿其他国家宣布净零目标的压力之前,它们不太可能作出不再开发其宝贵油气储量的决定。
油气需求
尽管有人预测石油需求已达峰,但在可预见的未来,仍可能存在相当一部分需求。2019年,国际能源署(IEA)估计,即使在符合《巴黎气候协定》的情景下,2040年原油需求仍将约为每日6700万桶(而受新冠疫情影响的2020年为每日9100万桶),天然气需求则将大致维持在2019年的水平。然而,目前油气投资未能跟上这些需求预测。国际能源署的分析显示,如果没有新的投资,到2040年石油供应将降至每日1600万桶。若计入现有油田的预计投资,2040年的预期产量将达到每日3900万桶。

考虑到这一情景,欧洲大型石油公司如今剥离的资产似乎不太可能立即成为搁浅资产。如果需求持续存在,在未来约20至30年内,这些资产仍有理由继续运营,而且其他公司很可能会接手——前提是没有进一步出台法规或限制这些资产的运营。因此,对全球排放造成的影响很可能微乎其微。
能源转型
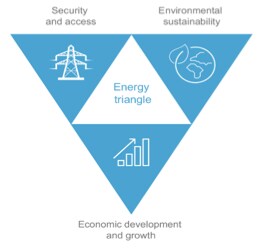
从根本上说,“公正的能源转型”应同时实现经济发展与增长、能源安全与可及性以及环境可持续性这些同等重要、但有时相互竞争的目标。
可再生能源,尤其是风能和太阳能,是主要解决方案之一,能够以可负担的成本提供清洁能源,并为经济进步创造重大机遇。然而,航空、航运和重工业等“难减排”行业仍面临间歇性问题和脱碳挑战。此外,鉴于油气行业目前对许多国家的经济增长、就业创造和社会经济繁荣具有重大影响和战略重要性,对该行业投资的评估也会考虑这一“公正”的能源转型定义。
如何向前推进
未来任务艰巨。油气行业需要转型,以符合全球气候目标,同时还需要大量新增投资,尤其是在未来几十年。因此,一个关键问题是:哪些投资能够以最低成本生产排放最低的石油和天然气?
换言之,如何进行投资,才能让行业满足现有的油气需求(尽管需求有所下降),同时支持“公正的能源转型”,并让包括股东和政府在内的所有利益相关方满意?
1. 应当承认,不同油气企业的路线图各不相同,取决于其当前资产组合、在价值链中的角色以及运营所在国家。除电气化外,碳捕集、利用与封存(CCUS)以及生物能源等技术也应被视为重要解决方案。毋庸置疑,能源转型正在塑造油气行业的未来,但不同企业的转型路径以及投资者对此的反应差异很大。
2. 应对气候变化的总体目标,是无论排放源自何处,都要持续、迅速地减少排放。因此,一个重点应是采取最具成本效益、最容易落实的措施。 潜在措施包括重点提升能源效率、推动运营电气化、应用CCUS、消除常规放空燃烧,以及检测和修复甲烷泄漏。好消息是,许多油气公司,包括大型国家石油公司,已将这些措施纳入战略,并加入其他举措,例如运用遥感、大数据等第四次工业革命(4IR)技术提升流程效率。
3. 采用低碳技术并快速创新价值链脱碳方式,是油气公司的变革性因素和竞争优势来源。行业的创新能力和丰富的项目管理经验,是推动能源转型所需的宝贵优势。近期体现这些创新能力的例子包括“氢能就绪型”管道或涡轮机。
4. 包括油气项目在内的能源项目投资决策,需要采取整体性方法。可行的投资(尤其是在新兴市场)需要在多个方面达到目标,包括可持续性、包容性经济增长和能源可及性。由世界经济论坛和埃森哲共同制定的系统价值框架旨在推动政治和商业决策关注从成本到价值的更广泛维度。该框架很可能成为投资决策标准的基础,用于全面评估油气项目投资。
5. 最后,既然无法改变无法衡量的事物,油气公司都需要公开透明地说明其气候战略、排放目标及进展情况。最好采用全行业认可的框架,使投资者能够依据披露信息进行同类比较,从而作出恰当、充分知情的投资决策,努力构建与气候目标相符的投资组合。
鉴于油气行业在市值、经济贡献、就业和碳足迹方面的重要性,它在“公正的能源转型”进程中发挥着重要作用。要成功推进这一转型,需要油气行业与金融业持续合作,以协作、包容的方式为转型融资。




