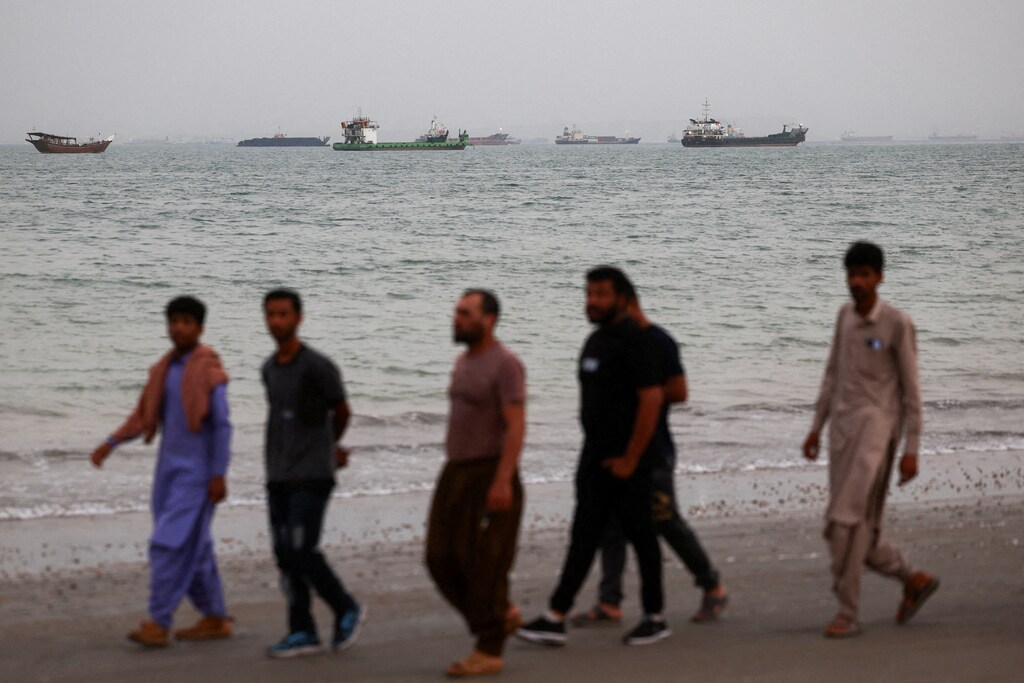
美伊战争对能源转型形成了短期制动,但也可能强化建设更清洁、更安全能源体系的长期理由。
能源安全不再仅关乎石油和天然气供应,还包括电网、关键矿产、金融、技术供应链以及区域合作。
当前受冲击最小的国家,早在本次危机爆发前就已投资于供应多元化和清洁能源产能。
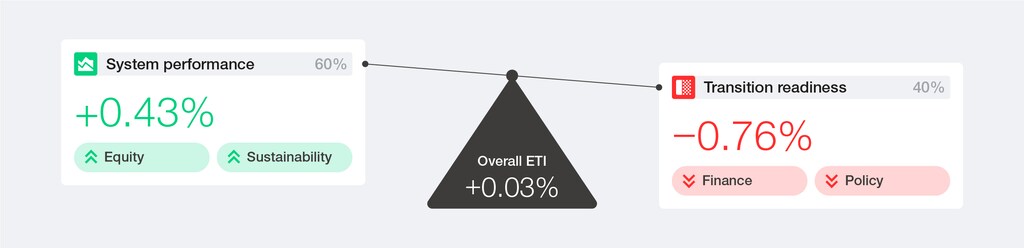
十多年来,支撑能源转型的条件首次出现削弱。《2026年能源转型指数》覆盖120个国家、44项指标,结果显示,今年转型准备度下降,五个支撑维度中有四个同时走弱。
这使各国政府和企业面临的决策更加重要。2026年美伊战争爆发时,能源市场最直接的疑问颇为熟悉:石油和天然气价格将受到怎样影响?
然而,对能源转型而言,更棘手的问题是:如此规模的冲击会对转型本身产生什么影响?
基于危机前数据编制的今年指数,清晰揭示了霍尔木兹危机所暴露的脆弱性。
总体而言,进展近乎持平(+0.03%);然而,使未来进展成为可能的条件(即转型准备度、政策稳定性、投资可得性、创新能力和基础设施)已同步走弱。
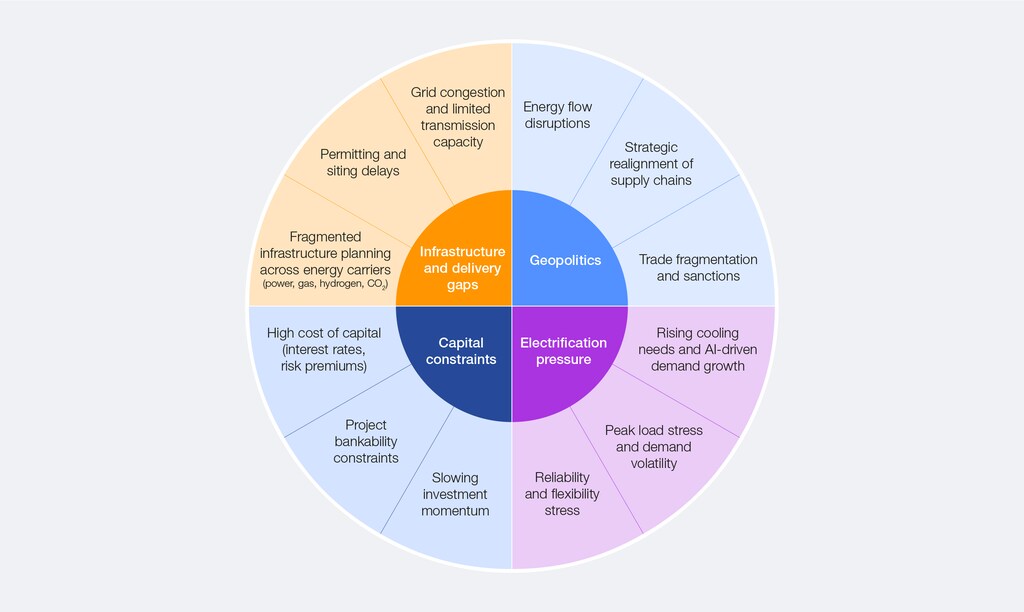
危机爆发前,能源体系已在多个方面承受压力。地缘政治碎片化正在重塑供应链和关键矿产流动。
新兴市场的融资条件趋于收紧。多个主要经济体的政策可信度有所减弱。基础设施投资滞后。这些压力并非新出现,每一项都已累积多年。
虽然战争并未造成这些脆弱性,但它使其同时全部暴露出来。目前管理得最好的国家,恰恰是那些在这些压力汇聚之前就已加以应对的国家。
能源转型指数对当前表现的反映
2026年,系统表现持续提升。可再生能源和核能占全球发电量的42%。新增可再生能源装机近800吉瓦。92个经济体的能源效率有所提高。
例外是能源安全,它是唯一下降的系统表现维度,降幅为0.9%,主要受供应多元化减弱(-0.7%)和可靠性大幅下滑(-3.0%)所致。这些弱点早于霍尔木兹中断出现,危机只是将其放大。
能源冲击提醒决策者,依赖进口化石燃料会造成脆弱性,而本地能源供应(包括国内可再生能源)则提供韧性。
例如,越南的太阳能建设,最初主要作为气候措施推进,正在为应对天然气价格飙升提供有力缓冲。此类冲击往往会导致排放短期上升,随后是向更清洁能源体系的长期结构性转变。2022年欧洲天然气危机是最近的例子。
此次危机将使最易受冲击市场的负担可承受性改善面临持续压力。发达经济体可通过战略储备和财政空间吸收更高的能源成本,但许多新兴市场同时需要兼顾能源可及性、财政稳定和转型投资,可回旋余地更小。
仅东南亚国家联盟(东盟)就正在承担估计每月34亿美元的超额能源成本。印度已重新启用燃煤发电。韩国已放宽燃煤发电限制。菲律宾已宣布国家能源紧急状态。
企业和政府如何应对?
危机也压缩了企业的决策窗口。目前,涵盖燃料、矿产和电网互联的能源价值链风险正以与金融风险同等的严谨性进行评估。系统集成能力正在成为未来十年的核心竞争差异化因素。
作为对霍尔木兹危机的应对,一些国家转向短期工具(如配给、价格上限、延长燃煤发电),这些措施可缓解眼前压力,但可能削弱投资者的可预期性,并有可能重演过去能源危机中加剧的供应扭曲。
其他国家则借此机会加速推进少数国家单独难以实现的长期安排。
东盟正走第二条路。该集团正加快其多年来一直推进的区域合作。
得到亚洲开发银行和世界银行融资支持的东盟电网倡议,到2045年可能带动约7600亿美元的发电和输电投资,从而实现资源共享,并对单一通道风险形成有效缓冲。
与此同时,日本的亚洲零排放共同体框架原本旨在支持清洁能源转型,现正被重新用作区域能源安全机制,日本承诺提供融资,帮助亚洲经济体保障供应并建设储备能力。
跨境电力流动已不再仅是效率问题,而是安全战略。欧盟为在乌克兰与俄罗斯冲突后实现能源供应多元化而设立REPowerEU,这表明此类逻辑一旦确立,即便最初的危机消退,往往仍会持续。
未来12个月需关注的3个信号
1. 可再生能源的新理由
美伊危机正使可再生能源的理由从主要基于成本和可持续性,转向成为一项强有力的额外安全驱动因素。
与化石燃料不同,国内清洁电力较少暴露于咽喉要道风险。中国正加快氢能应用,利用本地风能和太阳能推进;印度和欧盟则正从安全视角审视生物燃料和清洁燃料的强制配比。
其他国家也在考虑如何基于国内可获得的可再生能源及其他能源来源加速电气化。政治逻辑正在转变:清洁能源日益被定义为工业安全资产,采购决策也开始随之调整。
2. “过渡燃料”叙事在压力下如何延续
约全球液化天然气贸易的19%经由霍尔木兹海峡,其中近90%流向亚洲。日本和韩国正通过锁定其他来源的长期合同作出应对;其他国家则已完全转向天然气以外的选择。
需关注的信号是亚洲下一轮液化天然气合同决策的走向,以及到2035年的天然气需求预测是否被下调。
3. 政策可信度能否成为新的风险溢价
能源和基础设施投资的资本偏好拥有稳定、长期框架的司法管辖区。2026年能源转型指数表明,这并非边际效应:若近期趋势延续,各市场之间的资本成本分化将在2026年至2027年进一步扩大。
对企业和投资者而言,政策稳定性现已是关乎投资回报的重要问题,它本身就是一个回报问题。对政府而言,转型下一阶段的约束性因素不再是技术或资本,而是可信度。
稳定的规则、可预期的监管和可信的实施路径,是释放下一轮私人融资浪潮的关键。能够把握这一点的国家将吸引资本;反之,那些不这样做的国家将发现,拖延的代价上升速度将快于转型本身的成本。
中东危机印证了2026年指数数据已显示的情况:转型不仅速度不一,而且在结构上也出现分化。
眼前的压力终将过去。留下的将是在胁迫下作出的政策与商业选择、被重新配置或搁置的资本,以及建立或耗散的制度可信度,这些将在危机消退很久之后,继续塑造转型的轨迹。
归根结底,此次危机对能源决策的影响,将取决于未来数月企业和政府领导人作出的决定。




