能源转型正在一个日益动荡、分化的世界中展开。
世界经济论坛的《2025年能源转型指数》 显示全球年度表现有所改善,但也凸显了能源系统容易受到外部因素影响。
有一点很明确:具有韧性且包容的系统不仅是应对气候变化的必要条件,也是21世纪经济竞争力与安全的基石。
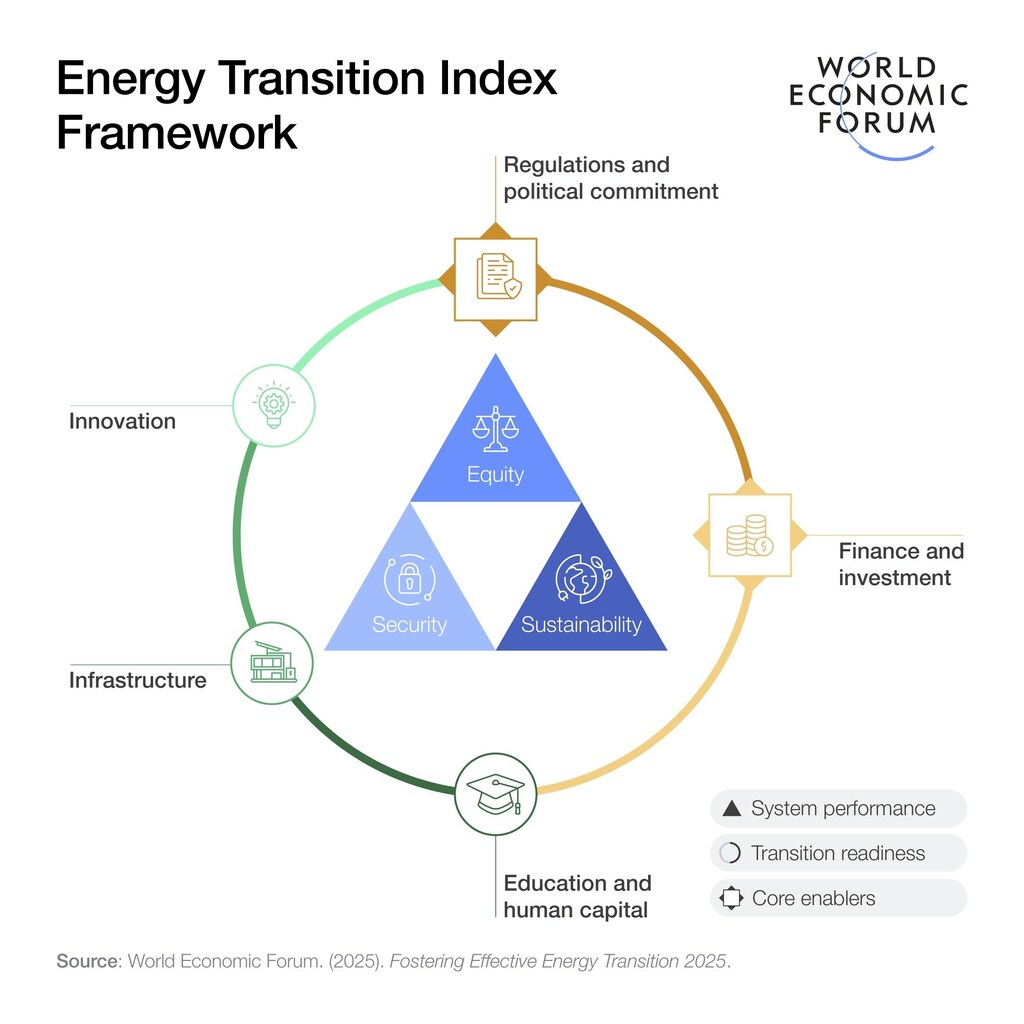
世界经济论坛的《2025年能源转型指数》评估安全、公平和可持续性这三个关键维度,显示全球平均得分同比上升1.1%,增幅超过此前三年平均增速的两倍。表面看来,这值得庆贺。然而,持续存在的脆弱性依然不容忽视。持续不断的冲突继续扰乱贸易流动;与此同时,受经济增长、热浪期间创纪录的制冷用电量、电气化程度提高以及数据中心扩张(包括支持人工智能的数据中心)推动,全球能源需求激增2.2%,远高于过去十年的平均水平。与此同时,投资增速虽从绝对值看仍然较高,却正在失去势头。
在能源价格趋稳和环境持续改善的推动下,公平性和可持续性表现有所提升;但能源安全仅略有改善,2025年提高0.4%,凸显了系统灵活性仍受持续制约。能源转型准备度的整体势头已放缓至0.8%,多年来首次低于十年平均水平。人工智能和生成式人工智能等新兴技术有望提升系统效率和灵活性,但也加大了电网的需求压力。地缘政治变化、资本流动不均以及基础设施瓶颈,进一步对整体韧性构成挑战。
在不确定性日益加剧的背景下,人们对能源系统复杂性的认识不断加深,这为通过重新构想政策、协调行动和系统层面的思维,更全面地应对能源转型提供了及时契机。
以下能源转型成功进展的案例指出了五项行动,有助于制定一条立足新兴现实和当今能源系统复杂性的综合前进路径。
世界经济论坛如何推动向清洁能源转型?
能源与材料中心汇聚各方领导者,共同理解能源、材料和工业系统正在经历的复杂转型。该中心提供一个平台,供各方探讨能源安全、可负担性与可持续性之间的关联。
通过在价值链和各地区开展合作,该中心推动形成共同路径,帮助合作伙伴围绕安全、低碳且公平的转型,协调制定切实可行的解决方案。
1. 采用稳定且灵活的政策框架,推动长期投资并支持合作
稳定的政策环境对于吸引实现净零未来所需的资本和创新至关重要。报告发现,2025年监管和政治承诺有所改善,但进展正在放缓,年增长率从2019年至2022年间的2.9%降至2022年至2025年间的1.5%。
2025年,在《能源转型指数》的监管与政治承诺维度上领先的国家包括卢森堡、丹麦和德国;这些国家将雄心勃勃的目标与跨部门规划和长期监管确定性相结合。新兴市场也展现了实现进步的可能性。中国于2025年4月承诺制定覆盖全经济的减排计划,并将长期规划与执行相结合,以快于其他任何国家的速度扩大清洁能源规模。同样,印度过去十年来也改善了监管。印度国家绿色氢能使命(2023年)根据各邦的产业优势提供有针对性的激励措施,同时与国家和全球脱碳目标保持一致。
为取得类似成效,各国政府可以发挥关键作用,推动监管清晰化、增强执行能力,并支持所需的长期规划周期,以调动资本开展大规模能源转型。
2. 推进能源基础设施现代化,尤其是电网和储能设施
能源需求激增了2.2%(2024年),电气化(包括数据中心扩张带来的电气化)是推动因素之一,这给电网基础设施带来了额外压力。此外,能源安全进展甚微,平均仅提升0.4%,部分原因是电力系统灵活性下降。应对需求冲击和供应波动的能力仍然不足,将可再生能源接入电网也依然是一项挑战。未来,基础设施投资必须优先推进电网现代化、分散化和数字化,以增强系统灵活性并支持可再生能源并网。
拉脱维亚和阿联酋是《能源转型指数》中进步最快的国家之一,它们展现了采用清洁能源和实施有针对性改革的成效。巴西对南北输电骨干网——国家互联系统进行了大规模投资,使东北部的太阳能能够供应南部的工业中心。新加坡在裕廊岛投运了东南亚最大的电池储能系统(200 MW/200 MWh),以增强电网稳定性并应对太阳能发电的间歇性。该系统在东盟电网框架下的跨境电力贸易中发挥关键作用;该电网计划到2035年进口最多4 GW的低碳电力。
现代化、灵活的数字电网能够改善互联互通,确保基础设施既能满足当前可靠性要求,又具备未来扩展能力,同时优化已投资资本的回报。
3. 投资培养技能人才,提升创新和执行能力
公正有效的转型离不开人的参与。清洁能源经济需要熟练的工程师、规划人员和技术人员,但许多国家因教育和人力资本投资不足而面临人才短缺。
增强转型韧性意味着增强人的韧性——既要大规模推进,也要目标明确。能源转型指数表现领先的国家都致力于培养能源人才。芬兰和德国拥有与清洁技术产业相衔接的成熟职业教育路径。然而,中国等市场也大幅扩大了清洁能源劳动力队伍,并发展了创新生态系统,尤其是在光伏、电池和电动汽车领域。同样,印度凭借庞大的青年人口,正在通过技能印度计划及类似的邦级项目,培养清洁能源创业者和电网技术人员。
未来的进展取决于对技术教育、培训项目和公正转型框架的投资,以帮助劳动者为不断变化的产业做好准备。
4. 加快清洁技术商业化,尤其是在难以减排的行业
2023年,清洁电力占全球发电量的49%,但重工业、交通运输和供热领域在大规模商业化摆脱化石燃料方面仍未取得显著进展。
一些成功案例已初现端倪。中国正在推进氢能和储能发展,并在采用经济高效的磷酸铁锂(LFP)电池方面处于领先地位;这类电池不依赖镍。中国对LFP技术的重视推动了全球逐步摆脱镍锰钴(NMC)电池。巴西正在航空和重型运输领域试点混合生物燃料,发挥其乙醇专长,同时探索成为绿色氢能强国的潜力。与数字技术一样,清洁技术的应用也应聚焦于符合本国优势的行业特定解决方案。
显然,公共部门与私营部门的合作对于试点、降低风险并扩大清洁能源技术的应用规模至关重要,尤其是在采用这些技术能够同时带来环境和经济效益的地区。诸如先行者联盟的倡议体现了这一做法:联盟汇聚多家企业,利用其采购能力投资相关技术,以推动高排放行业脱碳。相关努力还应致力于降低技术及其供应成本,同时促进对清洁能源解决方案的更大需求。

5. 加大对发展中经济体的资本投资
能源转型是全球性的,但资本流动并非如此。新兴和发展中经济体占需求增长的80%,但获得的清洁能源投资仅占很小一部分。
尼日利亚的转型准备度提高了36.8%,改革、基础设施和融资改善是其推动因素,这表明具备适当条件后可以取得怎样的进展。莫桑比克在该地区的增幅排名第二,也正成为非洲能源格局中的重要参与者,其200亿美元液化天然气项目已重启。
这些案例表明,在条件适宜时,新兴市场能够吸引资本,但需要采取有章法的方式。关键解决方案包括降低风险的工具、混合融资结构、主权绿色债券,以及由开发性金融机构支持的区域投资平台。
从势头迈向韧性
人们往往倾向于将全球能源转型描述为一条单一、线性的路径,但现实要复杂得多。事实上,多个能源转型进程正在展开,各自受到一国独特的优先事项、能力和风险影响,并以不同速度、通过不同方式推进。
今年的《能源转型指数》指出了三项系统层面的优先事项,以确保能源转型沿着正确轨道推进:重新界定能源安全,将电网韧性和数字基础设施纳入传统的供应保障议题;纠正资本分配失衡,尤其是在新兴经济体;解决基础设施瓶颈,例如审批延迟、劳动力缺口和电网容量不足。这些因素对进展的制约如今已超过技术可获得性。
有一点很明确:具有韧性且包容的系统不仅是应对气候变化的必要条件,也是21世纪经济竞争力与安全的基石。在唯一不变的就是变化的世界里,最具韧性的系统将是那些为适应变化而设计的系统——既能应对当下压力,也能把握未来机遇。
如需深入了解能源转型如何演变以及未来走向,请收听最新一期达沃斯电台。




