论坛的2025年能源转型指数(ETI)显示,向可持续能源的转型取得了温和但广泛的进展,不过各地进展差异显著。
能源转型指数中的顶尖表现者主要是北欧国家,而拉脱维亚和阿联酋因其显著的同比提升而脱颖而出。
资金充足、行之有效的战略,在全球目标指引下又因各国情况而量身定制,是未来的前进方向,并得到能产生切实成果的全球合作支持。
能源转型的势头在2021年之后录得最强劲的改善,而2021年正是能源危机的开端。
2025年能源转型指数(ETI)显示,全球得分同比增长1.1%,是过去三年平均增速的两倍多。能源转型指数框架评估118个国家,涵盖三个系统绩效维度——安全、公平和可持续性——以及五个支撑维度,这些维度反映转型准备程度。
清洁能源如今已成为经济增长的关键引擎,2024年吸引了超过2万亿美元投资,是2020年水平的两倍,并支撑了超过1600万个就业岗位。
即便如此,报告还发现,为与净零路径保持一致,投资仍低于每年所需的5.6万亿美元(至2030年),其中仅新兴市场就需要2.2万亿美元。全球进展也不均衡,各国的推进速度和采取的方式各不相同。
实现净零的路径可能有很多,但报告强调,在地缘政治紧张、经济波动和供应链中断的背景下,知识共享是加快能源转型的最重要优先事项之一。
基于此,我们能从该指数的顶尖表现者和快速上升者身上学到什么?
前五名:北欧国家继续引领全球能源转型
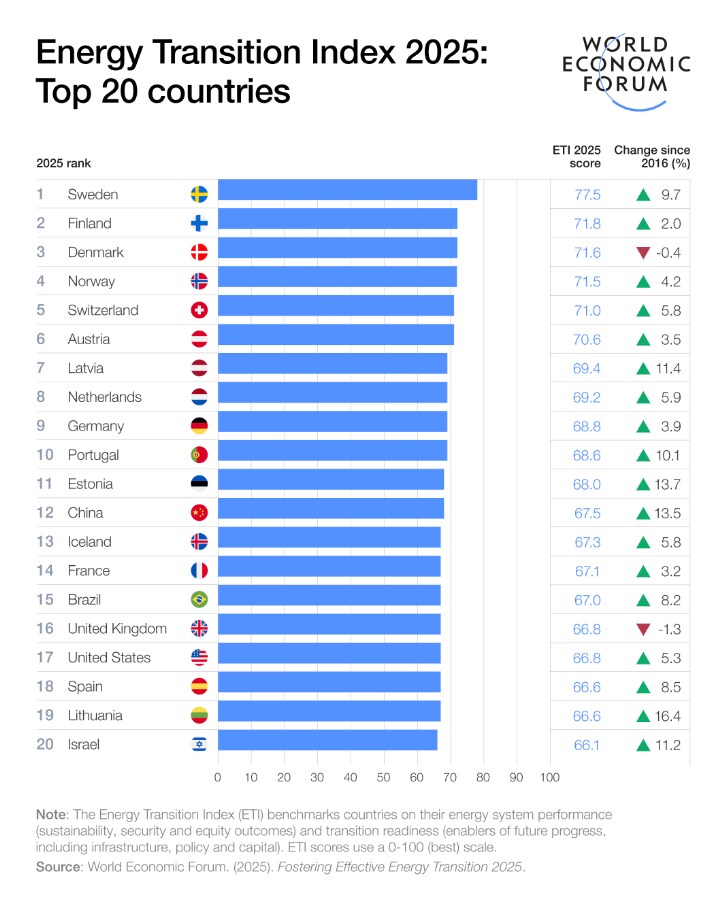
能源转型指数的顶尖表现者自2024年以来保持了相对稳定的表现,以欧洲国家为首,它们已成为全球脱碳的先锋。北欧国家稳居欧洲能源转型的前沿:瑞典(能源转型指数77.5)、芬兰(71.8)、丹麦(71.6)和挪威(71.5)。瑞士(71.0)位列第五。
顶尖表现者具有五项共同的推动因素。它们的清洁能源结构高度多元化,与化石能源相比,可再生能源和核能所占比例较大。例如,瑞士可再生能源占比达83%,瑞典为80%。
此外,各国政府通过明确的气候目标以及支持低碳电力和能效的政策,提供长期确定性。它们还在升级和扩建电网,以容纳可再生能源和分散式能源发电。
能源转型指数领先市场的绿色产业政策旨在吸引公共和私人投资,用于扩大氢能、储能和智能电网等技术的规模,以实现能源生产和使用的脱碳。一个典型例子是:瑞典的热泵数量位居全球人均第一,并且是最早建立绿色钢铁生产设施的国家之一。
最后,能源转型指数2025报告发现,顶尖表现者通过为环境税提供公平获取绿色能源的渠道以及强有力的福利制度作为支撑,以缓冲能源转型的影响,从而成功维持了公众支持。
然而,尽管能源转型的老牌国家表现稳定,最大的发展势头却正在世界其他地区形成。
快速上升者:为世界树立发展步伐
拉脱维亚(69.4)
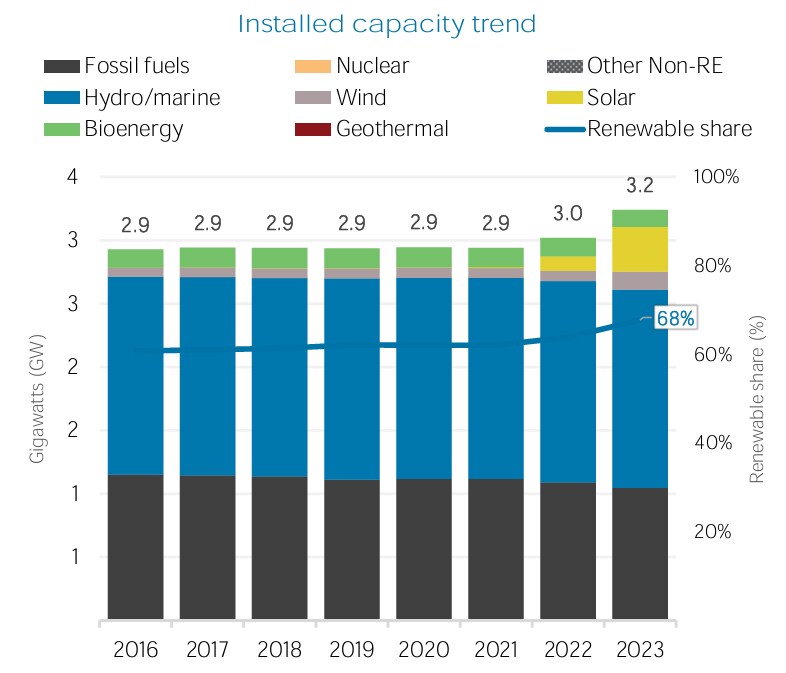
拉脱维亚的同比变化为7.9%,今年首次进入能源转型指数前十名。其得分得益于能源公平获取的提升以及新投资。主要促成因素包括电价下降59%,以及可再生能源在其能源结构中所占份额不断增长,这使其能源独立性增强,也体现了该国有针对性的政策所产生的影响。
尽管水电在其能源结构中所占的显著份额略有下降,与化石燃料一同下降,但拉脱维亚受益于风能、太阳能和生物能源等可再生能源来源的增长,国际可再生能源署报告称。
阿拉伯联合酋长国(58.4)
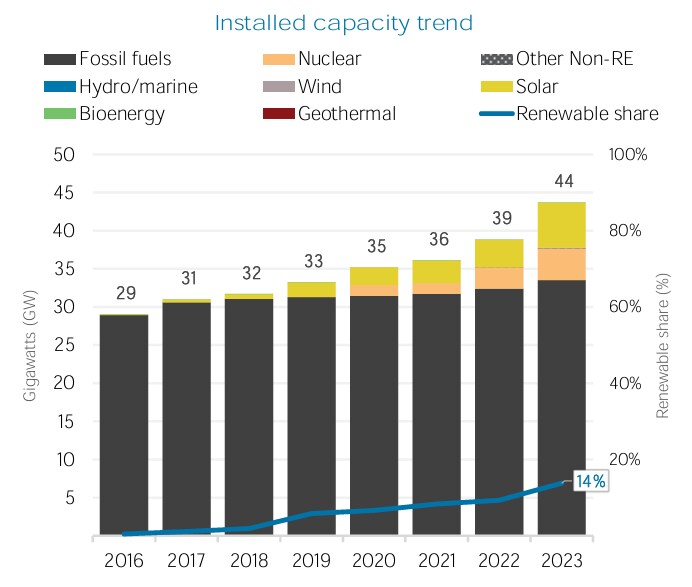
阿联酋的得分同比变化为7.85%,在中东地区实现了最大幅度的提升,这得益于该国加快了可再生能源装机容量建设的投资。该国生产的能源大部分来自天然气和石油。然而,阿联酋自2014年起便在其较高的太阳能潜力方面进行投资,近年来新增的大部分装机容量为太阳能发电。
能源转型指数报告还将阿联酋的进展归因于有针对性的补贴改革和更高的能源效率,这表明有重点的政策有助于加快脱碳进程。
中国(67.5)
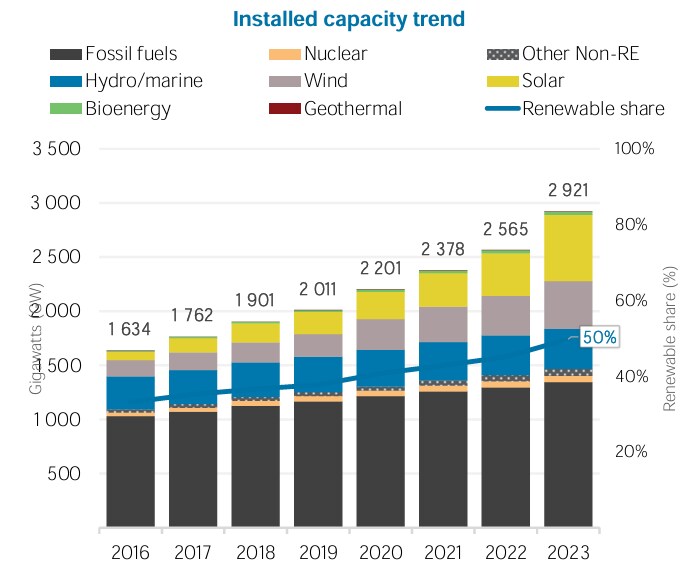
中国在能源转型指数中位列全球第12位,仍是能源转型的关键力量。得益于2.2个百分点的提升,中国引领了新兴亚洲地区,并且转型准备度得分位居全球第五。能源转型指数报告将中国在可再生能源领域持续领先的原因归于其完善的创新生态系统和雄厚的金融实力。
2025年5月,碳简报(Carbon Brief)报道称,尽管电力需求不断增长,中国的二氧化碳排放量已连续一年以上保持稳定或下降。可再生能源发电的快速增长已超过平均需求增速,从而减少了化石燃料的使用。目前,可再生能源已占中国能源结构的50%。
碎片化需要更多协作
从这些开拓性经济体的经验中学习,对于加快其他市场的转型至关重要。资金充足、行之有效的战略,在全球目标指引下,并根据各国的具体情况和资源进行量身定制,是前进的道路。这包括升级基础设施以更好地容纳可再生能源、培养具备转型能力的劳动力,以及促进能源创新。
能源转型指数报告总结认为,实现这些目标不能仅依赖单一市场的举措,而需要组建新型的全球和区域联盟。合作必须从更广泛的战略联盟转向以执行为导向的举措,以切实成果加快向更可持续、更公平和更安全的能源未来转型。




