本文是世界经济论坛地缘战略平台”系列的一部分
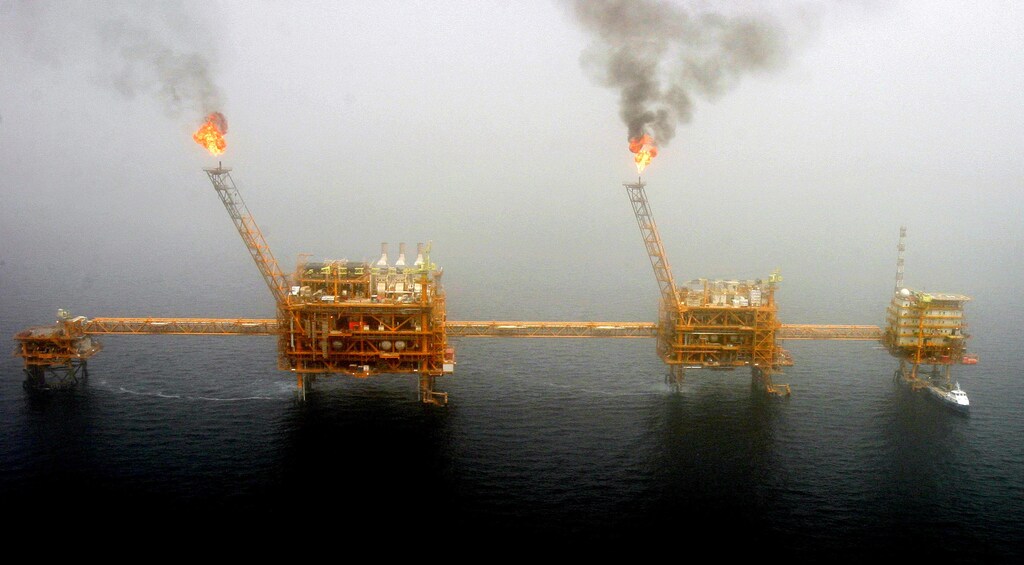
全球最不发达国家和低收入国家中,半数以上目前正在勘探石油和天然气,或希望扩大现有产量。
然而,日益严格的气候政策和能源投资趋势的转变表明,石油和天然气实现盈利性生产的时间窗口将十分有限。
这从根本上改变了那些希望在未来十年将化石燃料作为“领先产业”推动增长的发展中国家的前景。
发达经济体的央行和监管机构、投资者及企业正在评估其对高碳资产的敞口,这些资产将在能源转型过程中贬值,并正在测试其应对2°C情景的韧性。
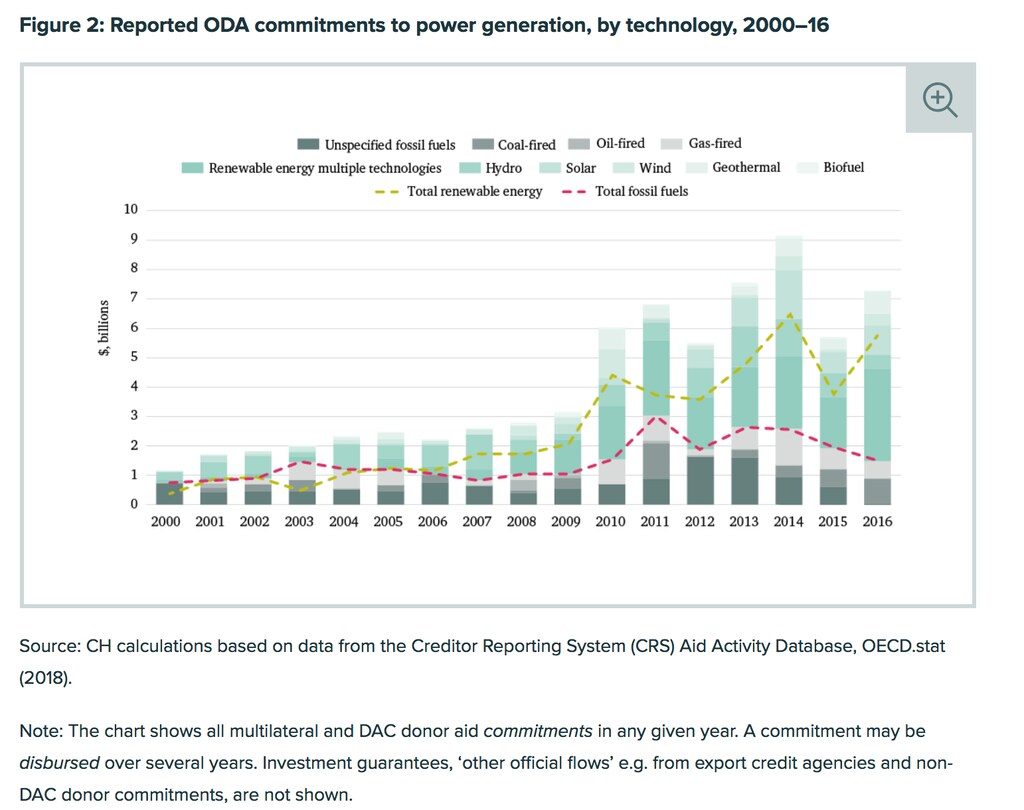
发展援助正在与《巴黎协定》接轨,改革与化石燃料行业相关的政策,并加快气候融资。
依赖化石燃料的低收入国家缺乏评估碳风险的能力,可能因投资和信贷的转变而被甩在后面。
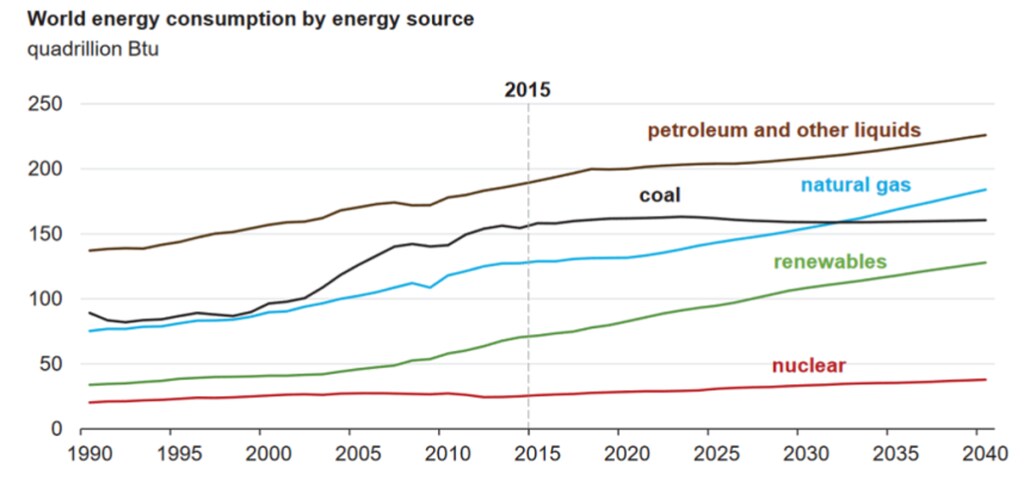
从现在到2020年做出的决策,有可能固化政治激励、物质基础设施以及不可持续的支出和消费模式,这将使转型更加复杂,并限制《巴黎协定》下各国日益提高国家自主贡献(NDC)力度的空间。
与此同时,脱碳趋势可能会放大许多众所周知的资源诅咒挑战,从管理波动的收入到可持续地实现经济多元化并减少对化石燃料的依赖。
拥有化石燃料的发展中国家将受益于应对碳风险和提升韧性的新方法。
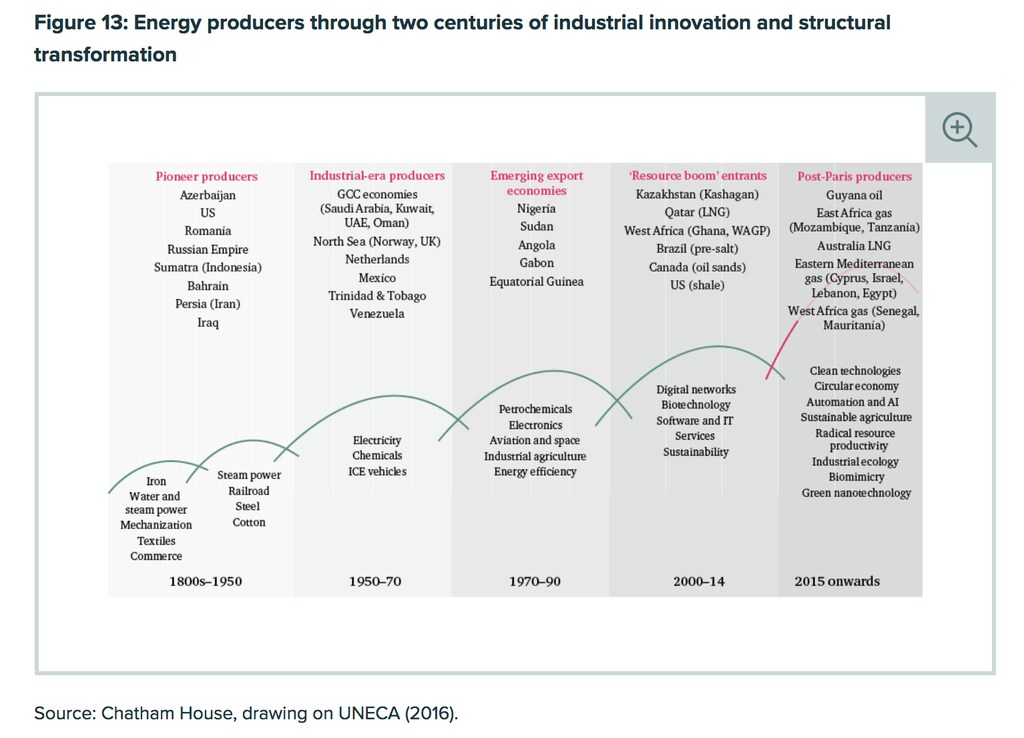
尼日利亚和加纳等已有成熟生产的国家应评估能源转型对国内财政稳定的影响,并利用收入以及能源和产业政策来降低公共财政风险、支持转型。圭亚那和坦桑尼亚等处于较早阶段的国家,有机会从一开始就限制其碳风险敞口,并走上更清洁的发展路径。
多边开发银行(MDB)和捐助机构应关注拥有化石燃料的国家所面临的碳风险以及全经济范围的转型问题。它们应就化石燃料融资、碳定价,以及援助与各国NDC和至2050年长期减排计划相协调等问题明确表态。
建设国家层面的能力以评估和减缓碳风险,并与其他公共和私人发展融资提供方合作,更好地协调战略,有助于避免推广相互冲突的发展模式。
《碳风险与韧性:能源转型如何改变拥有化石燃料国家的前景》,Siân Bradley、Glada Lahn、Steve Pye,查塔姆研究所




