航空业是最难实现脱碳的行业之一,但到2050年实现净零排放是可能的。
可以实施多种短期和长期脱碳解决方案,包括可持续航空燃料、提高运营效率以及采用新型飞机技术。
航空业脱碳所需的投资将十分巨大,但由此带来的益处也同样显著。
政府和业界需要携手合作,加快航空业脱碳进程。
尽管航空业已承诺在2050年前实现航空飞行净零排放,但实现这一目标的路径十分复杂。
业界已就脱碳所需的大多数重要行动达成共识,即更新机队、采用颠覆性推进技术、提高运营效率、使用可持续航空燃料(SAF)以及碳抵消。
2005年至2019年,航空业的燃油效率提高了约39%,但排放总量的增长远远超过了效率提升带来的减排。
展望未来,要以具有成本效益的方式实现脱碳,需要对广泛的碳减排措施保持透明和灵活,并明确聚焦短期与长期举措。
航空价值链中的许多公司设定了需要长期实现的目标,但它们现在就可以采取行动,逐步接近这些目标。首先,公司应了解哪些行动最值得优先推进,以产生最大影响,并以最优成本实现净零排放。
世界经济论坛在航空排放方面开展了哪些工作?
航空业脱碳的现状
疫情前,航空业的二氧化碳排放约占全球排放总量的2.5%,但其全球变暖潜势可能要高得多。由于该行业有独特的要求,难以减排,包括重量和尺寸限制、创新周期长、必须优先保障运营安全,以及SAF等关键技术成本相对较高且尚未大规模应用。
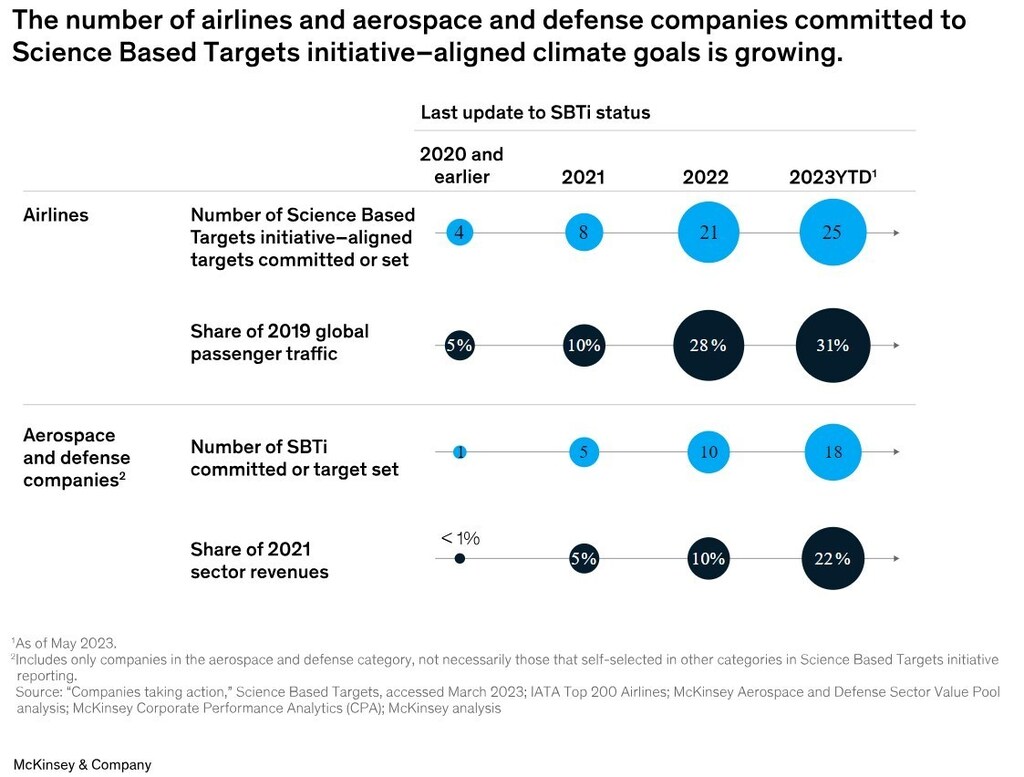
航空价值链中的许多利益相关方已承诺实现各种可持续发展目标,包括减排目标、SAF目标、包含补偿措施的目标以及加入联盟。除与《巴黎协定》一致的明确减排路径外,科学碳目标倡议(SBTi)也已成为领先标准之一。
截至2023年4月,已有25家航空公司(大多位于美洲和欧洲)承诺设定或已经设定科学碳目标。根据麦肯锡分析,这些航空公司占全球客运量的30%以上。在原始设备制造商(OEM)方面,代表全球价值池约20%的航空航天与国防企业也承诺设定符合SBTi的目标。
尽管目标明确,航空业参与者要履行脱碳承诺,高度依赖彼此的协作。例如,飞机OEM的排放中,超过95%来自其范围3第11类下游排放,其中大部分是航空公司的燃油消耗。这种相互依存强化了业界共同脱碳的决心,但也凸显出商用航空飞机出租商、OEM和供应商等参与者需要发挥作用,支持航空公司并提供解决方案。
影响脱碳的因素
航空公司减少二氧化碳排放的选择,取决于现有机队的效率、航空公司的航线网络,以及该公司已经实施的基础脱碳举措。
从技术角度看,扩大新型SAF生产路径的规模、提升其减排潜力(例如先进生物燃料或电制液体燃料(PtL))仍存在不确定性。生物基路径面临原料供应和收集方面的挑战,难以立即扩大规模;PtL则需要大量可再生电力。其他技术领域的进展也存在不确定性,例如新型推进技术或用于航班规划的高级分析技术。
从监管角度看,航空业参与者需要适应不断变化的区域激励措施和惩罚措施的实施情况。例如,欧洲对《通胀削减法案》的应对可能改变欧洲航空公司与SAF相关的脱碳成本。
海运和公路运输等其他行业也会影响航空业,因为它们使用相同的可持续燃料原料。这种竞争会影响SAF的供需平衡,进而影响市场价格,尤其是在监管机制和客户支付意愿不断变化的情况下。
许多脱碳举措还需要较长的投资准备期,这与航空公司传统的年度业务规划周期并不相符,因此需要以不同方式看待经济和环境回报。尽管许多航空公司在2022年取得了强劲的财务业绩,但随着行业运力恢复到新冠疫情前的水平,前景仍不确定。尽管某些投资可能在五年期财务规划之外带来回报,这种不确定性仍促使传统航空公司限制风险较高的投资。
这些外部因素使航空生态系统中的公司难以以最具成本效益的方式同时推进多项脱碳举措,并管理相关不确定性。
引入边际减排成本曲线
随着实现近期减排目标的时间窗口不断缩短,航空业参与者正越来越多地寻求实现目标的方法,并力求迅速行动,以弥补许多举措所需的漫长准备期。例如,确保获得充足且价格可承受的SAF可能需要数年时间,而快速更新机队则取决于OEM或出租商交付或提供新飞机的能力。
作为第一步,航空公司可以绘制自己的边际减排成本曲线(MACC),评估碳减排成本和影响潜力。这项评估有助于公司比较不同的脱碳措施并安排实施顺序,同时也便于调整和更新。它还有助于公司确定行业内最佳且最具成本效益的脱碳解决方案。
航空公司典型MACC中的类别
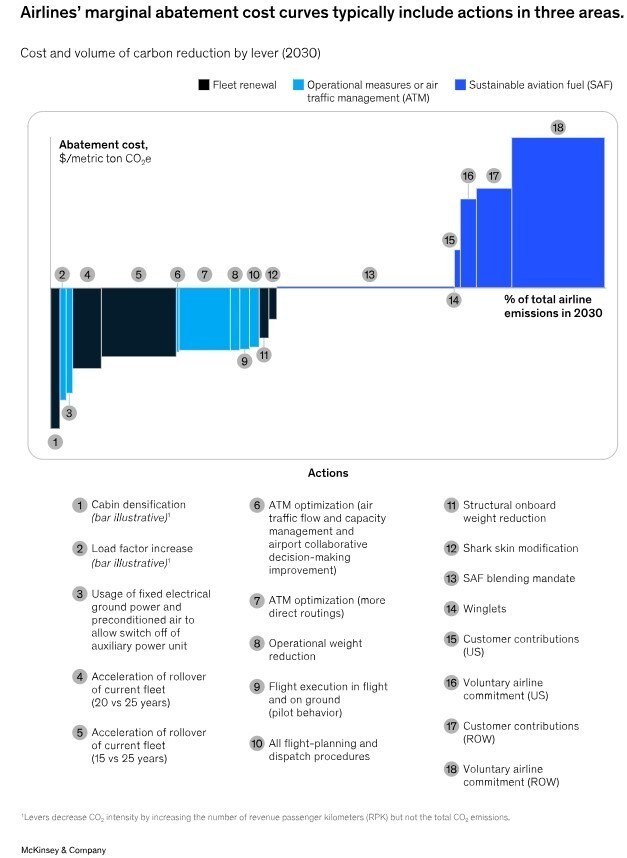
运营措施。运营和效率措施往往成本为负或较低(因为能够节省燃油),但影响有限。
航空公司可以相对轻松地推行自己能够掌控的举措,例如推出飞行员激励计划,鼓励飞行员更高效地飞行和滑行,或施加更严格的运营重量限制以减少燃油需求。更大胆的举措可能影响客户体验,例如减少超长途航班、取消部分短途航班的餐饮服务,或增加客舱座位密度。
其他效率举措则有赖于多个利益相关方协作,尤其是优化空域使用。例如,“单一欧洲天空”计划旨在改造空中交通管制基础设施,将排放量最多降低10%;美国也在实施一项类似计划,名为NextGen17。然而,航空公司实际节省的碳排放量取决于其受影响空域的使用情况,减排幅度可能明显低于10%。
更新机队。加快机队更新可能带来负的边际减排成本,特别是考虑到未来SAF强制规定和煤油税等监管措施的影响时。根据航空公司机队的现状,通过更换为现有机型逐步更新机队,脱碳潜力可达15-20%。预计未来十年,空客A320neo或波音777-X系列等新一代飞机将取代相当一部分当前一代飞机。
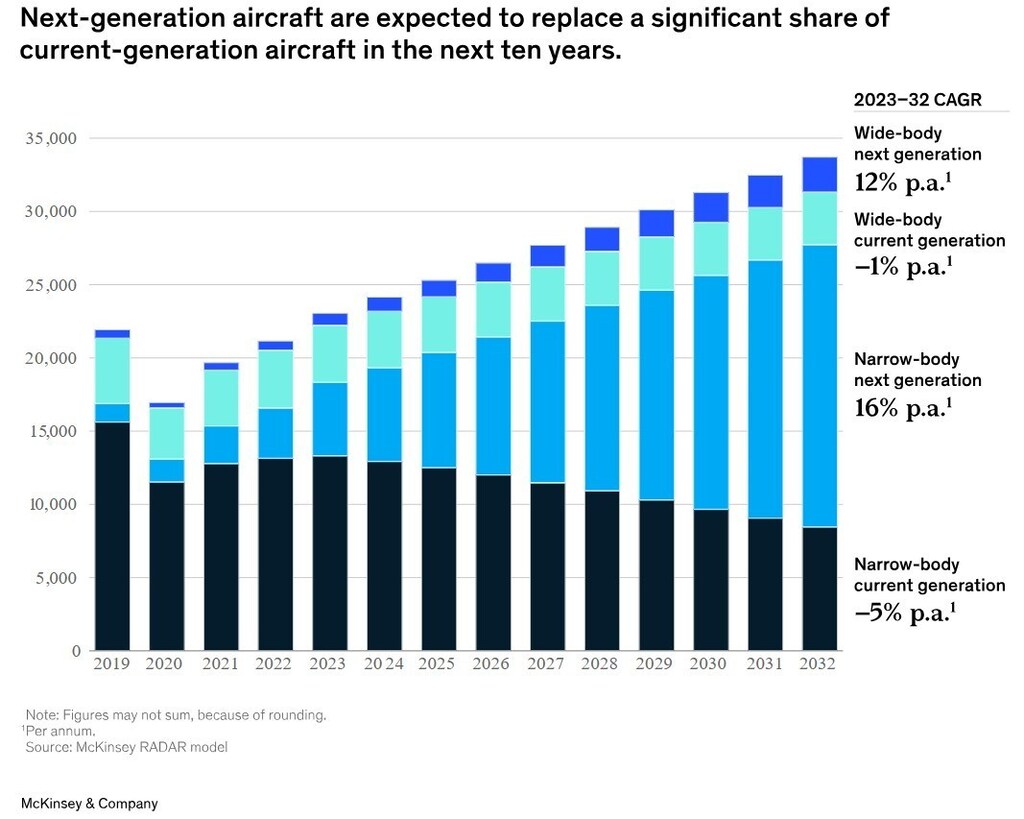
从长远来看,OEM和航空公司都可能从转用燃油效率更高的飞机中受益,并可调整价格以体现更高的燃油效率。
SAF。SAF是影响最大的举措,但其财务影响因强制规定、补贴、采购方式、自愿承诺以及客户支付意愿而异。一些地区已出台可持续燃料最低掺混比例的强制规定,几家航空公司承诺到2030年使用的SAF将占其喷气燃料总用量的10-30%,合计约占2030年预计航空燃料需求的5%。
值得注意的是,许多航空公司对新型SAF技术的成本、产量和推出时间表示担忧,并提出由谁牵头和支付相关费用的问题。生产商需要扩大目前使用的技术以外的其他SAF生产技术,因为废弃油脂等现有原料供应有限。这些通常仍处于开发阶段的新技术,以及可再生电力和绿氢等关键投入要素的成本,都会影响SAF的生产成本。
影响MACC的挑战
不断变化的监管规定会影响所有解决方案。必须认识到监管规定的全部影响,例如SAF强制规定和碳税。由于MACC只显示航空公司的边际成本,例如,政府要求欧洲机场提高SAF使用量,会在曲线上体现减排影响,但给航空公司带来的额外边际成本有限。尽管如此,也应认识到,强制SAF配额可能影响航空公司的竞争力,使其相较于经停在强制规定适用区域之外枢纽的航空公司处于劣势。欧盟排放交易体系等碳税会放大已确定措施的效果:税额越高,传统运营方式的成本就越高,减排策略的成本则相对越低。
量化减排杠杆并非易事。制定MACC的一项挑战是量化举措的影响并估算相关成本。MACC也不是一成不变的,每年都会有所不同。尽管航空业潜在的减排方案相对明确,但减排机会和航空公司的实际成本通常缺乏充分量化,而且受到市场中诸多不确定因素的显著影响。
客户支付意愿正在增强。货运、企业和休闲旅客客户已表示愿意或有意愿为脱碳措施付费。麦肯锡2023年的一项调查显示,全球85%的旅客表示愿意为碳中和机票多支付2%或以上,这比往年大幅提高:麦肯锡在2019年和2021年的调查显示,消费者愿意为碳中和机票多支付费用的比例分别为46%和39%。但消费者的实际行为可能有所不同。另一项调查显示,实际会在出行时为可持续选项支付更高费用的旅客仅占14%。消费者的决定不仅受经济因素影响,可持续预订选项也较少,且相关可持续性信息不够清晰。因此,提高票价以计入可持续选项的成本,可能会减少需求,或促使消费者改选其他联程方案。尽管如此,领先航空公司可以通过提高透明度、拆分产品以及基于清晰的客户细分推出个性化可持续产品,来减少客户流失。
除考虑二氧化碳减排和某些行动的成本外,航空公司还可以在决策时纳入其他信息和标准。例如,采取客舱减重措施以减少二氧化碳排放,可能影响航空公司的竞争力和客户体验。
航空业OEM可能采取的脱碳路径
不同利益相关方的MACC会呈现不同形态,而且大多数举措都需要各方协作。航空业OEM的MACC可能主要聚焦于范围3第11类排放(售出产品的使用)。OEM也依赖航空公司采取措施提高运营效率,以实现其自身下游脱碳潜力。因此,OEM可以与航空公司合作,汇总SAF需求,例如在短期内降低燃油消耗。
氢能和电力推进等更具颠覆性的新技术,在2035年前可能仅适用于短途或少量乘客的应用场景,而扩大这些技术规模的路径仍不确定。
实施考量
采取动态、灵活的脱碳方法,有助于利益相关方考虑市场变化,并从外部不确定因素中得出启示。公司设定目标并确定优先事项后,可以采取措施,让目标更易实现。首先,公司可以认识到监管环境、客户行为、技术发展、SAF供应和价格以及排放方面固有的不确定性。然后,它们可以制定情景,并确定未来一至三年内值得采取且不会带来后悔的行动。
为确保各部门严格落实举措(这对于减重措施尤为重要,因为许多运营部门都参与其中),航空公司可以建立中央治理架构,跟踪并记录进展,并在需要时进行引导。领先的航空公司会尽可能将这一工作纳入常规业务规划周期。
不过,某些主题可能需要设立临时专项治理架构。例如,优化SAF采购、管理短期和长期承购协议以及进行长期共同投资。另一个例子是通过持股投资先进空中交通初创企业,帮助其实现中长期目标。




