锂、钴和稀土元素等关键矿产是电动汽车、风力发电机和太阳能电池板等技术的基础,使其成为全球迈向可持续能源不可或缺的材料。
矿产开采和精炼集中于特定国家,加之开发新矿山的周期较长,给供应链带来重大风险。
世界经济论坛与麦肯锡联合发布的白皮书《确保能源转型所需矿产》,梳理了管理需求、提升供应可用性及加固供应链所需的关键步骤。
向清洁能源的转型使关键矿产和稀土元素备受关注。它们对于生产无碳和低碳技术至关重要,这些技术将助力我们从化石燃料转向更可持续的替代能源。从电池储能、电动汽车到风力发电机和太阳能电池板,关键矿产的应用可谓不胜枚举。
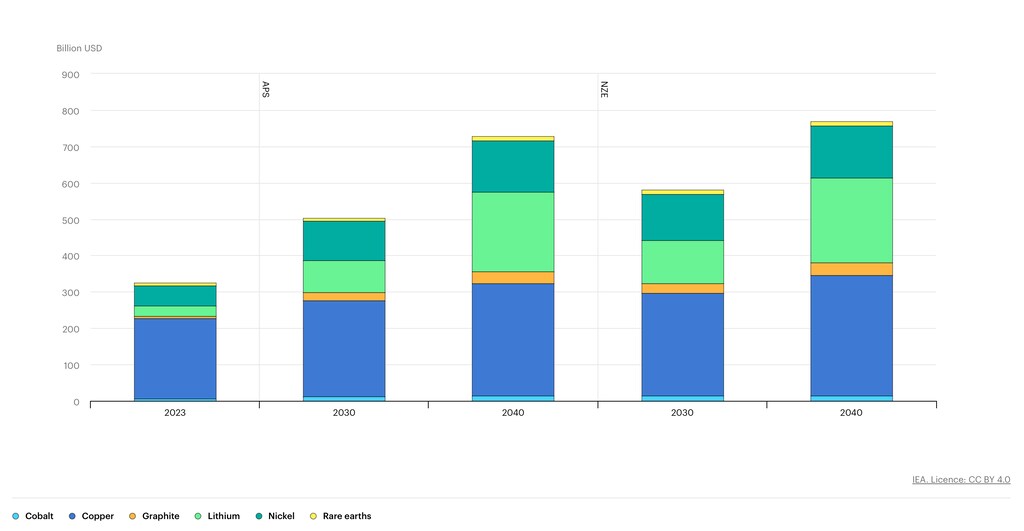
国际能源署(IEA)预测,若要实现净零排放,关键矿产需求需在2030年前增至三倍、2040年前增至四倍。
论坛如何助力领导者应对能源与材料体系的转型
能源与材料中心汇聚各方领袖,帮助其理解重塑能源、材料和工业体系的复杂转型。该中心提供一个平台,用以探讨能源安全、可负担性与可持续性如何交汇。
通过跨价值链和跨地区的合作,该中心推动共享路径,帮助合作伙伴围绕切实可行的解决方案达成一致,以实现安全、低碳和公平的转型。
问题在于,其中一些矿产十分稀有,且目前集中分布于世界特定地区,尤其是中国。需求增长、价格波动以及供应链和地缘政治问题,使关键矿产及其稀土“近亲”已登上全球各国的政治议程。
例如,美国政府刚刚加快了10个矿业项目的许可审批流程,以推动国内关键矿产产量提升。同样,欧盟已达成14项战略伙伴关系,其伙伴为自2021年以来与包括加拿大和乌克兰在内的潜在供应商达成的合作,其中与乌克兰的合作签订于战争开始之前。
哪些是关键矿产,它们来自何处?
什么是关键矿产,它们为何如此重要?
尽管定义各异,但有大量关键矿产和稀土元素对能源转型至关重要。它们有时被称为“关键材料”,范围延伸至铝等金属及其他物质。
美国能源部共列出50种关键矿产,而欧盟则重点关注34种。国际能源署列出的最广泛使用的矿产包括锂、镍、钴、锰和石墨,这些矿产通常用于电池。铝和铜对电网至关重要,而稀土则用于风力发电机和电动汽车电机的磁体。
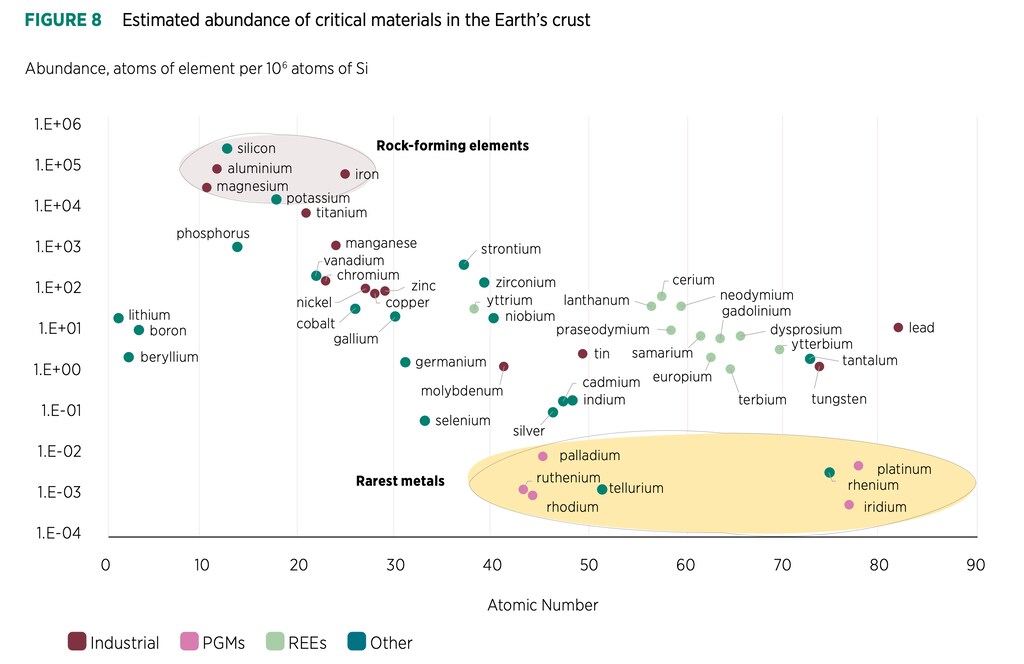
铂、铱和钯属于地球上最稀有的元素,而铝和硅等则属于地球上最丰富的元素。
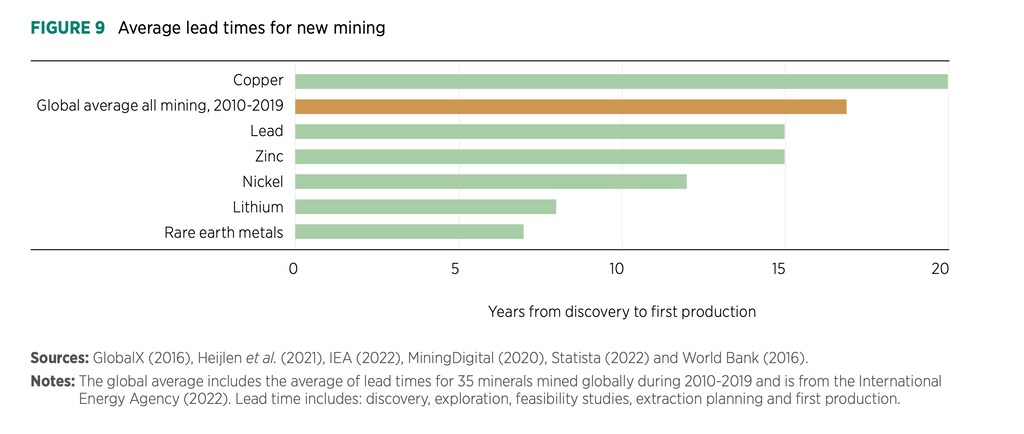
然而,丰富并不意味着易于获取。例如,虽然铜并不稀有,但据国际可再生能源署(IRENA)称,新矿山开始向市场供应铜的典型周期约为20年。
因此,回收利用将是确保关键资源充足供应的一项至关重要的要求。材料的回收比例越高,其稀缺性就越低。此外,回收利用还将减少对从地下不断开采的需求。
然而,国际可再生能源署指出,随着关键矿产和材料需求迅速增长,当前的回收技术和基础设施仍然落后。在回收利用能够发挥更大作用之前,我们仍严重依赖传统开采及其相关价值链。因此,随着需求增长,关键矿产的来源问题对于保障未来供应链仍然至关重要。
关键矿产来自何处?
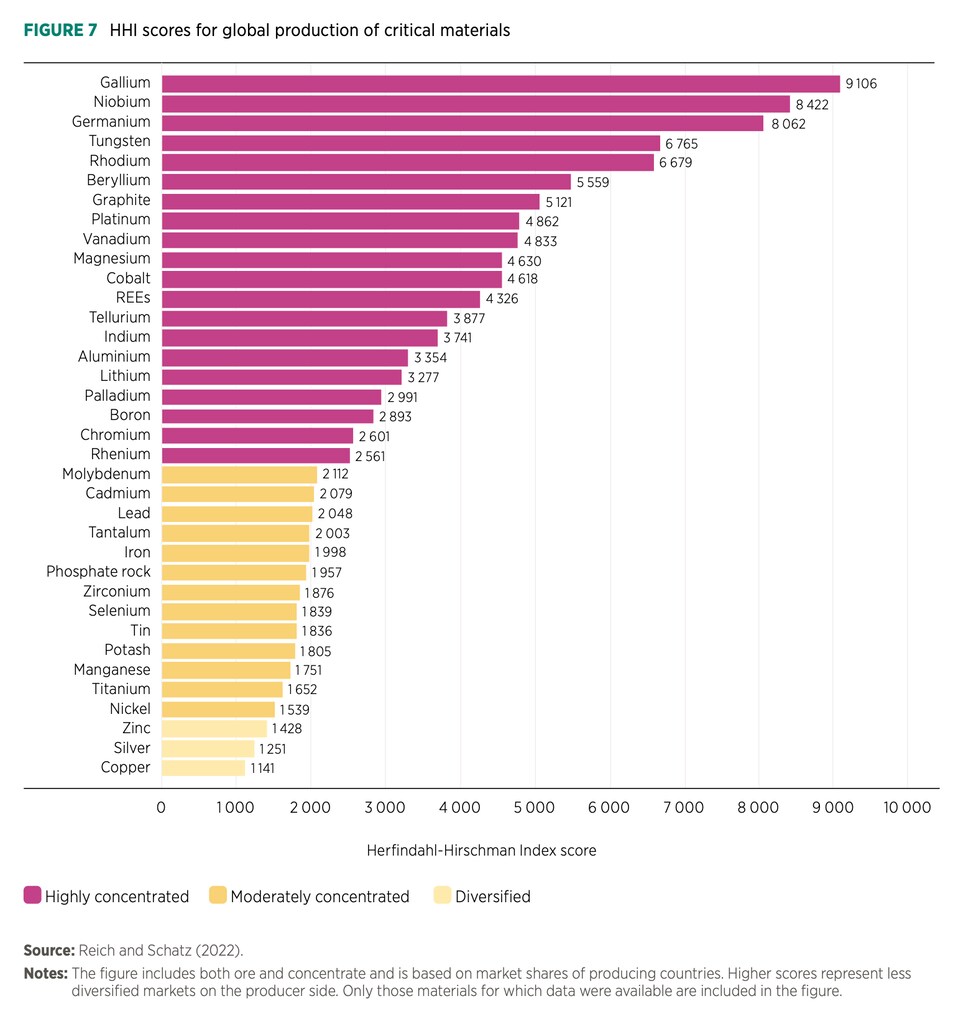
许多关键矿产和稀土的来源高度集中。国际可再生能源署将镓一种用于LED、手机和太阳能电池板的金属列为集中度最高的材料,其中95%产自中国。铜被认为集中度最低,因其来源可涵盖56个国家,智利(28%)和秘鲁(10%)是最大的供应国。
以下是部分关键矿产及其分布地的汇总,数据依据Our World In Data整理。
铜
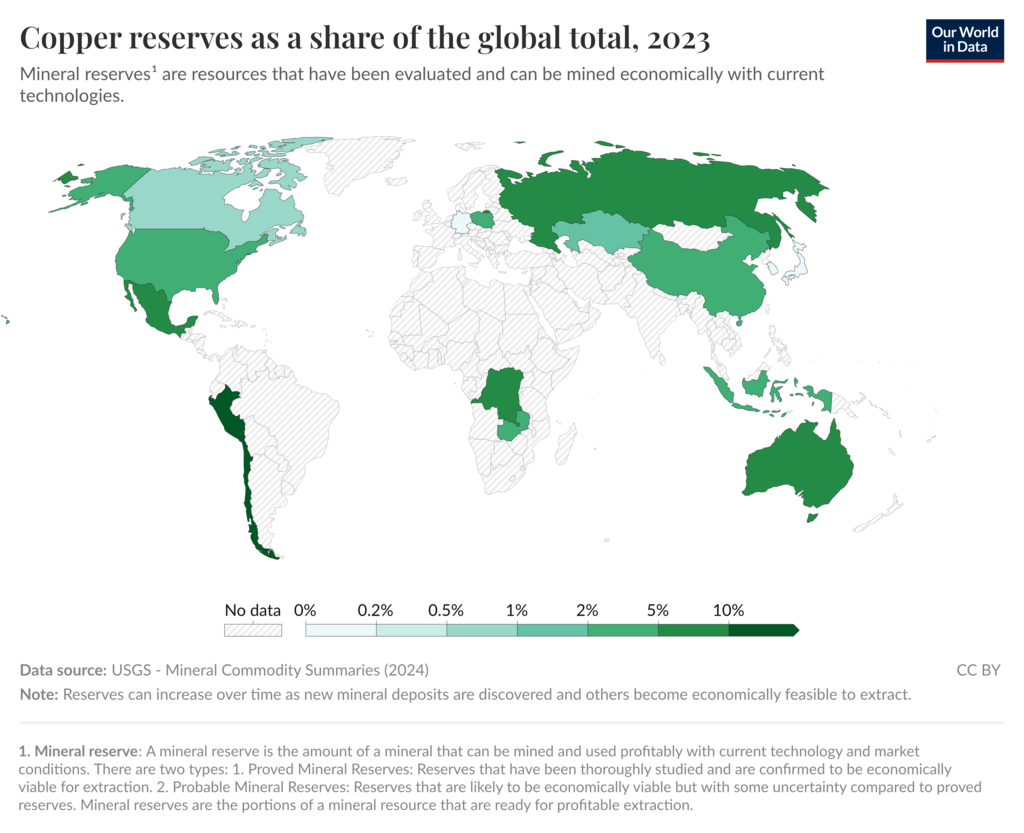
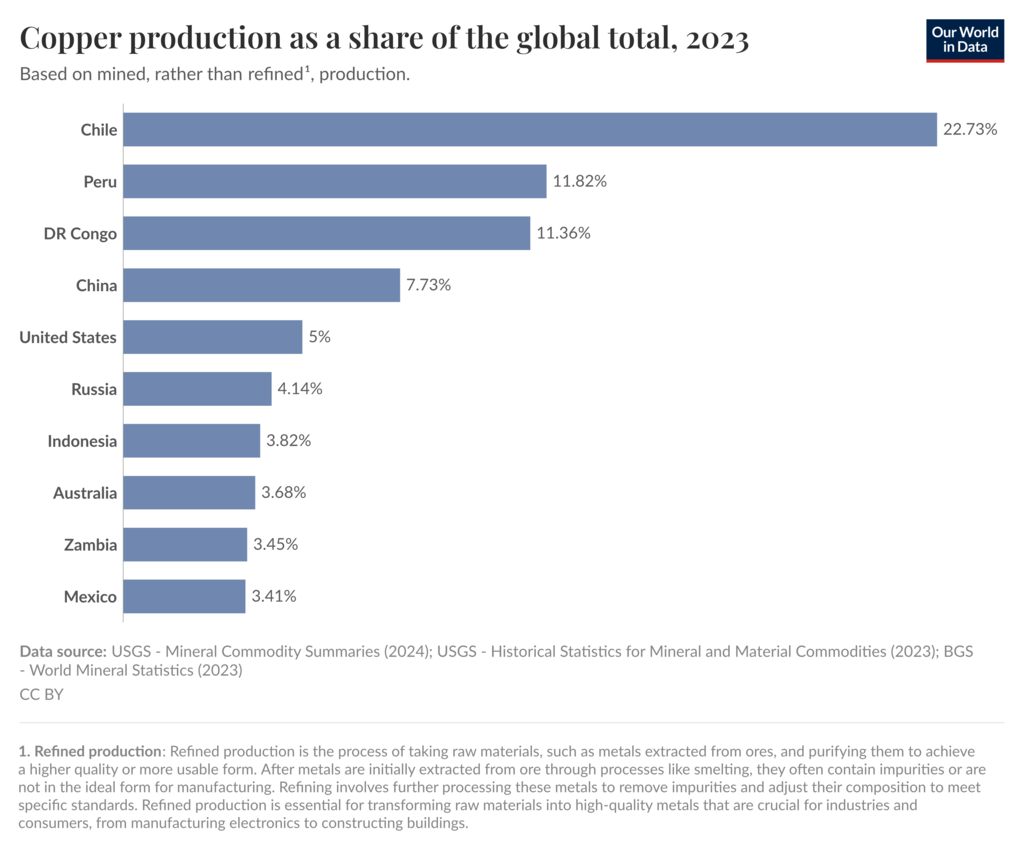
铜用于电缆、电线和变压器,也用于太阳能、风能和电池储能,因此其应用涵盖了广泛的清洁能源技术。可商业开采的储量地理分布广泛,主要位于智利(2023年占全球总量的五分之一)、秘鲁、澳大利亚、刚果民主共和国和俄罗斯。
矿产开采的分布情况与此相似,但在精炼环节,中国是全球主要生产国,其精炼量占全球总量的近一半(44%)。
锂
常被誉为能源转型的“白色黄金”,锂是锂离子电池的核心组成部分,因此对电动汽车和固定式储能电池不可或缺。锂也是应用第二广泛的技术——磷酸铁锂(LFP)电池的关键材料。
虽然一些创新者正在探索无锂化学体系,如钠离子电池,但只有这些技术得到广泛的未来应用,才能减缓2050年前锂需求的预期增长。
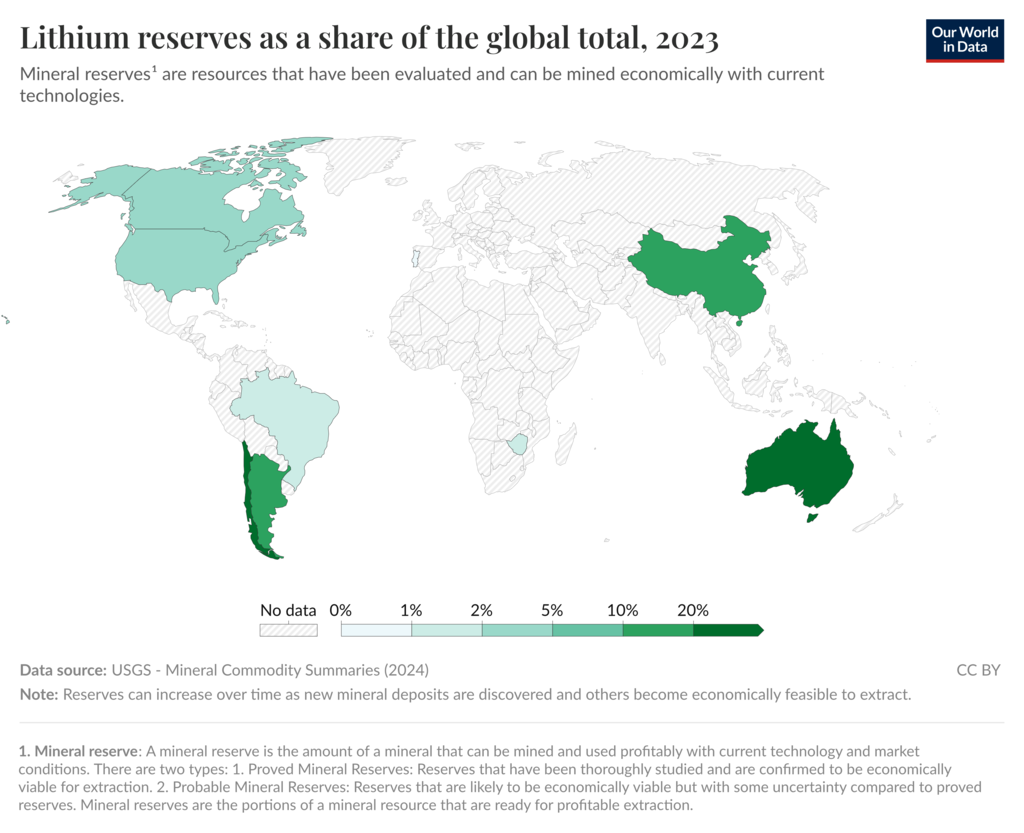
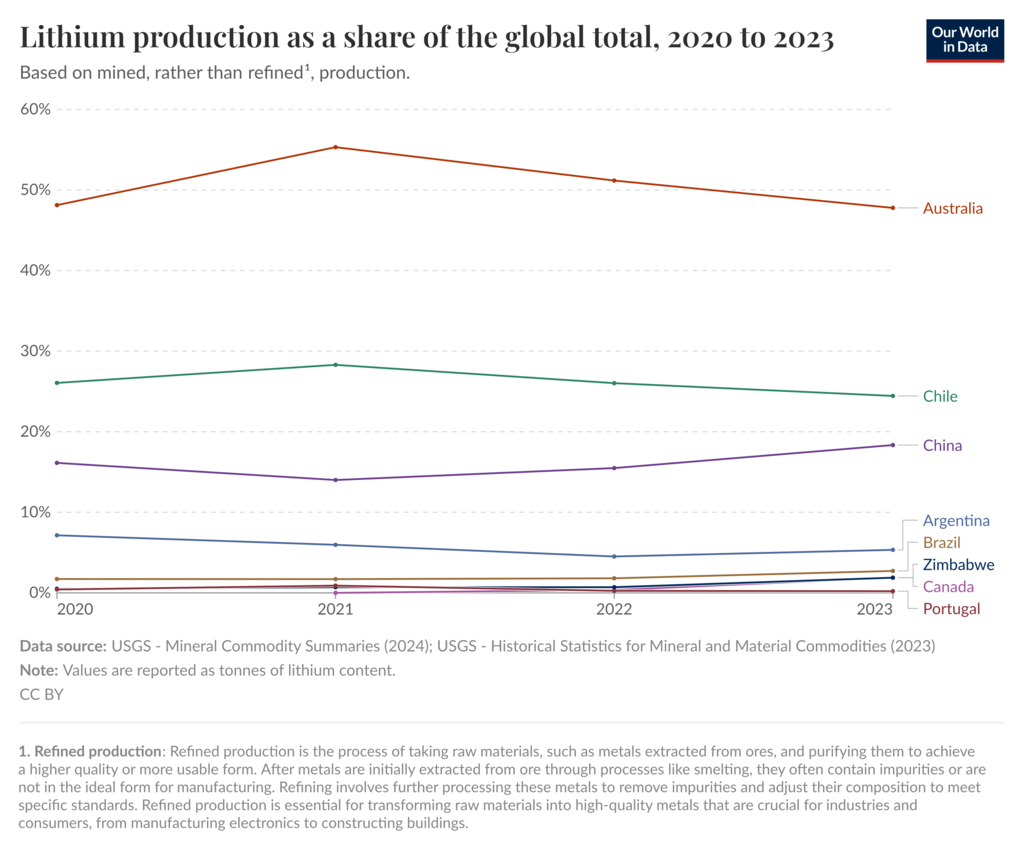
澳大利亚引领全球锂产量,约占总产量的50%。智利位居第二,占四分之一,中国紧随其后,占18%。
在澳大利亚,锂矿岩是所提取锂的最大来源。在智利、阿根廷和玻利维亚,该金属从富含锂盐的卤水中提取。这三个国家均位于安第斯山脉的“锂三角”之内,那里蕴藏着大量储量和尚未开发的资源。

镍
镍是锂离子电池阴极的重要成分。镍的未来需求如何演变,取决于磷酸铁锂和钠离子电池等替代技术的影响,因为这些电池无需使用镍。不过,镍也用于风能和太阳能技术,以及用于生产绿色氢气的电解槽。
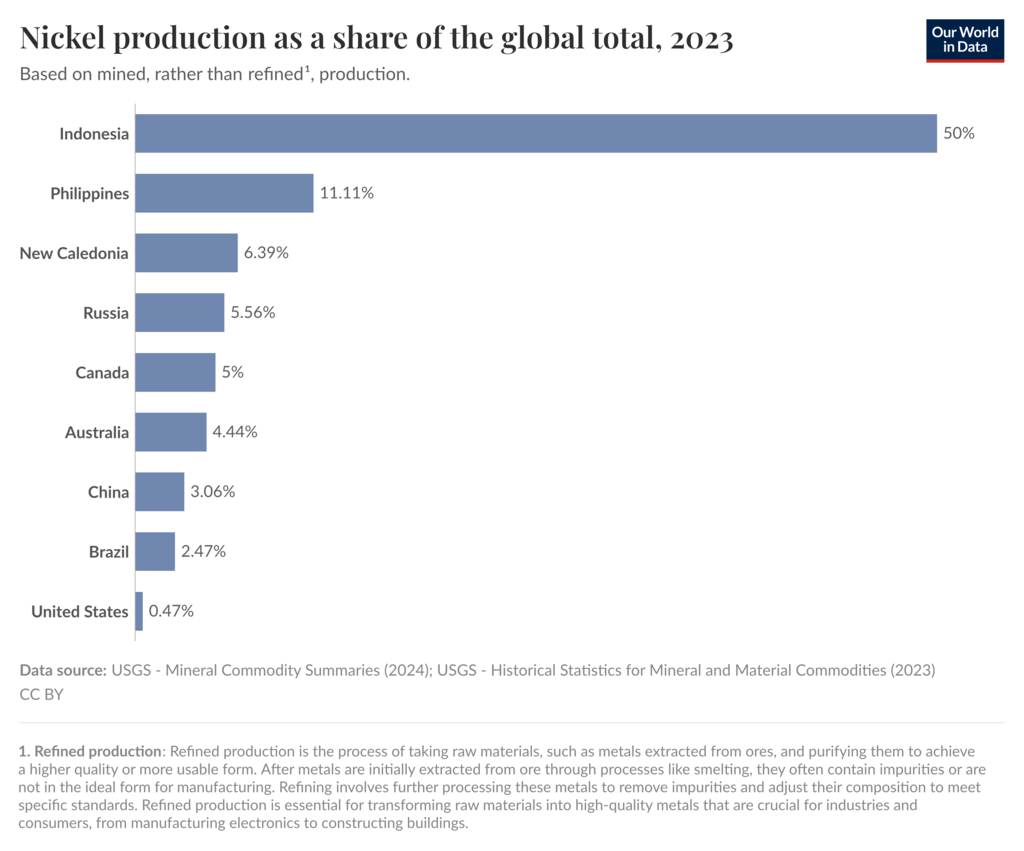
在镍矿开采方面,东南亚是核心枢纽,印度尼西亚产量占全球总量的一半。其他重要生产国包括菲律宾、新喀里多尼亚、俄罗斯、加拿大和澳大利亚。
精炼产量的地理集中度较低,印度尼西亚位居第一,产量略超三分之一,中国约占四分之一。
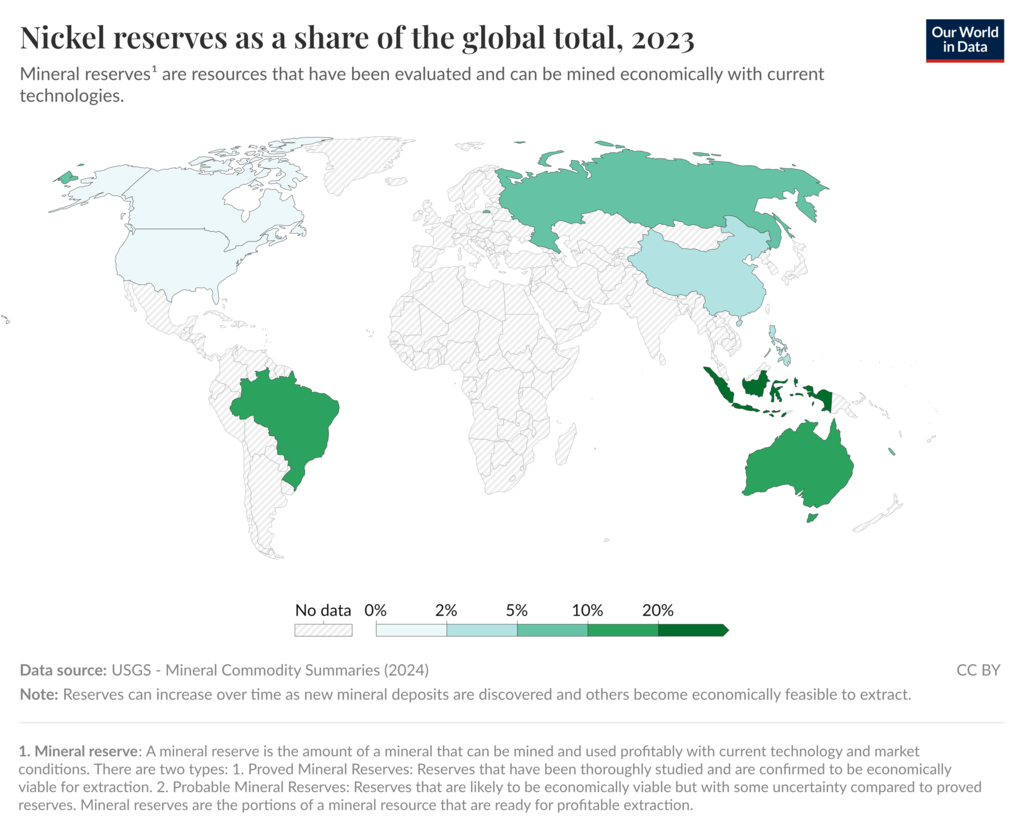
印度尼西亚还拥有已知最大的镍储量,2023年占全球总量的40%以上。澳大利亚和巴西也有大量储量。
钴
钴对多种产品和行业至关重要,但对能源转型而言,其主要意义在于它是锂离子电池的关键元素。
与镍类似,未来钴需求取决于电池技术的演变,因为磷酸铁锂电池和钠离子电池均不使用钴。
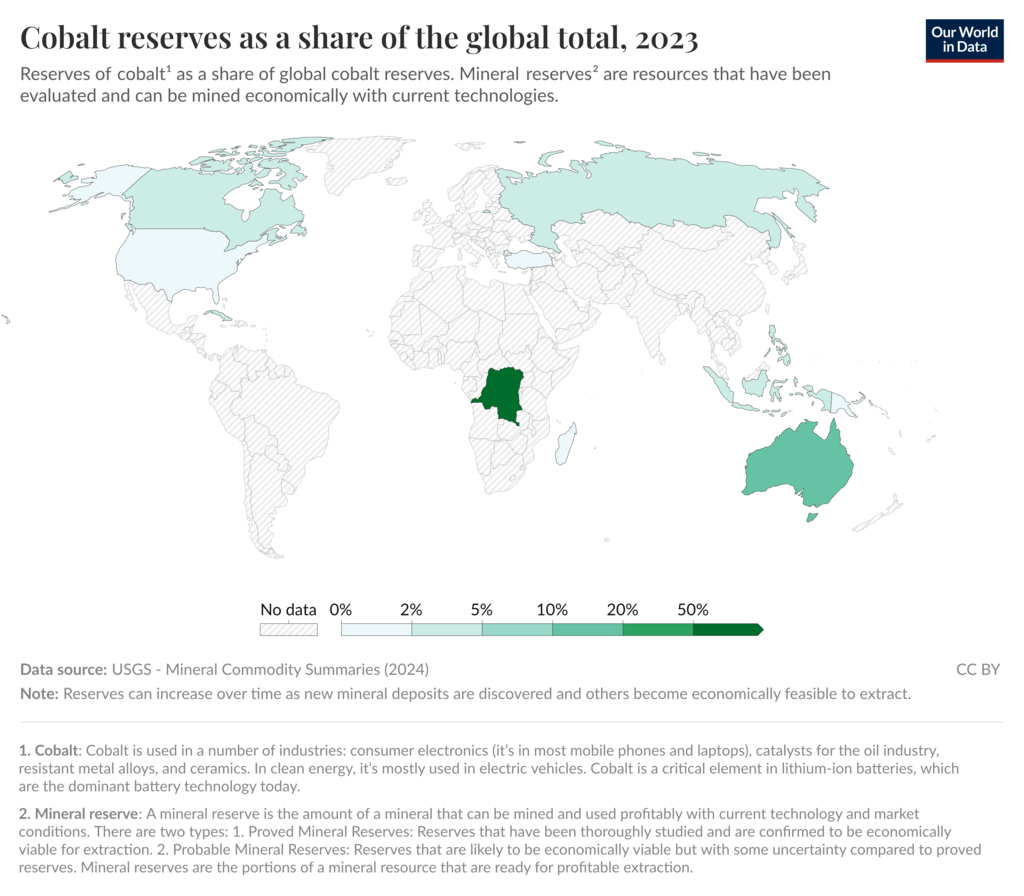
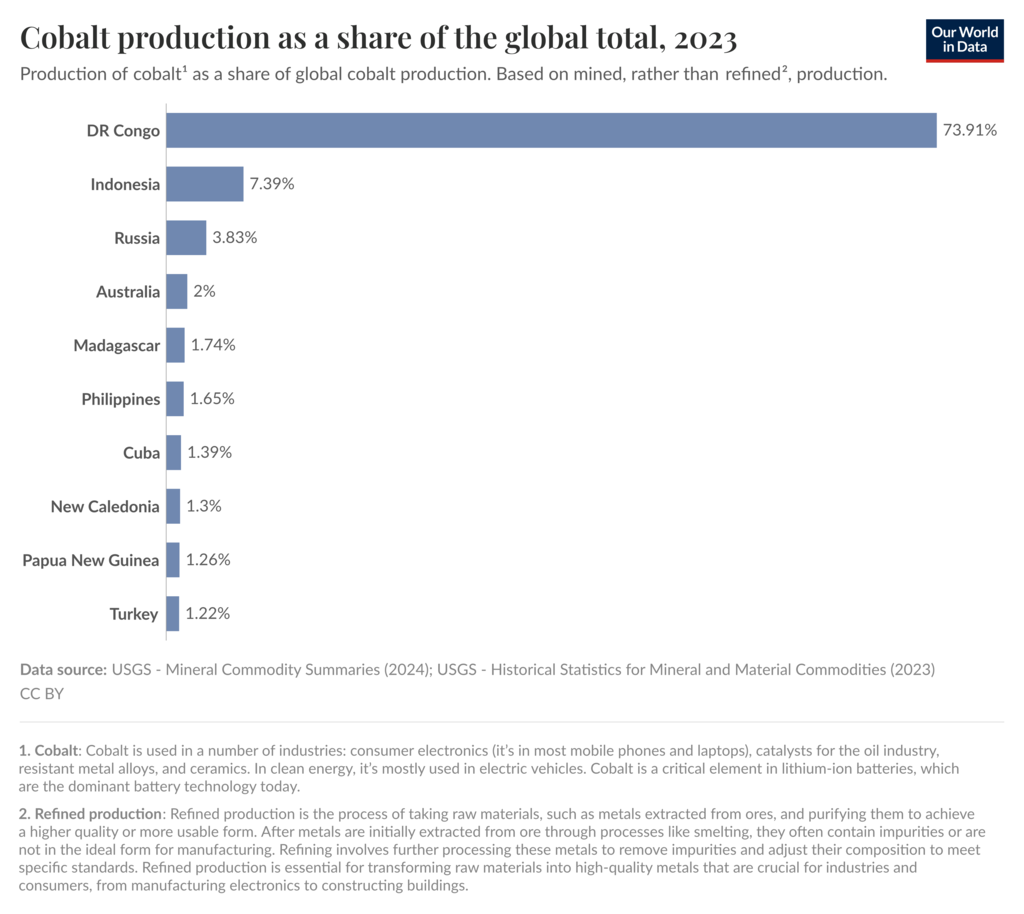
就产量而言,大部分钴产自刚果民主共和国(DRC),占全球产量的近四分之三。其他重要生产国包括印度尼西亚、俄罗斯和澳大利亚。刚果民主共和国也拥有全球已知钴储量的一半多一点,其次是澳大利亚,约占15%。然而,全球最大的钴精炼国是中国,占全球精炼钴的四分之三。
石墨
一种天然存在于铅笔中的碳材料,石墨也是电池负极的关键组成部分,因此对电动汽车和固定式储能电池至关重要。它还用于电弧炉的电极,是钢铁行业脱碳的首选技术之一。
中国是全球最大的天然石墨生产国,占全球总量的四分之三以上。马达加斯加、莫桑比克和巴西紧随其后,开采量则少得多。石墨储量丰富且地理集中度较低,巴西与中国的储量几乎相当,其次是莫桑比克和马达加斯加。
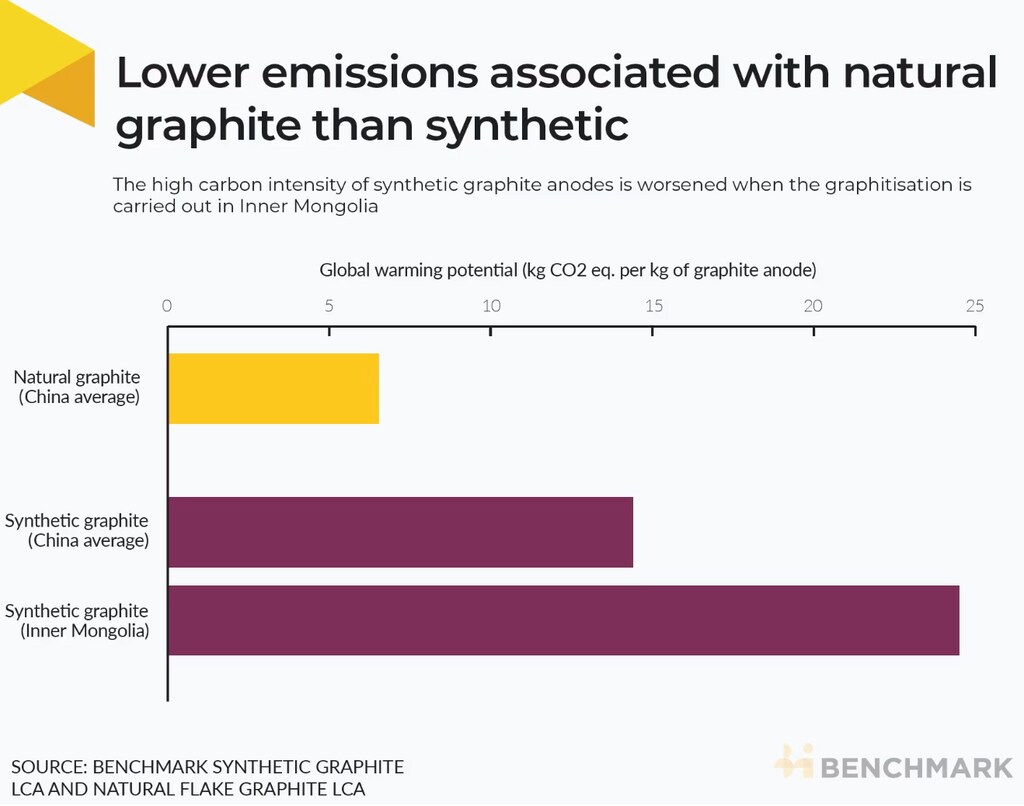
石墨也可以通过化石燃料合成生产,但其全球变暖潜能值据估计比天然石墨开采高出两倍至三倍以上。
稀土元素
稀土元素(REE)是由17种金属元素组成的一个族群,包括镧系金属以及钪和钇。虽然产品中使用的稀土元素数量通常很少,但它们可能至关重要。稀土的一项重要应用是永磁体,没有它,风力发电机便无法转动,电动汽车电机也将无法运转。稀土元素在地壳中并不少见,但与铁、铜或金等金属相比,其浓度极低。
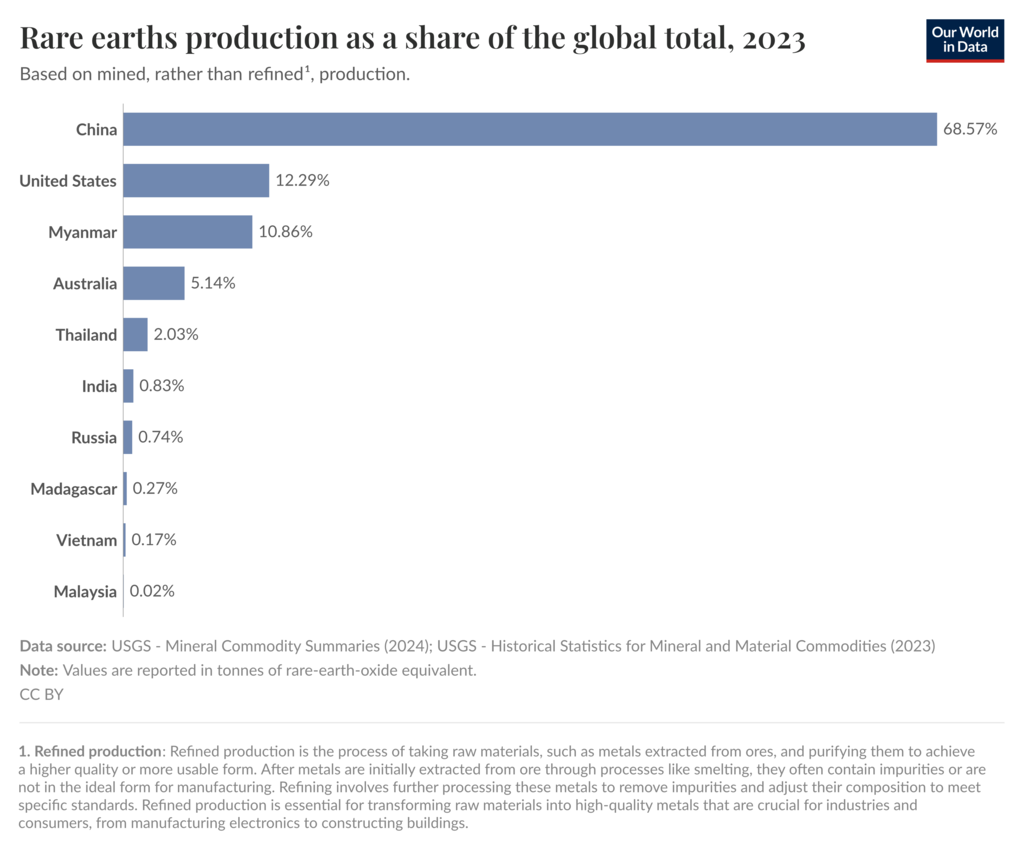
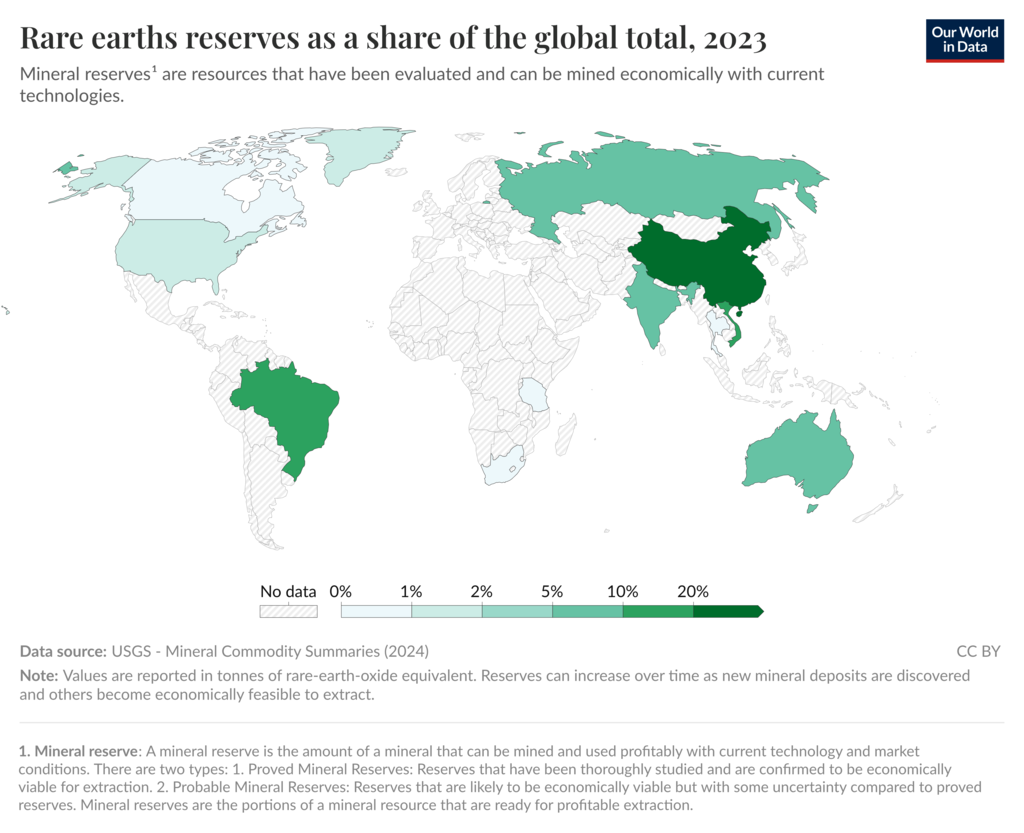
中国主导稀土的生产和储量,占全球总量的三分之二以上。其他主要生产国包括美国、缅甸和澳大利亚。储量的地理集中度较低,但中国仍以40%的占比居首,其次是越南和巴西,各占约20%。
确保关键矿产和稀土元素的未来供应
随着能源转型不断推进、规模不断扩大,确保充足的关键矿产和稀土供应对全球脱碳至关重要。世界经济论坛与麦肯锡联合发布的一份白皮书,已勾勒出关键矿产价值链的发展路径。
该白皮书《确保能源转型所需矿产:通过政策、投资与创新释放价值链》指出,政策、投资和创新是提升供应的关键,包括开辟新矿山和精炼厂,例如在非洲各地,以及通过减少用量或寻找替代品来降低需求。
然而,所有这些方面都离不开合作行动。无论是协调ESG标准、鼓励贸易与合作,还是推动公私合作以降低商业风险,能源转型都依赖于全球化的共同努力。





