撒哈拉以南非洲严重缺电,这早已不是秘密。
不包括南非在内,该地区人均每年用电量平均约为162千瓦时(kWh)。相比之下,全球平均水平为7,000 kWh。
非洲进步小组最新报告指出,一名普通坦桑尼亚人需要大约八年时间,才能用完一名美国人一个月的用电量。
当美国家庭收看美式橄榄球赛季年度压轴赛超级碗时,其消耗的电量是南苏丹朱巴超过100万居民全年用电量的10倍。
但非洲也可以成为低碳能源体系的全球引领者;新技术、新商业模式和公用事业改革在能源领域的变革作用,可与移动电话对电信业的影响不相上下。
该地区已在太阳能、地热能和风能领域取得一些最引人注目的进展。
在大多数能源匮乏地区,有四类广泛适用的技术方案有能力改善能源可及性。第一类是使用太阳能灯、太阳能家用系统和炉灶等独立设备。
第二类是使用节能产品,如节电灯泡、冰箱和风扇。高能效产品通过最大化有限电力的使用效果,提高能源可及性。
第三类是延伸国家电网;第四类是微型公用事业/微电网,即利用太阳能、风能、水能、生物质能或柴油发电的小型发电站,能够覆盖100至250户或更多家庭。
微电网为何“令人振奋”
微电网对非洲尤其具有吸引力,因为它们使能源分散化,赋予服务不足地区自主权。微电网还能调节能源消耗,减轻国家电网的压力,从而降低资本支出,为家庭和政府节省开支。
尽管机遇众多,但仍存在一些挑战,主要包括融资渠道受限、商业和技术专业知识不足,以及监管方面的挑战。
建设一座微电网通常需要开发商承担高昂的前期投入和管理费用;而在用户端,除非贫困家庭能够获得融资或创新的付款方案,否则接入费用可能超出其承受能力。
运营成本也可能居高不下,逐户收费通常既昂贵又耗时低效。
在监管方面,一些陈旧的法律仍然存在,使私营部门难以参与微电网建设。这些过时法规的一个主要影响是造成了发电领域的垄断,而此类垄断通常难以在短期内改变或私有化。
例如在肯尼亚,国有公用事业公司Kenya Power拥有并运营该国大部分输配电系统。政府持有其50.1%的股份,私人投资者持有49.9%。
肯尼亚《2014年农村电气化总体规划》确定了33个拟建设为微电网的新站点,该规划旨在为私营配电商进入微电网领域开辟道路,但有关私营部门参与的政策仍有待最终确定。
目前,Kenya Power运营着15座微电网,其中1座已接入电网,另有10座正在开发中。
东非的突破
然而,东非地区正在取得进展,以应对主要挑战,尤其是融资问题。
2014年,面向发展中国家离网太阳能企业的早期投资创下6,390万美元的纪录,其中两笔大额交易居首:向肯尼亚M-KOPA Solar提供2,000万美元的债务及赠款,以及向总部位于坦桑尼亚的Off-Grid Electric提供2,300万美元的风险投资。
新推出的Energy Access Ventures Fund旨在到2020年前,为农村和城郊地区100万低收入受益人首次提供电力。
该基金于2015年启动,旨在通过对非洲中小企业进行长期股权投资,提升非洲能源可及性。其投资对象为已超越概念开发阶段、进入发电与配电领域的企业,基金还将提供技术专家支持。
这笔5,500万欧元(6,100万美元)的投资最初将面向布隆迪、埃塞俄比亚、肯尼亚、马拉维、莫桑比克、卢旺达、坦桑尼亚、乌干达、赞比亚和津巴布韦
该地区的其他举措也侧重于将技术援助与向金融机构提供的信贷担保相结合,使其能够同时向能源市场的供应端(包括企业家、批发商和经销商)和需求端(终端用户)放贷。
非洲拥有独特机遇,可借鉴东非的成功经验,特别是如何最好地开发和管理离网解决方案以确保最高效率,从而解决本大陆的能源可及性问题。
本文与 Mail & Guardian合作发表。发表本文并不代表世界经济论坛认同其中的观点。
如需跟进 Agenda 栏目的最新内容,请 订阅我们的每周时事通讯。
作者:Daouda Mbor Thiaw 是达喀尔办事处的副合伙人,该办事处隶属于Dalberg Global Development Advisors(DGDA),这是一家专注于发展议题的全球领先战略咨询公司。Ciku Kimeria 是DGDA的非洲区域传播经理。
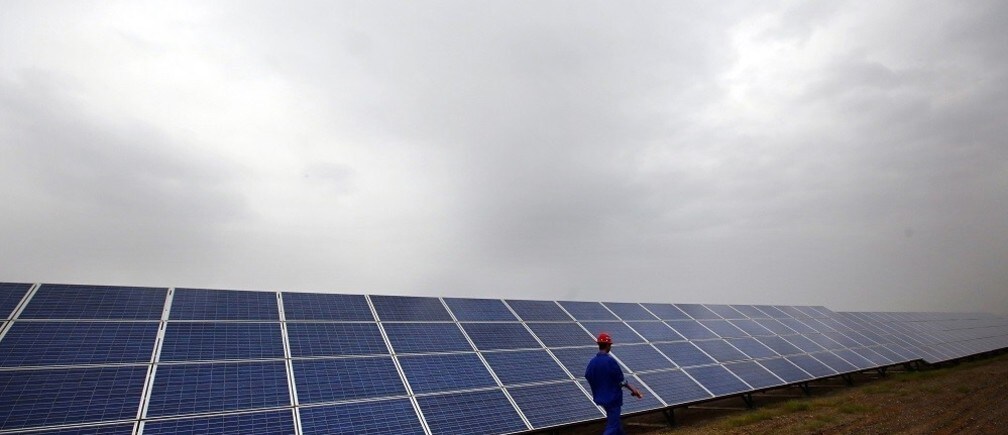
图片:一名工人在太阳能发电场检查太阳能板。REUTERS/Carlos Barria.


