在客户和社会需求的推动下,全球企业正日益积极采取可持续发展行动。
购买可再生能源是企业气候领导者减少排放的一项重要途径。
我们概述了购买可再生能源的三种方式、影响市场力量的趋势,以及与政府有效合作为何至关重要。
气候危机是我们这个时代的决定性挑战。自19世纪以来,人为排放已使地球升温约1.1摄氏度,据政府间气候变化专门委员会(IPCC)的数据。从洪水到野火,其影响今天已然显现。而未来可能会更加糟糕。联合国近期发布的一份报告分析了各国目标,结果显示,当前承诺将使世界走上本世纪末升温2.7摄氏度的路径。
需要采取行动的不仅是各国政府。全球企业也在承认自身责任。可持续发展显然是好的商业之道——而且很可能是未来唯一的经营方式。已有900多家企业制定了基于科学的目标,以使其排放符合《巴黎协定》的要求。对许多企业而言,减少温室气体排放最重要的近期举措之一,是减少用电所产生的排放(范围二排放),具体做法是采购例如太阳能和风能等可再生能源。
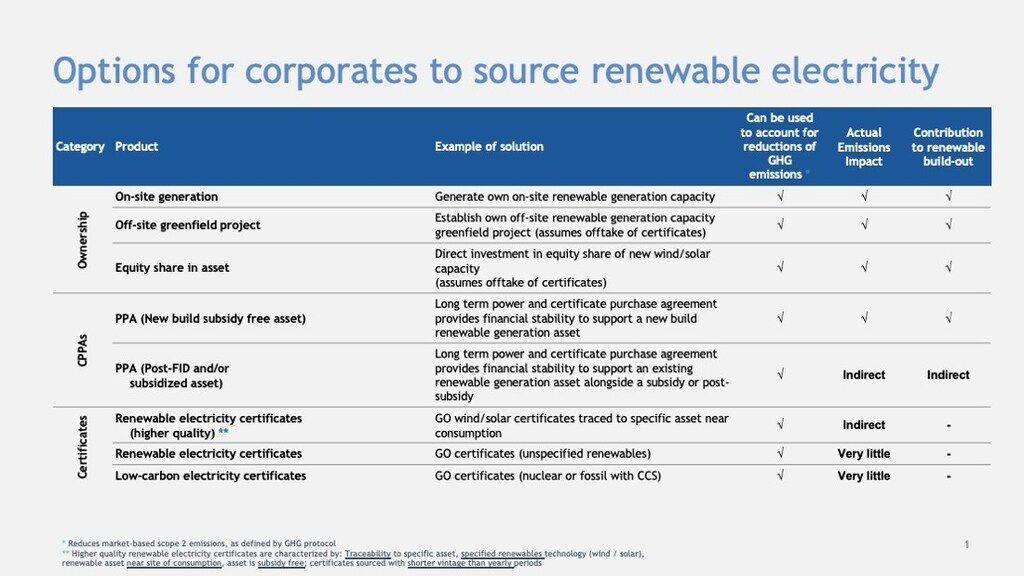
企业购买可再生能源的3种方式
购买绿色电力证书(例如GOs(欧洲)或RECs(美国)),以匹配其用电量。尽管这一过程简单,但它不会促进可再生能源设施的建设(证书来自现有电厂,有时甚至来源不明)。
签署企业电力购买协议(CPPA),这是一种长期供应合同,通常采用固定价格结构,涵盖可再生电力和证书。CPPA可确保能源可追溯至特定的风电场或太阳能电场。CPPA还可降低与电价波动相关的风险。如果某企业一年前已通过CPPA锁定电价,那么它将能够抵御近几周许多国家批发市场上出现的创纪录高位的电价。
投资并拥有可再生能源资产。这可以是场外投资,例如持有新项目的股权,或在其他地点共同开发绿地项目;也可以是场内投资,例如通过来自附近风电场的专线供电,或在工厂屋顶安装太阳能电池板。
影响可再生能源采购的3大趋势
近年来,可再生能源采购大幅增长。在美国,2020年签订了100多项企业可再生能源采购交易,合计装机容量超过10吉瓦,而2015年仅为1.5吉瓦。在欧洲,仅2020年CPPA的规模就达到3.5吉瓦,传统买家(如科技公司)签订了创纪录的采购量,同时制药和零售等新兴行业也进入了市场。亚洲近期也取得了进展,例如台积电与Orsted在台湾于2020年签订了920兆瓦的合同,这是迄今规模最大的CPPA。
随着可再生能源采购市场日趋成熟,三大新趋势正在引领其发展方向。
1. 额外性
这意味着企业买家正在激励新建可再生能源项目。企业可以助力推动一个已规划但尚未获得预算的风电项目落地。通过签署可提供稳定收益来源的CPPA,企业买家为开发商提供了足够的确定性,使其能够建设该风电场。判定一个项目是否具有额外性的另一标准是其未获得补贴。随着公民社会要求企业提升绿色雄心,从额外来源购买可再生能源的趋势将持续下去。
2. 全天候(24/7)供应
已有50多家企业实现了100%采购可再生电力,还有数百家企业承诺实现这一目标。在实践中,这意味着按年度将企业用电量与可再生能源发电量进行匹配。但随着雄心不断提升,部分企业现开始尝试在实时(即同一小时内或更短时间内)将用电需求量与等量的可再生能源供应相匹配。
要在较长时间范围内实现这一目标,需要基荷可再生电力(例如可持续生物质能或地热能)或储能。然而,需要指出的是,目前24/7仍是一个指引性目标。即使是最具前瞻性的企业,目前也不指望在每小时基础上匹配100%的能源。相反,它们正在寻找提高绿色电力匹配比例的方法,并随着时间推移,最终实现100%全天候可再生电力供应。
3. 监管框架的进步
行政壁垒仍在阻碍增长。在供应端,冗长且不可靠的许可程序限制了满足企业在所需地点的需求所必需的风能和太阳能设施建设。在需求端也存在壁垒。正如世界经济论坛2021年的一份论文所示,2021年世界经济论坛论文,严格的监管往往使可再生能源买家无法参与电力市场和使用电网,在新兴市场尤为如此。
消除监管壁垒将释放可再生能源采购的全部潜力,并带来显著的经济效益,例如增加企业投资,以及通过具有竞争力的可再生能源降低能源成本。越来越多的监管机构似乎已认识到这些益处。例如,欧盟近期提出的立法旨在到2030年将排放量减少55%,其中包括推动CPPA等措施。
世界经济论坛在推动清洁能源转型方面做了哪些工作?
另一个例子是韩国,该国今年开始允许采购可再生能源证书和电力,但仅限于符合条件的企业。越南即将启动一项1000兆瓦的CPPA试点计划。这些都是两个市场的积极举措,但在企业可再生能源采购实现规模化之前,仍有若干问题需要克服。
尽管监管框架已取得进展,但要释放企业可再生能源采购的巨大潜力,仍有大量工作亟待完成。此外,企业在额外性和24/7方面的绿色雄心也需进一步提升。但历史表明,只要企业致力于应对问题并与政府携手合作,便能克服任何挑战——即使是我们这个时代的决定性挑战。