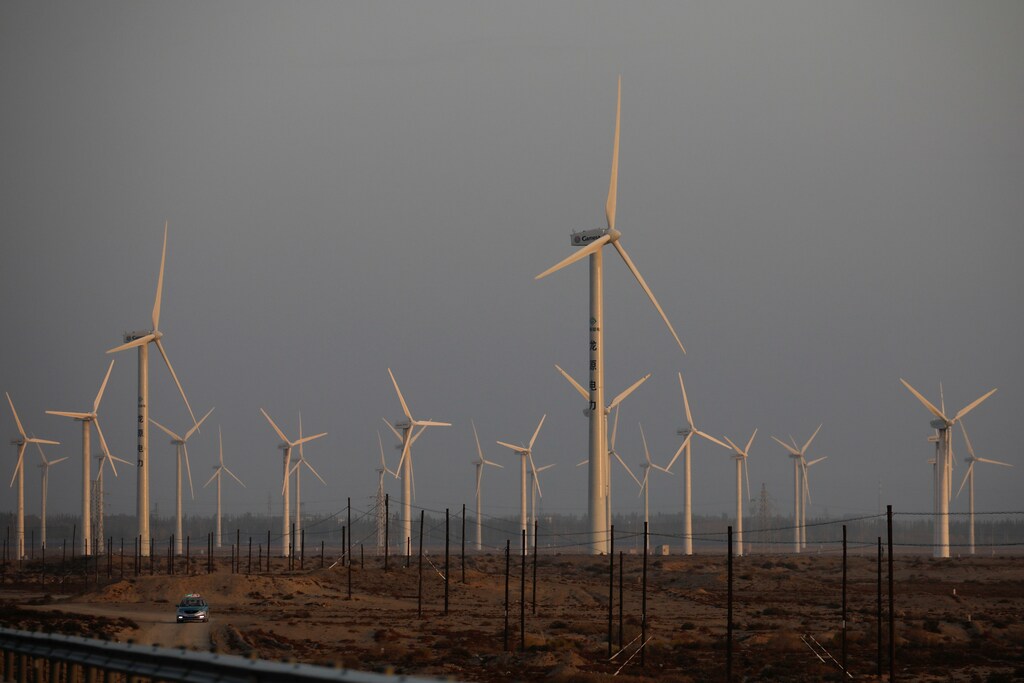
中国正在快速脱碳,并可通过制造和出口清洁能源技术支持全球脱碳努力。
然而,贸易摩擦以及对绿色价值链经济安全的担忧,正威胁着全球向清洁能源转型的步伐。
全球贸易和合作不受阻碍,将有助于加快绿色能源转型;而合作建立在国家和地区之间互信的基础上。
全球贸易畅通将有助于加快绿色转型;同时,要实现相对公平的竞争,合作也取决于国家和地区之间的信任。
中国正在国内推进脱碳,并可通过制造和出口清洁能源技术,助力其他国家脱碳。然而,贸易摩擦以及对绿色价值链经济安全的担忧,可能拖慢清洁能源转型。
中国在2023年投运的太阳能装机容量,相当于全世界在2022年投运的总量。如今,中国拥有全球超过三分之一的风电装机容量,太阳能光伏装机容量所占份额也同样如此。总部位于深圳的比亚迪正与特斯拉角逐全球最大电动汽车制造商之位,而中国生产的电动汽车电池约占全球总量的四分之三。
DNV的《中国能源转型展望》报告于4月发布,预测到2050年,中国可再生能源装机容量将增长至四倍,进一步巩固其作为全球绿色技术最大投资者的地位。
中国能源转型的规模意味着,这不仅是北京关注的重要议题,也引起了布鲁塞尔和华盛顿政策制定者的注意。他们担心,对出口绿色技术提供补贴会人为压低价格并扭曲竞争。
中国脱碳影响全世界
中国不仅在可再生能源领域举足轻重。中国消耗了全球26%的一次能源,是各类能源领域的超级大国。中国排放的能源相关二氧化碳占全球三分之一,这意味着中国脱碳的速度影响着我们所有人,而其转型步伐是决定全球排放轨迹的最关键因素。
煤炭占中国能源结构的56%,给中国的能源使用蒙上阴影。自2014年以来,煤炭消费量大体持平,但在2021年至2022年间有所增加,并于2023年进一步大幅攀升。

我们预计,煤炭消费量将在未来四至五年达到平台期,之后逐步下降,到2050年降至当前水平的三分之一;尽管如此,届时仍将占全球煤炭使用量的44%。中国的煤炭主要来自国内,而大部分石油和天然气依赖进口。石油使用量可能在2030年前达到峰值,到2050年将减少一半以上;天然气使用量到2050年预计与当前水平大致相同。
即使北京将自给自足置于能源政策的核心,我们仍预计2050年中国使用的石油和天然气大部分将依赖进口。
与中国化石燃料的发展并行的,是清洁能源的显著增长。可再生能源在中国总发电量中的占比将从目前的30%升至2035年的55%,并于2050年达到88%。中国的用电量本身也将接近翻倍——这显然是一个电力规模不断扩大、结构日益绿色化的故事。
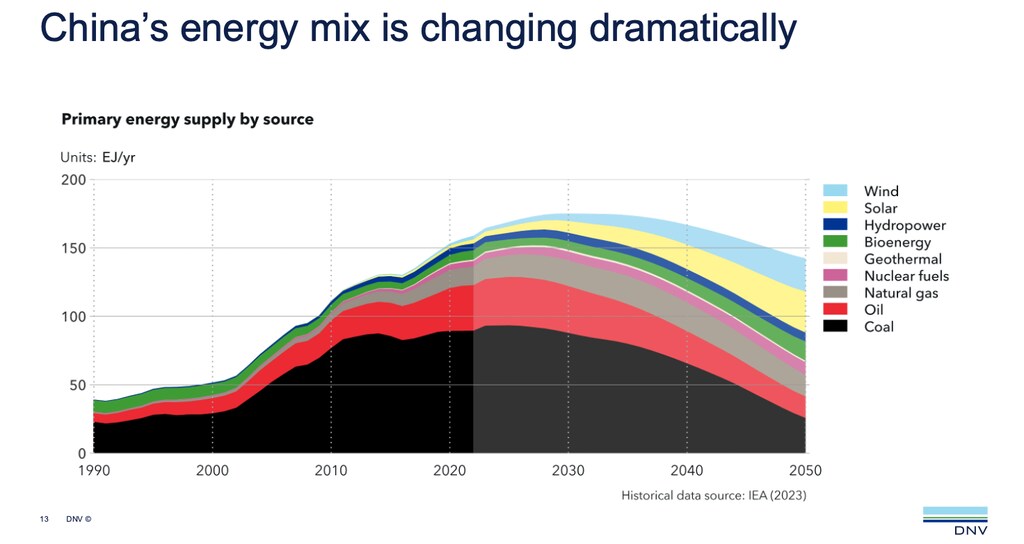
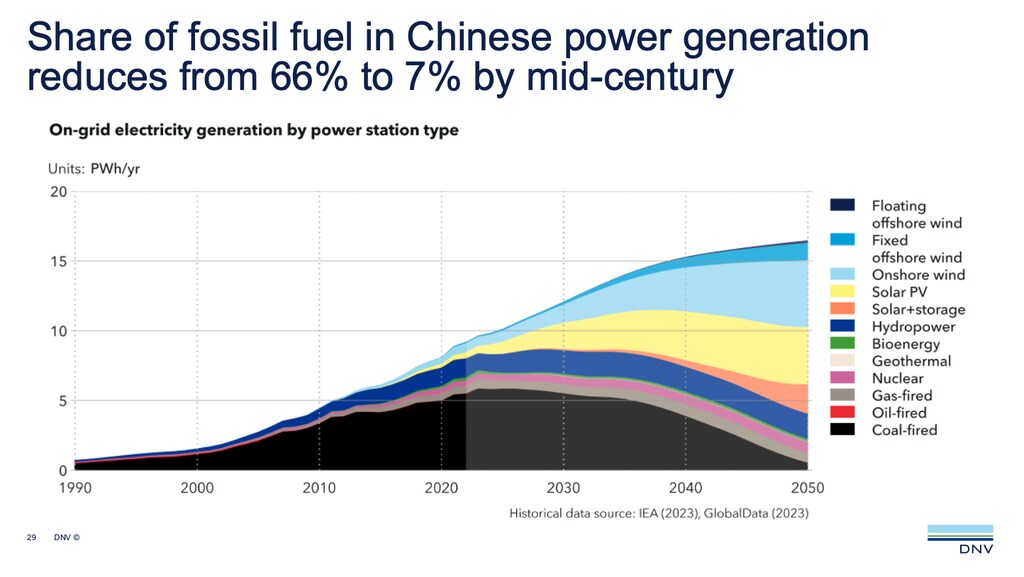
为更好地理解这一转型的速度,仅在10年前,风能和太阳能各自对发电量的贡献还不到1%。如今,太阳能和风能分别贡献了中国7%和8%的发电量,到2050年,这一比例将分别升至38%。
中国的核能发电也在增长,尽管增幅不大。我们预计,到2050年,核能发电绝对量将增至两倍以上,但其占比仍将维持在不高的5%,远低于太阳能和风能。
中国:世界制造业强国
多年来,中国一直是世界制造业强国。在不少领域,中国生产的商品不仅供应了直到最近仍是世界人口最多的国家,也供应了我们所有人。
对中国而言,能源转型也是延续这一趋势的机遇,包括进军新的领域。中国此前在这些领域仅取得过相当有限的成功,例如制造内燃机汽车。另一方面,电动汽车(EV)迄今展现出截然不同的竞争格局:2023年,中国生产的电动汽车约占全球总量的60%。
冷战结束以来,全球合作与贸易不断发展,世界从中受益。一个地区的成果和进步很快会惠及其他地区,其影响是几乎所有技术的价格大幅下降,其中包括如今能源转型所需的技术。
中国能源转型的速度和规模,使其生产商和出口商能够充分利用持续的成本学习效应,推动技术成本下降。有时,慷慨的支持机制还会进一步压低成本。
希望发展本土绿色价值链、产业和就业,同时确保关键技术供应安全的政策制定者,并不总是欢迎后者。本月早些时候,美国对中国电动汽车和太阳能电池板大幅提高了关税,而欧盟正在调查中国风能和电动汽车产业获得的补贴。可能采取的缓解措施很可能会加剧贸易摩擦。
中国能够助力清洁能源转型
尽管面临一些阻力,中国仍在全球清洁能源技术制造和出口领域占据主导地位。以太阳能为例,中国占全球出口的80%,其中欧洲是最大的目的地市场。沙特阿拉伯和巴基斯坦等国家的采用量也在增长。
世界经济论坛正在采取哪些行动推动清洁能源转型?
这表明,价格可负担性是决策者考虑的关键因素,尤其是在气候目标紧迫、欧洲还面临能源安全担忧的情况下。因此,政策制定者需要在经济安全与气候问题之间谨慎权衡。
全球贸易畅通将有助于加快绿色转型;要实现相对公平的竞争,合作也取决于国家和地区之间的信任。在当前这场博弈中,对地区经济安全的担忧可能会拖慢全球气候行动和减缓气候变化的努力。




