报纸常常声称,欧洲的能源价格远高于全面推行水力压裂技术的美国,并认为这正在削弱欧洲工业的竞争力。但这种危言耸听的观点只有部分属实。首先,让我们区分三种主要能源类型,并探讨它们如何影响这场争论。
石油价格在全球各地都是相同的。价格差异仅源于当地的税收或补贴。
电力(电费)成本在各国之间,甚至在各行业之间差异极大。国际能源署(IEA)的一些数据表明,欧盟的平均电价几乎是美国的两倍。但更详细的研究显示,在一些高耗电行业中,至少在欧洲西北部,成本与美国相近。可再生能源的高昂成本主要通过对家庭征收附加费来承担。
天然气:同样,各国价格差异很大,但美国的水平似乎约为欧盟平均水平的三分之一,且在相当长一段时间内可能仍将保持较低价格。
天然气更便宜,并且在许多行业中电力也更便宜,这无疑使美国企业具有比较优势。但这是否足以预期产业大规模跨越大西洋转移?能源约占GDP的3%至5%,但在制造业总成本中所占比例更高。此外,欧盟制造商仅在一种化石燃料上承担更高成本。能源成本只是影响竞争力的众多因素之一。
更便宜的天然气和电力理应推动美国钢铁或化工等高耗能产业的复兴。但这将伴随着美国其他制造业的相对衰退,以及迟早出现的美元升值。水力压裂本身成本高昂,如果该行业保持开放竞争,利润将被压缩至成本加正常回报率等于价格的水平(页岩气并非免费的午餐!)。此外,开采页岩气和扩大高耗能产业所需的资源在其他地方将无法获得。这意味着,美国经济中的一些其他行业将不得不比页岩气革命未曾发生时萎缩或扩张得更少。因此,即使高耗能产业从欧洲转向美国,一些非高耗能领域的企业(通常是知识密集型的)也很可能向相反方向流动。
这一进程在过去十年间已经开始。欧盟的国内能源和原材料资源比美国少,现在每年需为能源进口账单支付超过5000亿美元,远高于美国。页岩气革命将加剧这一差距,据估计美国的能源账单基本将降至零,而欧盟的则可能增加。
迄今为止,欧盟通过增加非能源密集型制成品的出口,抵消了较高的能源账单,欧盟制造业出口在全球市场中保持了份额,而美国的份额则有所下降。
欧盟的能源行业需要根本性改革。各国和各行业之间巨大的成本与价格差异表明,市场整合不足,仍存在大量低效之处。因此,亟需加强市场一体化,使电网更加“智能”,并限制可再生能源推广的成本。这将带来效率提升,使整个欧洲经济受益,而不仅仅是工业部门。
如果欧盟要实现将经济能源强度降低20%的目标,那么部分高耗能产业(无论如何,这些产业雇用人数较少)迁往美国很可能会成为其中的一部分。然而,如果管理得当,欧洲的竞争力不会受到威胁,因为其他能源密集度较低的产业届时将有更大的扩张空间。
《欧洲2020竞争力报告》 本周发布。
作者:Daniel Gros 是欧洲政策研究中心(CEPS)主任。
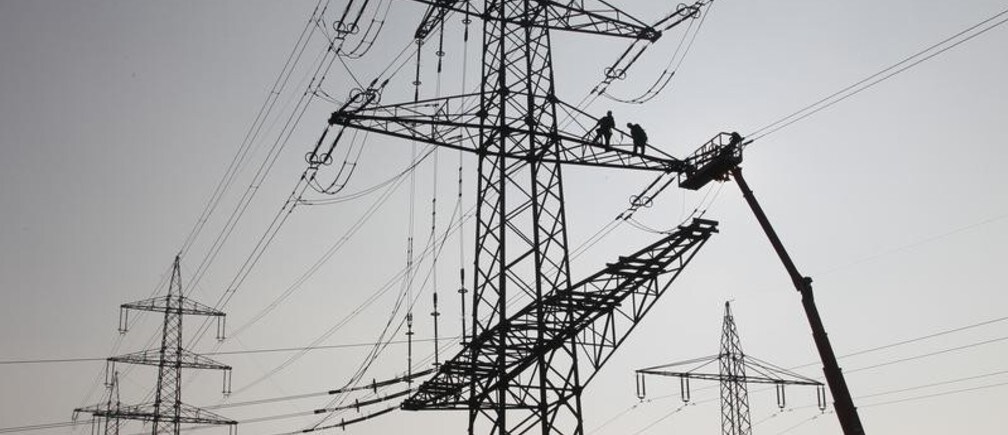
图片:2011年11月8日,两名工人在科隆附近的特罗伊斯多夫修复一条高压输电线路。REUTERS/Wolfgang Rattay


