实现零碳电力系统需要全球电力体系发生重大转变,世界需要从化石燃料转向无碳电力。
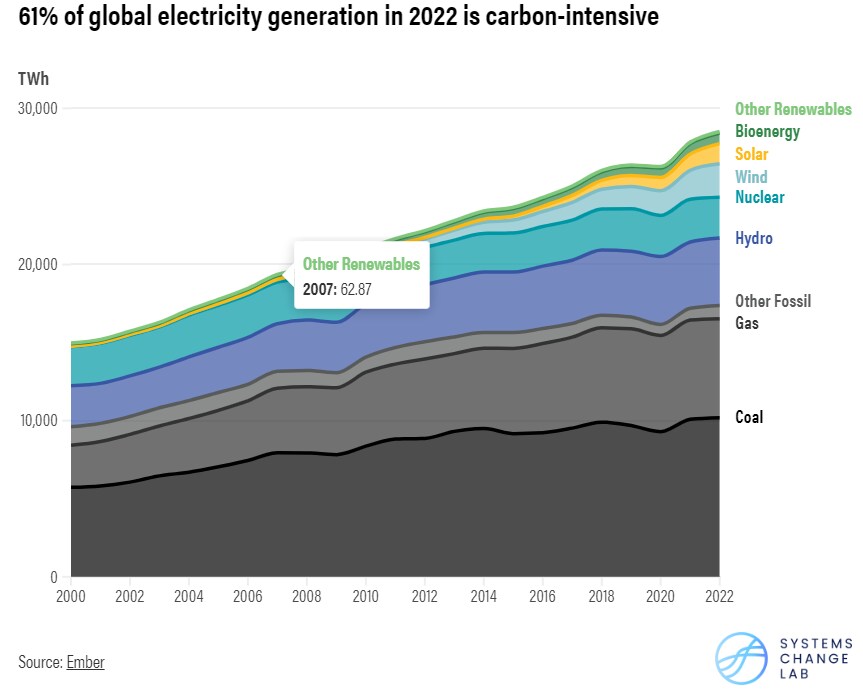
化石燃料仍然主导电力生产,76%的电力来自污染性的化石天然气、煤炭和其他化石燃料。
电力行业排放量在2022年继续增长了1.8%,而实现零碳电力系统所需的技术和投资如今已经具备。
向零碳世界的公正转型是可能的,但这需要工人、雇主、政府、社区和公民社会之间的对话与积极规划。
要避免气候变化最严重的影响,全球电力系统需要发生重大转变,世界需要从化石燃料转向无碳电力。虽然能够实现这一目标的技术和投资现已具备,但必须大幅加快行动步伐,并以更加公平的方式推进,以建成脱碳的能源系统。
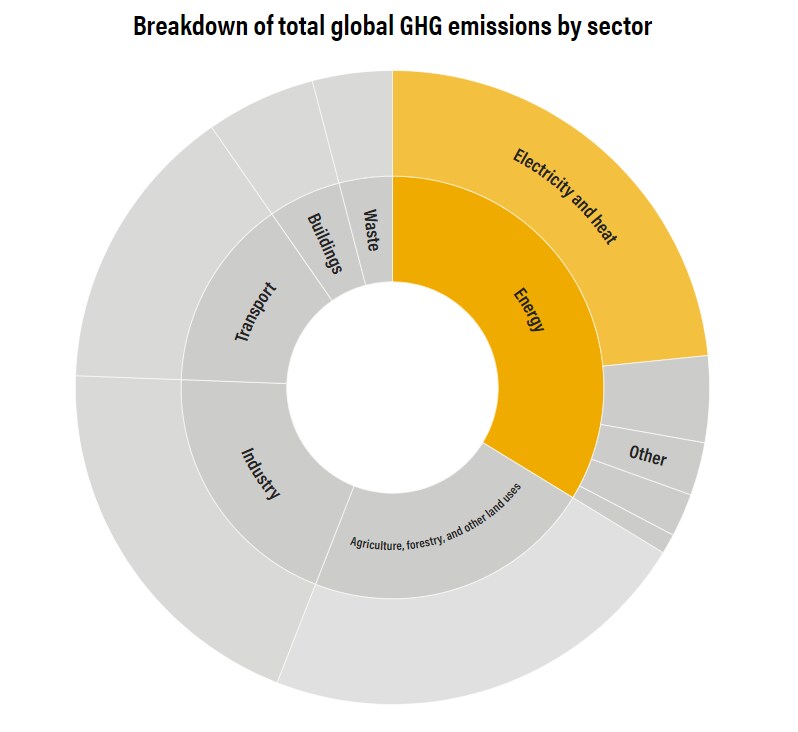
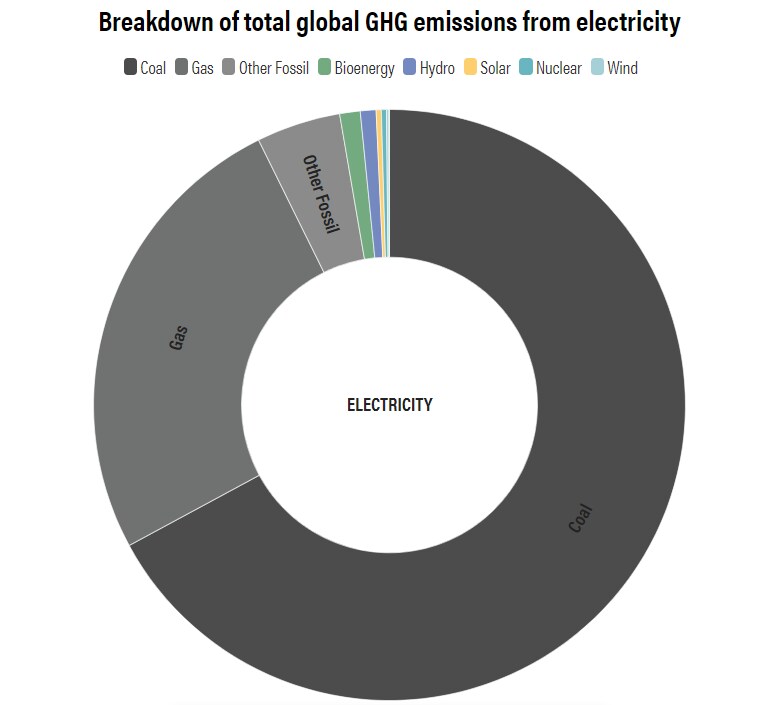
化石燃料仍然主导电力生产:76%的电力来自污染性的化石天然气、煤炭和其他化石燃料。这些来源产生了全球温室气体排放量的23%,而在2022年,电力行业的排放量继续增长了1.8%。
我们不仅需要改造现有系统,还必须为缺乏电力供应的7.33亿人带来现代、清洁的电力。无碳电力需求已在增长——现在每7辆新车中就有1辆是电动车——随着交通系统电气化以减少汽油和柴油燃料污染,这一需求只会进一步增加。但这些积极进展的速度仍不够快。
转变全球电力系统并非易事,但至关重要。以风能和太阳能等可再生能源取代化石燃料,确保全球能源可及、推进电网系统现代化并提高能源效率,等其他行动,对于建立公平且可持续的全球电力系统至关重要——在这样的系统中,人类、自然和气候都能够繁荣发展。
Systems Change Lab通过分析最新科学和数据,判断全球能源系统脱碳的当前进展状况。我们追踪四项对建立无碳、公平电力系统至关重要的转型:
1)逐步淘汰未采取减排措施的煤炭和天然气发电
煤炭是碳排放强度最高的发电方式:它几乎占电力行业全部排放量的70%。煤炭会排放汞(一种有毒重金属)、氮氧化物(造成烟雾的主要成因)和烟尘等污染物。因此,退役燃煤电厂、停止新建电厂以及在全球范围内逐步淘汰未减排的煤电至关重要。
煤炭在发电中的占比在2019年达到约37%(即新冠疫情大流行之前),且已在全球范围内持续增长,这主要是由于能源需求上升,尤其是中国和印度等依赖煤炭的国家。
为将升温控制在1.5摄氏度(2.7华氏度)以内,并防止气候变化最严重的部分影响,我们的数据分析表明,至多全球电力的2.5%可来自未减排的煤炭(即燃烧时未使用碳捕集设备)到2030年为止。所有未减排煤电都应在2040年前停止。
这意味着煤炭在发电中的占比必须以比近年快6倍的速度下降。目前数据并未表明全球正接近这一速度,尽管英国等部分国家已出现快速下降。
煤炭消耗总量与电网中煤电占比的走势似乎正在分化,但速度仍不够快:在疫情期间煤电发电占比趋于平稳后,发电量2021年增长8%,2022年又增长2%——尽管这可能是2022—23年俄罗斯入侵乌克兰后能源危机引发的暂时反应。
淘汰未减排的天然气发电同样重要,因为它占电力系统排放量的四分之一。我们的分析表明,未减排天然气发电应在2045年或更早(至2035年)在富裕国家实现淘汰。天然气在发电中的占比在2019年前持续上升——达到24%(新冠疫情大流行前)——此后已逐步下降至2022年的22%。从绝对发电量来看,其基本持平,表明其仍未朝着正确方向发展。
2)快速扩大零碳发电规模
向可再生能源转型至关重要,尤其是考虑到工业、交通和建筑等其他系统的脱碳将依赖零碳能源的供应。可喜的是,过去十年间可再生能源发电成本已下降75%,使扩大可再生技术规模成为可能。在全球范围内,可再生能源装机容量在2000年至2020年间增至三倍,且风能和太阳能发电量中近三分之二目前比最便宜的化石燃料更具成本效益。
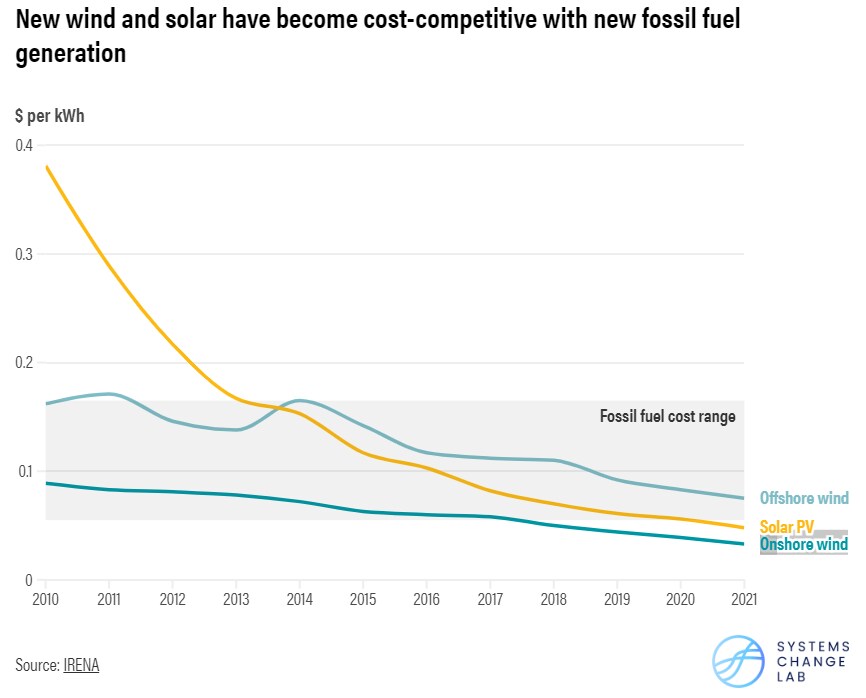
风能和太阳能目前仍仅占相对较小的发电比例,2021年总体占比为10%,但增长速度接近指数级。太阳能光伏发电在过去五年中年均增长近25%,风电则年均增长14%。为使世界保持在将升温控制在1.5摄氏度(2.7华氏度)以内的轨道上——科学家认为这是避免一些最具灾难性气候影响所必需的上限——零碳能源到2050年应供应几乎全部电力。在高比例情况下,风能和太阳能需要电力系统转型,包括具备管理可变发电量的能力,通过建设电网、储能和稳定电源来支持风能和太阳能。
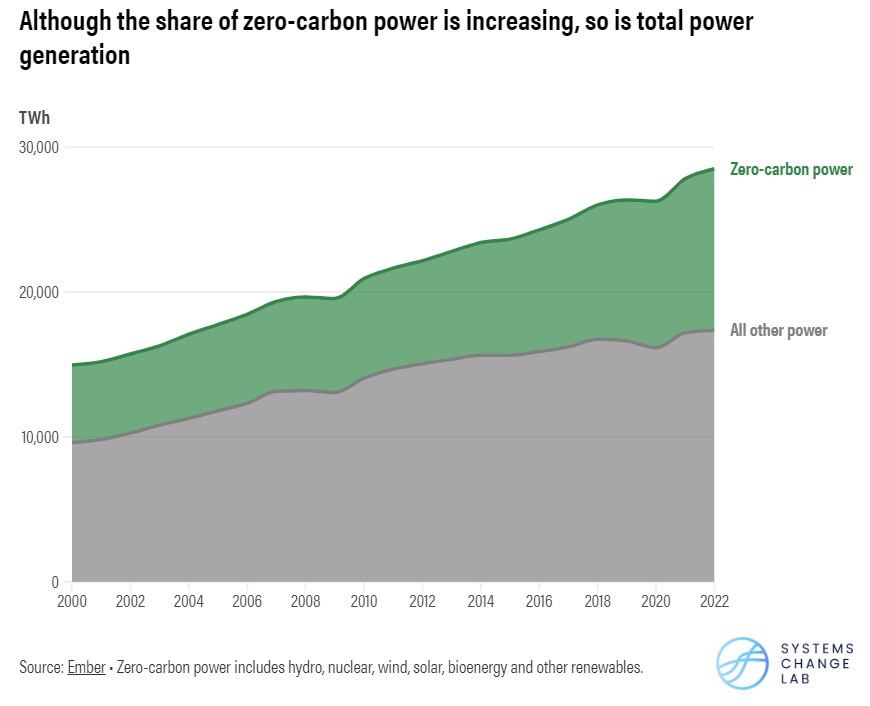
实现零碳电力系统面临的一项挑战是,总发电量显著增长,在2000年至2022年间几乎翻了一番。工业或交通等其他系统的电气化也可能继续推动增长。所幸,2022年新增的全部发电装机容量中有83%为可再生能源,零碳电力的占比在短期内似乎不太可能停止增长。
强有力的政策支持是可再生能源增长的核心,且这种支持正在全球范围内增强。2022年,美国通过了《通胀削减法案》,该法案为零碳电力技术设立了新的税收抵免,并为零碳电力及输电和储能等相关技术提供了超过300亿美元的新资金来源。2023年初,欧盟推出了《欧盟绿色协议产业计划》,同样旨在通过监管变革和为项目提供新资金来推动零碳电力发展。然而,中国在零碳能源补贴方面的支出仍居全球首位,2022年总额达5460亿美元(不过,与美国和欧盟的立法不同,这一数字还包括电动汽车方面的支出)。
3)推进电网现代化、扩大储能规模并管理需求
当今的电网主要围绕相对较少的大型发电厂设计。然而,未来以风能和太阳能为主导的电网将拥有更小型、分布式的电源,以及大型公用事业级项目。这种多元化的资源组合需要新的电力管理方式、电网基础设施和储能能力。
在这些系统实现现代化的同时,还必须考虑交通、工业和家庭供暖等领域电气化带来的需求增长,但也存在提高效率的机会。不同独立电网之间的互联将提供平衡能力,并可接入具有最佳可再生能源潜力的地区。
储能是应对可变供需的一种解决方案。通过大规模部署公用事业级电池,并投资于车辆到电网和建筑到电网的电力,可以增强可变可再生能源所产生电力的可靠性。
公用事业级电池通常无法提供与抽水蓄能水电相同的长期储能潜力——后者是目前规模最大的储能技术——但电池储能占地更少,且正变得便宜得多。因此,2016年至2021年间,公用事业级电池储能容量的平均增长率为每年50%。尽管2022年存在供应链挑战(尤其是锂短缺),但全球各地正大力扩大采矿规模并使供应链多元化,以防止中断和价格波动。

增加锂开采确实存在重大环境影响风险,可能会污染地下水并加剧当地空气污染,除非改善矿山管理和治理。除了改进采矿,其他储能解决方案也可供选择,并正在争夺市场份额,例如热能储存、氢燃料电池以及其他不依赖锂的电池化学类型。
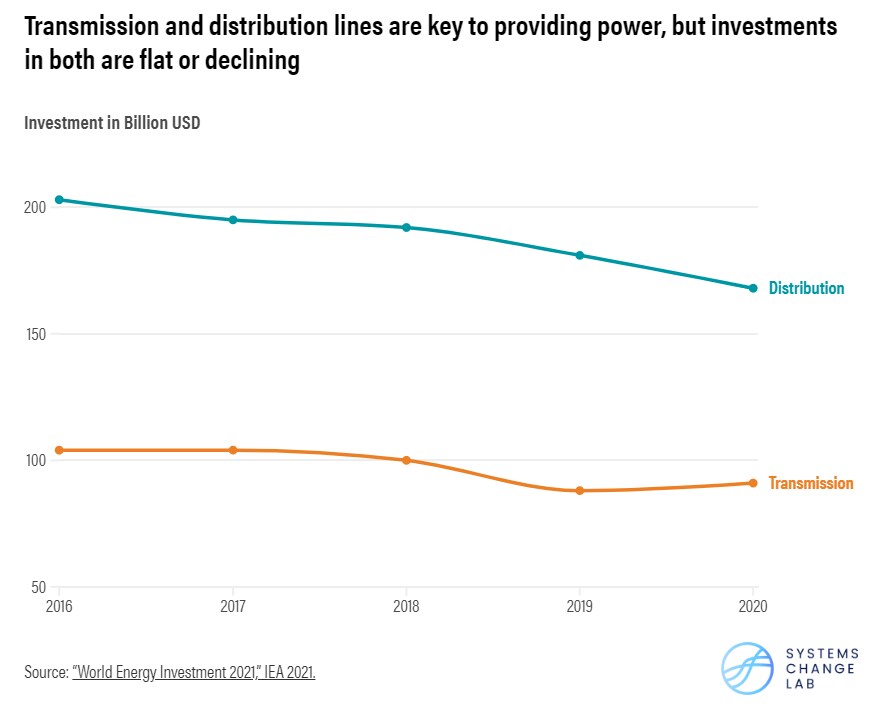
输电线路投资,输电线路将电力从发电地远距离输送到需求地,对于确保风能和太阳能发电场选址于能够获取最佳资源的地方至关重要。2016年,1040亿美元的资金被分配给全球输电网。该投资到2019年下降至880亿美元。然而,2020年的数据显示增长3.3%,投资达到910亿美元,这表明该环节的投资可能正开始朝着正确方向发展。事实上,这些数据未包括在《通胀削减法案》(2022年)中承诺的新投资。
配电线路,它将电力输送到家庭和企业,对于确保每个人都能可靠用电同样重要。令人担忧的是,配电网投资正在减少。2016年,2030亿美元被投入全球配电系统,此后年均下降5%,到2020年降至1680亿美元。
在需求侧,有针对性的价格调整,即根据用电需求增减价格,可能会促使用户将用电转移至非高峰时段,以帮助平抑需求,并减少全天发电厂大幅升降负荷的需要。
提高能源效率涵盖从家庭供暖和制冷到电动汽车的各个方面,也将降低电网的峰值需求。通过能效措施节省的兆瓦意味着所需的发电兆瓦数减少。
4)确保能源可及与公平转型
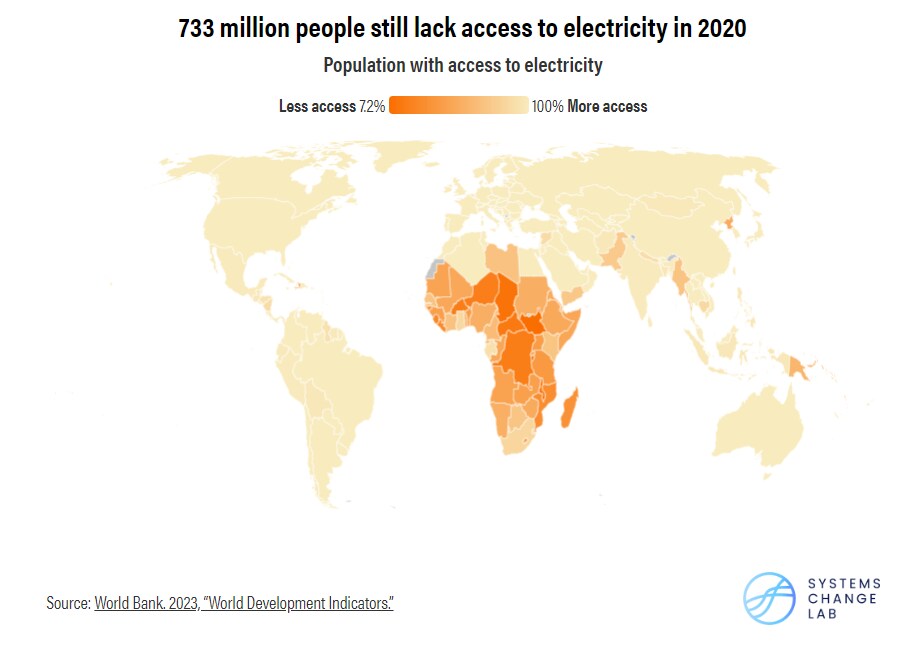
负担得起、可靠且清洁的能源是一项基本权利,使人们能够获得关键服务,提升机会并促进经济发展。尽管在过去十年中又有11.4亿人获得了电力供应,但仍有很长的路要走:电力普及率低于25%的国家仍然存在,例如南苏丹、马拉维和尼日尔,并且许多人的供电服务不可靠。2020年,仍有7.33亿人无电可用。
缺乏可靠电力会造成严重影响:家庭无法持续满足日常需求,工业和企业也无法高效运转。此外,极端高温等气候变化的加剧,使得更多依赖可靠电力运行的机械风扇制冷成为必需。经济影响同样存在。例如,频繁的停电每年使巴基斯坦损失约180亿美元,相当于其GDP的6.5%。
根据联合国可持续发展目标,世界各国领导人承诺实现到2030年实现普遍用电。当前的预测表明,如果不采取进一步行动,各国将无法实现这一目标:6.72亿人到2030年仍将无法获得电力。截至2019年,103个国家提交了强有力的电气化计划。这些计划包含具体目标、实施方案,并明确了负责制定战略的机构。要实现这一目标,需要采取更加协调一致的行动并投入更多资金:据国际能源署估计,从现在到2030年,所需资金约为350亿美元。
电气化的推进方式很可能因国家和地区情况而异。在某些地方,接入较大的电网是合理的,例如西非的部分地区,因为该地区人口密度高,且现有电力系统配置较为合适。在其他地区,在有力的监管框架支持下,微型电网和离网能源将是最佳选择。令人鼓舞的是,微型电网的应用正在迅速增长,用户数量在2010年至2019年间增长了一倍多。
协同推进变革,共建可持续未来
要将电力系统从煤炭和天然气转向零碳能源,需要审慎而迅速地采取行动,并进行能够大规模带来变革的投资;这些举措必须同步推进。
时间紧迫,全球协调行动不能再拖延:应逐步淘汰未经减排措施处理的煤电和天然气发电;迅速扩大零碳发电规模;推进电网现代化,扩大储能规模并管理需求;确保所有人都能获得能源,并实现公平转型。
总体而言,这些变革可以打造一个以无排放能源为动力的世界,让所有人都能获得安全、可负担的电力。




