对于水泥、钢铁和化工生产等行业而言,碳捕集与封存(CCS)通常是最具可行性的脱碳技术。
一项新研究预计,到2030年,碳捕集与封存将增长四倍,这一预测得到了更广泛的碳捕集与封存行业发展的支持。
技术发展将是碳捕集与封存增长的关键,但政府的批准和支持同样至关重要,有助于该行业发展,并在减少全球碳排放方面发挥重要作用。
碳捕集与封存(CCS)对能源转型至关重要。对于水泥、钢铁和化工生产等流程工业而言,它通常是最具可行性的脱碳技术。然而,直到现在,它一直未能实现规模化发展。
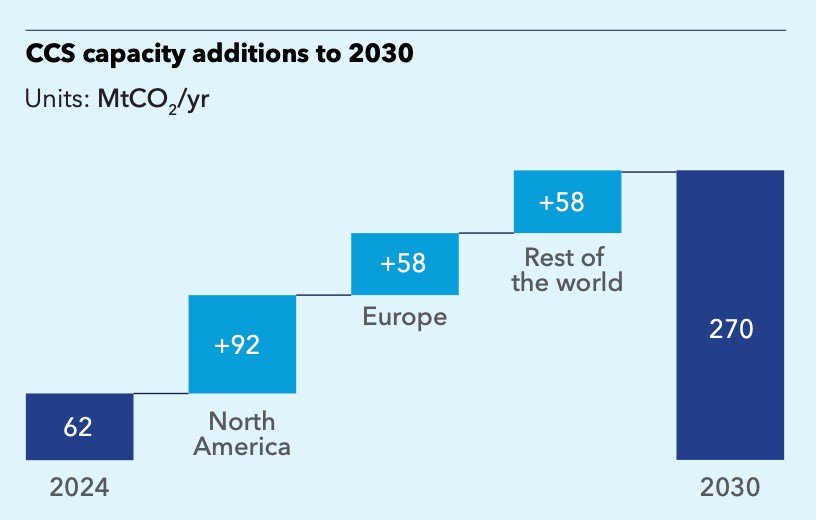
DNV的近期发布的《能源转型展望:至2050年的碳捕集与封存》报告显示,碳捕集与封存在排放物释放到大气之前,从源头捕集二氧化碳(CO2)排放,目前正处于转折点。我们预计,到2030年,其规模将增长至四倍,碳捕集与封存行业的发展也印证了这一预测。
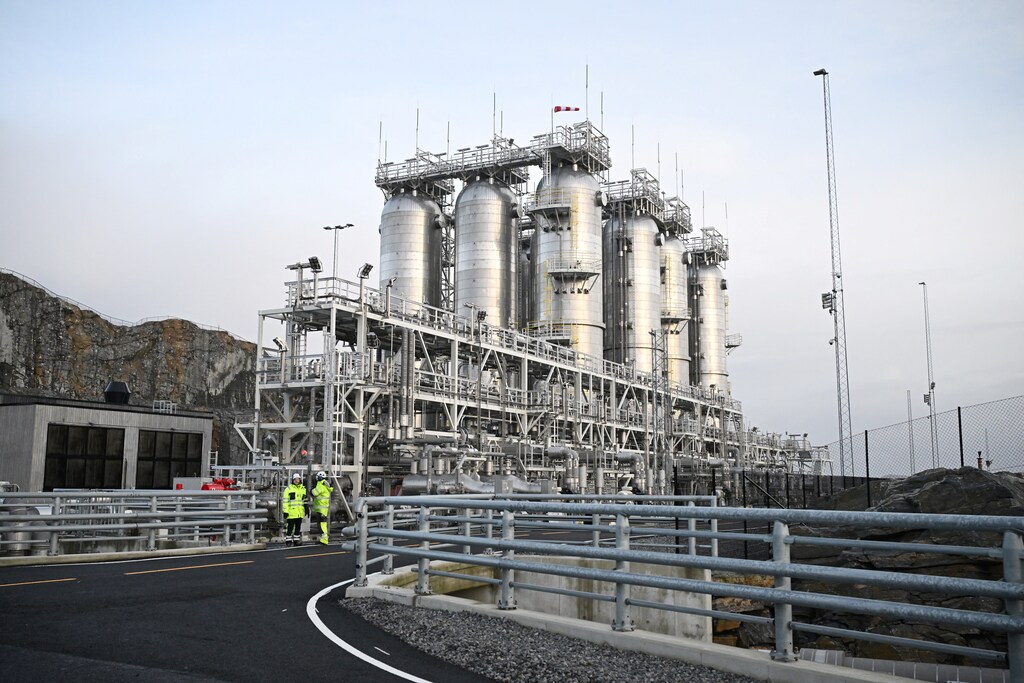
Northern Lights是世界上首个开放源码的二氧化碳运输与封存基础设施,位于挪威西部。该项目于5月接收了来自Heidelberg Materials的首批液化二氧化碳。与此同时,1PointFive的STRATOS设施即将投入运营,它将成为世界上最大的直接空气捕集(DAC)设施。
在此,我们说明DNV为何认为这是碳捕集与封存的关键时刻。
为何碳捕集与封存的转折点就在当下
未来五年,碳捕集与封存的累计投资预计将达到约800亿美元。预计约三分之二的新增预测产能将出现在北美和欧洲,其中北美目前也处于领先地位。
我们预计,由政策推动的碳捕集与封存产能增长将使成本到2030年降低约14%,主要得益于捕集技术资本成本以及运输和封存成本的下降。
在难以脱碳的行业中,碳捕集与封存发挥的作用最为重要。社会仍将需要水泥、化肥、钢铁等产品,而这些产品的生产依赖高能耗工艺,无法简单地实现电气化。
碳捕集与封存的前期重大工作由源自油气行业的企业承担。Northern Lights是Equinor、Shell和TotalEnergies的合资项目,而STRATOS则部分由Occidental持有,这反映了所涉工程的规模与复杂性,以及所需的投资。
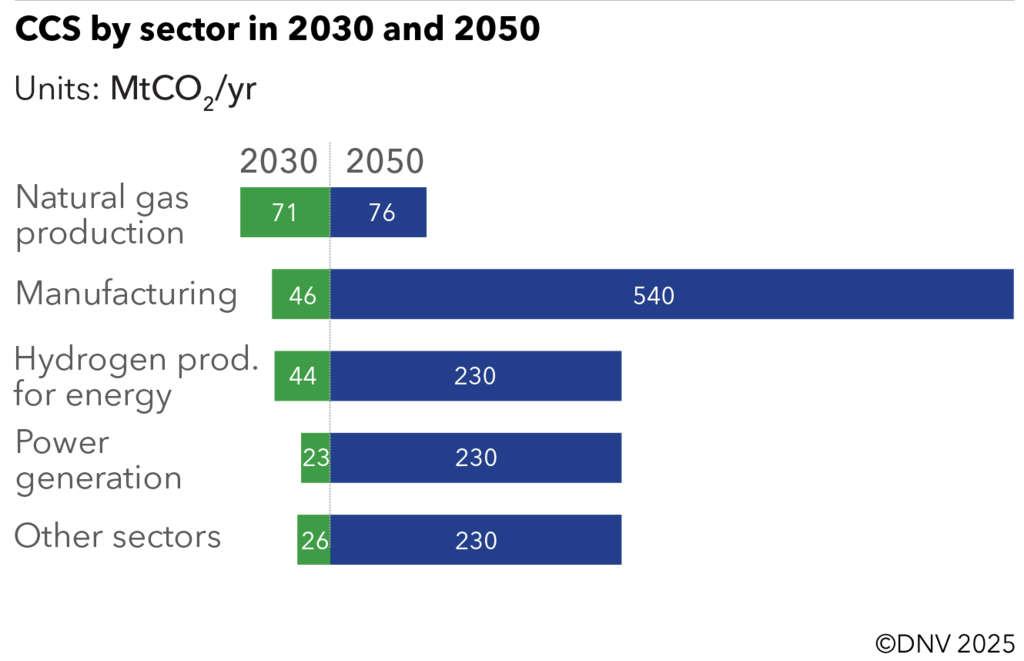
在已知项目中,碳捕集与封存的大部分部署将由油气生产行业的脱碳推动(包括天然气加工以及低碳氢和氨),在这些领域,由于二氧化碳浓度较高且基础设施已经存在,捕集碳通常成本更低。
2030年之后,增长最为强劲的将是难以脱碳的行业,到本世纪中叶,制造业将占每年捕集二氧化碳量的41%。
制造业,尤其是水泥和化工行业,将是欧洲碳捕集与封存最主要的应用领域;在北美和中东,主要应用于氢和氨的生产;在中国,则主要用于燃煤发电。
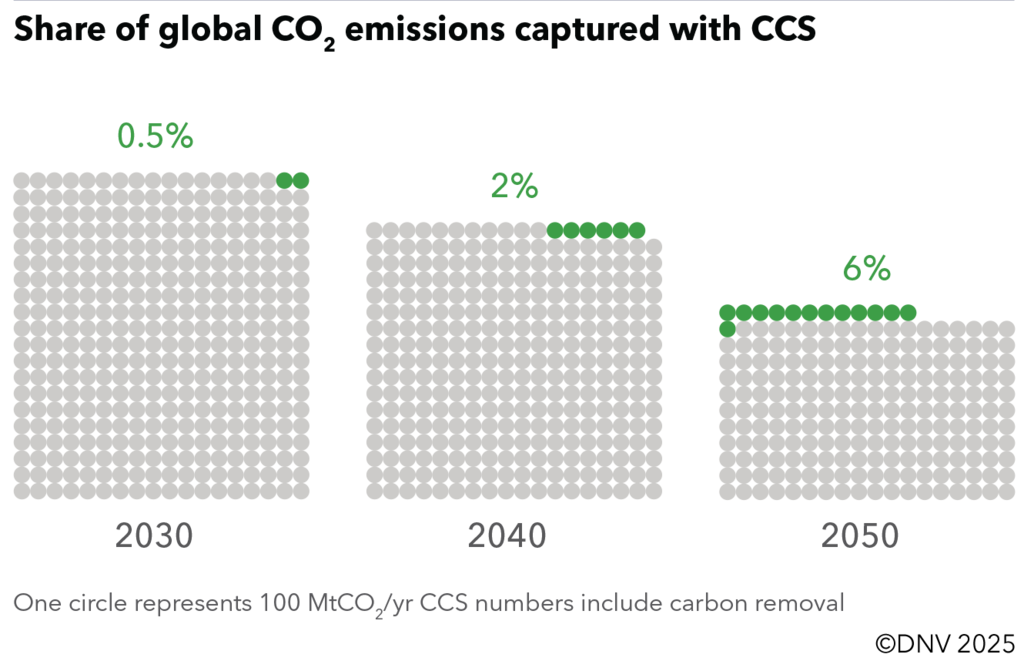
据我们的估算,到2050年,碳捕集与封存将捕集全球二氧化碳排放量的6%,而2030年这一比例仅为0.5%。
不过,尽管这一增长令人瞩目,但要达到DNV“2050年净零排放路径”情景所需的碳捕集与封存规模,其增长幅度仍须超出预测的六倍。《2050年净零排放路径》情景。
现在减少排放的成本远低于未来再去挽回。然而,我们距离实现2050年净零排放仍有很长的路要走,我们将需要二氧化碳去除技术,例如直接空气捕集——即可在任何地点从大气中提取二氧化碳的技术——在未来几十年减少碳超标排放方面发挥重要作用。
这些技术成本高昂,但碳市场将为其增长提供支持。到2050年,约四分之一的捕集排放量将通过二氧化碳去除技术实现。
政府引领是碳捕集与封存实现增长的关键
碳捕集与封存的增长依赖于政府的引领作用。Acorn项目近期在苏格兰获得了政府支持,然而,该项目遭遇的反对声音表明,碳捕集与封存的倡导者必须应对复杂的政治环境。
就Acorn项目而言,绿党仍持怀疑态度,认为碳捕集与封存是一种扩大油气行业影响力的手段,而右翼的改革英国党则并不将净零排放目标视为优先事项。
安全已成为全球能源政策的决定性特征。由于碳捕集与封存的增长依赖政府支持,政策重点的转变给碳捕集与封存带来了重大的下行风险。不过,公共部门和商业领域也出现了令人鼓舞的迹象,我们已看到一些重大项目获得批准。
埃克森美孚、壳牌、英国石油、雪佛龙和沙特阿美等公司已宣布各自的碳捕集与封存目标,到2030年,目标范围为每年1,000万至3,000万吨二氧化碳(MtCO2/yr)。与碳捕集与封存相关的重大投资和收购日益频繁,规模也越来越大。
2023年,埃克森美孚以49亿美元收购了Denbury,从而获得其二氧化碳管道基础设施。SLB收购了Aker Carbon Capture的多数股权,Occidental则以11亿美元收购了Carbon Engineering,随后又收购了第二家直接空气捕集公司Holocene。
碳捕集与封存的政治进程或许与其技术解决方案一样复杂。但如果我们要始终聚焦于最终实现净零排放,并继续受益于重工业生产的商品,那么世界就需要碳捕集与封存。当下正是碳捕集与封存的转折点,我们应当携手加快其发展。




