去年年中,油价暴跌,原因是美国页岩油供应激增,而中国对这一商品的需求骤降,导致市场严重供过于求——至少理论上是这样。
表面看来,这种说法颇有道理(美国供应持续增长,中国经济则在放缓),但其核心存在一个债务造成的巨大漏洞。如今,石油生产商背负的债务如此沉重,以至于无法像通常那样在价格下跌时通过削减供应作出反应。
不到六个月内,布伦特原油价格从每桶114美元跌至45美元;同期,美国WTI原油价格也从每桶107美元跌至44美元的低点。
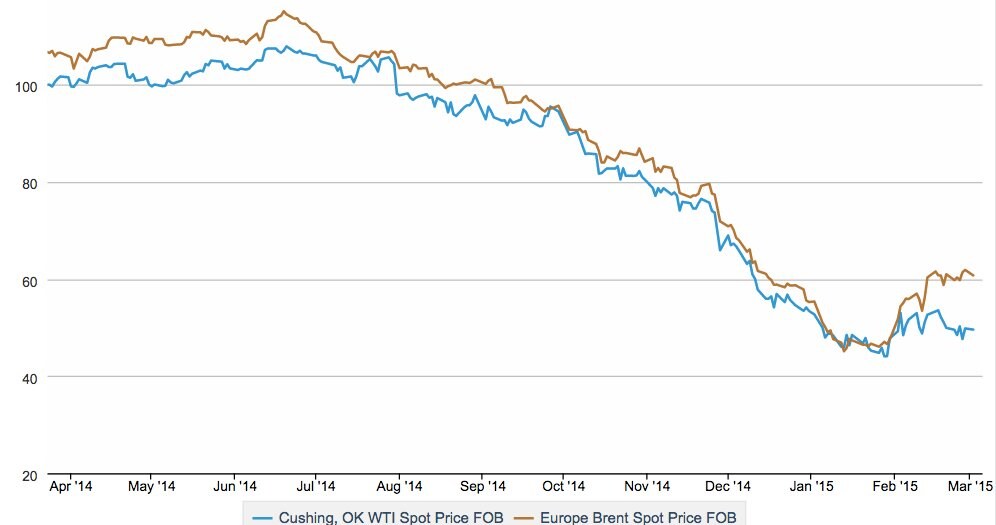
若要从基本面解释这一转变,人们原本会预期全球供需出现相当显著的变化。从去年年中开始,我们确实看到两者之间的差距明显拉大:

然而颇为奇怪的是,供应激增中相当大一部分似乎发生在 之后, 也就是油价开始下跌、全球石油需求开始走弱之后。这在一定程度上可以归因于时滞:石油生产商注意到价格下跌并作出应对需要时间——在OPEC选择不减产、显然意在维持相对于美国页岩油生产商竞争力之际,这一因素尤其重要。
然而,单凭这些时滞本不应足以令油价下跌逾50%,并使多家大型生产商陷入严重困境。要解释油价似乎在结构性走低这一现象,我们必须转而考察债务对石油市场的影响。
首先要指出的是,过去几年石油公司债务大幅累积。国际清算银行(BIS)的一篇论文指出,这可能助推了近年来油价上涨,如今也可能加剧油价下跌。

该论文称(着重部分为后加):
在债务高企的背景下,油价下跌会削弱生产商的资产负债表并收紧信贷条件;例如,由于出售石油资产(比如更多产量被提前出售),价格跌势可能因此加剧。其次,从现金流角度看,较低的油价会减少现金流,并增加流动性短缺风险,届时企业将无法支付利息。 偿债要求可能促使企业继续实际生产石油以维持现金流,从而延缓市场供应的减少。
简言之,石油公司在这方面几乎没有多少灵活性。它们必须偿还债务,这意味着即使价格下跌,也得继续生产。
但重要的是,这种影响的程度越来越取决于地理位置。我们已经看到,负债累累的 俄罗斯石油公司不得不依靠当前供应来实际偿还债务 ;与此同时,特立尼达向委内瑞拉提出了一项 以油换卫生纸的交易 。
与此同时,在美国,关于高边际成本页岩油生产商会因油价暴跌而大规模破产的担忧,事实证明并不成立。正如 《商业内幕》报道的那样,这在很大程度上是因为这些公司过去一个月得以进行“大规模股权融资”,以股本取代债务,从而降低债务水平。
短期来看,对于期待油价迅速反弹的人来说,这两种情况都是坏消息。俄罗斯石油公司不得不维持产量以支付账单,即便如此,它们仍被迫低声下气地向政府求助,寻求数百亿美元规模的纾困。此外,委内瑞拉、伊拉克、伊朗和尼日利亚等其他陷入困境的产油国,很可能都需要 别人 (也就是沙特阿拉伯)来减产,而不是自己承受冲击,因为它们的政府财政状况脆弱。
而美国生产商摆脱了偿债负担,又因市场预期美联储将加息而获得来自欧洲和新兴市场的大量资本流入,因此得以继续挤压OPEC的市场地位,不仅在美国如此,在海外也是如此。股权资本不仅容易获得,而且更可取,因为加息可能会推高债务融资成本。
换言之,我们看到的是:当债务对大宗商品市场的束缚有所松动,而投机者至少暂时被快速下跌的价格震慑时,市场会发生什么;这并非单纯由供需基本面变化所致。这种调整或许不会持久——毕竟,大宗商品市场金融化已经持续了十多年——但未来投机者要重新在价格形成中发挥同等重要的作用,可能会困难得多。
对于担心加油站油价的普通民众来说,这是个非常好的消息。
本文由 《商业内幕》英国版合作发布。本文的发布并不意味着世界经济论坛认可其中观点。
要及时了解议程动态, 请订阅我们的每周通讯。
作者:Tomas Hirst是《商业内幕》驻伦敦政治记者。
图片:一名工人走下油罐的楼梯。路透社/Umit Bektas。


