亚洲清洁能源转型对于全球减少碳排放、实现净零排放的努力至关重要。
尽管亚洲大陆的一些国家正作出更可持续的决策,但整个大陆都努力实现这一目标至关重要。
中国、印度和印度尼西亚等国表现尤为突出。
在全球范围内,没有哪个地区对清洁能源转型比亚洲更为关键。亚洲占全球能源需求的近一半,如今也是全球排放量最高的地区,超过了历史上的主要排放地区北美和欧洲。尽管新冠疫情带来了经济挑战,亚太地区许多国家自2020年以来的可再生能源增长仍屡创新高。
如今,无论是大型经济体还是小国,都必须继续扩大可再生能源规模,以实现目标、减少排放并维护社区健康。那么,亚洲国家如何才能成功实现清洁能源转型?
本文介绍亚洲大陆的五个案例:中国、印度和印度尼西亚这三个大型新兴经济体;可再生能源发展成效超出预期的越南;以及孟加拉国。作为众多亚洲小国之一,孟加拉国可以借鉴区域领先者的经验,让本国电网更加绿色。这些国家合计约有占全球人口的43%,能源消费量超过全球能源消费总量的35%。
中国
2020年9月,中国宣布计划到2060年实现碳中和,这是对其此前承诺的重大后续行动,即到2030年实现碳排放达峰。一年后,全球第二大经济体还承诺停止在海外建设煤炭项目,不过具体细节仍不明朗。在国内方面,进展令人欣慰:2020年风电装机达到创纪录的72.4吉瓦(GW),几乎是2019年的三倍。太阳能发电也紧随其后,装机容量达49.3 GW,较上一年增长逾60%。
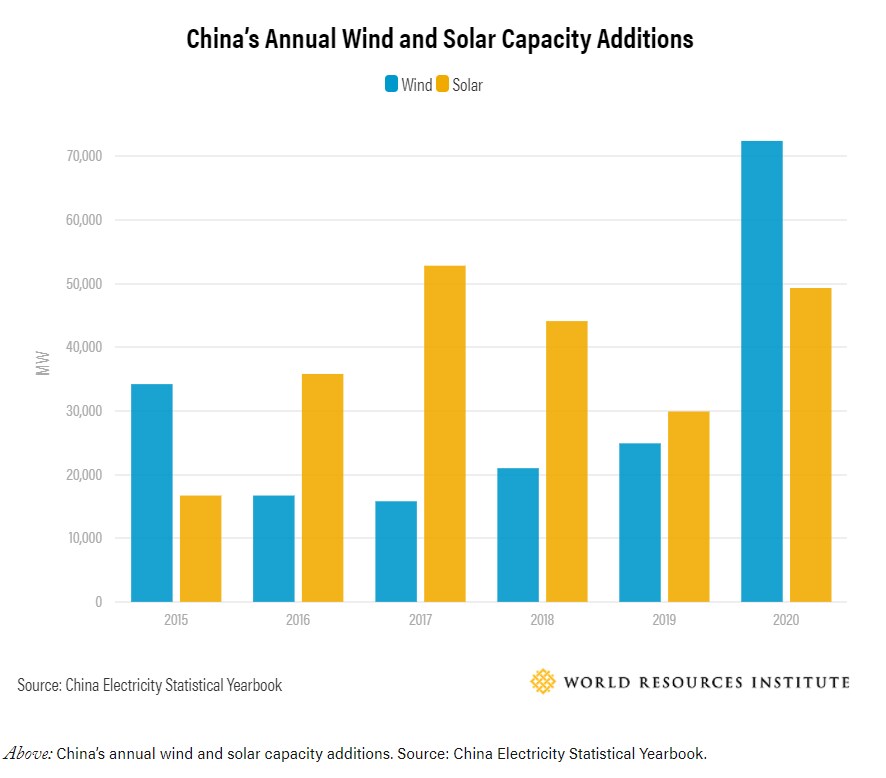
尽管如此,煤电仍在持续投产,并且仍是中国占比最高的能源来源,占装机容量的49%,而风电和太阳能合计占24%。为了实现减排目标,中国必须落实国家计划,在本十年中期前开始逐步削减煤炭使用。尽管可再生能源预计将继续增长,但近期长期补贴的退出长期补贴,以及电网升级和部署储能的需求预计将增长,几乎必然会令投资格局发生剧变。
新政策有望至少部分弥补补贴退出带来的影响。自2019年以来,中国已实施可再生能源配额标准,要求电网运营商、电力公司和部分大型用户从可再生能源中获取最低比例的电力。此外,全国碳交易机制于2021年初启动,随后又在17个省份推出了绿色电力交易试点项目。尽管这些项目的短期影响有限,且报告准确性仍令人担忧,但碳交易和绿色电力交易将成为减少排放、推动清洁能源规模化发展的重要长期工具。
印度
2021年11月,印度承诺到2070年实现净零排放。全球科学界普遍认为,到2050年实现净零排放势在必行,印度政府设定的时间表比这一共识晚了20年。不过,印度仍在全力发展经济,并帮助3.6亿人摆脱贫困。印度有多项紧迫问题亟待解决,其中首要问题是能源供应可靠性。农村社区仍面临频繁且持续时间较长的停电,这妨碍了医疗和教育等基本服务。与中国不同,中国未来二十年的能源需求增长预计低于20%;印度则呈现陡峭的上升趋势:从现在到2040年,能源消费预计将增长近70%。因此,部署清洁能源对于控制印度的排放至关重要。印度目前是全球第三大电力消费国。
印度积极制定可再生能源目标,近期将2030年目标上调至500 GW,推动了相关部署。稳定的政府政策也发挥了作用,例如优先调度政策,无论价格如何,都给予许多清洁能源项目相对于化石燃料项目的市场优先权;以及免收输电费用,使清洁能源项目比传统能源更具财务优势。这些努力已见成效:自2017年以来,新增装机容量中的清洁能源持续超过煤炭。印度如今有望不仅实现到2022年可再生能源装机容量达到175 GW的目标,还将实现到2030年非化石能源装机容量占比达到50%的目标。
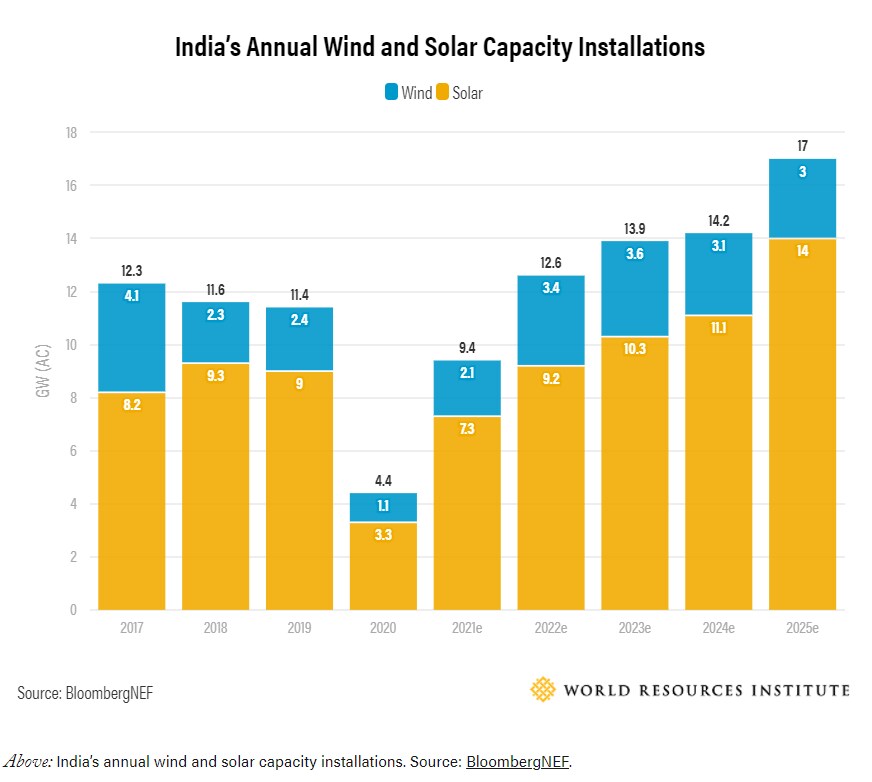
印度还拥有全球成本最低的太阳能和成本第二低的陆上风电——目前这两者是印度成本最低的大规模发电来源。由于这类能源的发电量具有波动性,投资电池等储能技术对于确保其始终满足能源需求至关重要。值得庆幸的是,预计未来十年,电池储能与风电、太阳能相结合的成本也将低于煤炭发电成本,进一步巩固清洁能源在印度经济可行的发展前景。
尽管取得了这些进展,煤炭——尽管使用量正在下降——仍是主要能源来源,占已装机容量的55%。要成功实现清洁能源转型,本十年需要投资6330亿美元,投资领域不仅包括可再生能源,还包括储能、电网基础设施以及能源效率等需求侧措施。这些都是印度着眼于长期气候目标所必需的步骤,但印度无法(而且已明确表示不会)独自完成。如果印度要迎接这一挑战,投资者和高收入国家都必须加大对印度相关工作的资金支持承诺。
印度尼西亚
与印度一样,东南亚的能源需求预计也将急剧增长——到2040年将增长近60%。印度尼西亚是该地区遥遥领先的最大经济体,将在很大程度上推动这一增长。好消息是,印度尼西亚在COP26上承诺在2040年代逐步淘汰煤炭(前提是获得更多国际援助),并以此前承诺为基础,争取到2060年实现净零排放。坏消息是,该国距离这一目标仍有很大差距,化石燃料占其装机容量的87%。
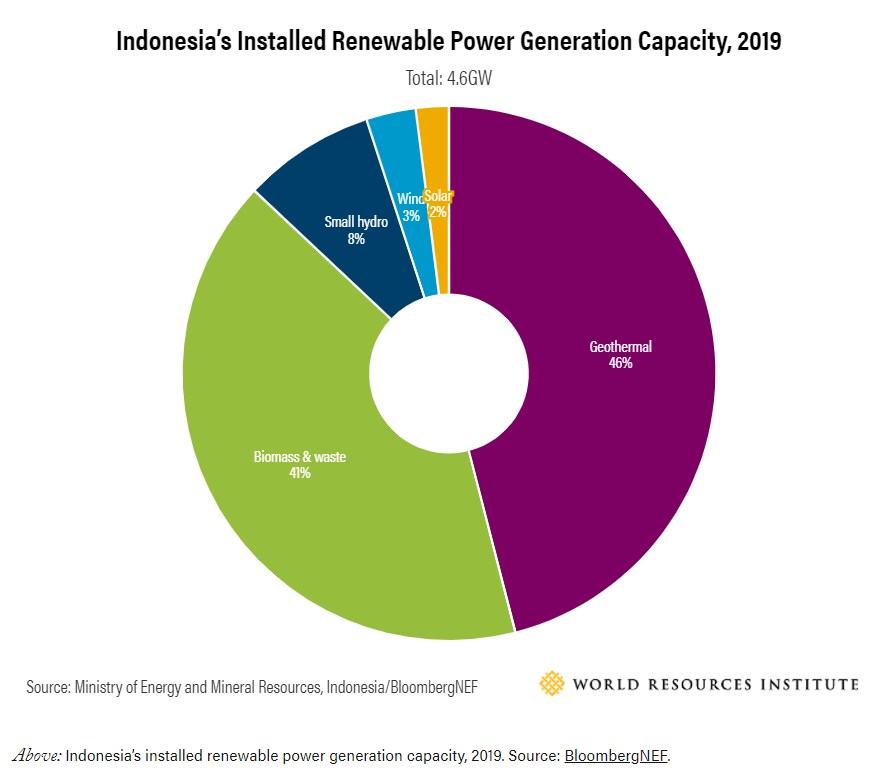
不过,印度尼西亚也有一个优势:它坐落在太平洋火环带之上。该地区构造活动和火山活动频繁。这使这个岛国拥有全球最大的地热潜力,地热占其可再生能源装机容量的近一半(46%)。太阳能和风电合计则远远落后,仅占总量的5%。
2020年末,国有公用事业公司PLN推出了该国首个可再生能源证书计划。这是一种国际认可的清洁能源发电追踪机制。此类认证是任何成熟可再生能源市场的必备条件,有助于该公用事业公司满足现有清洁能源需求,并激励更多开发。政府还普遍赋予可再生能源“必须运行”地位,这意味着在电力供应过剩时,可再生能源电厂必须继续满负荷运行,而化石燃料电厂则需减少发电时数。
但挑战依然存在。印度尼西亚的法规不允许大多数开发商直接与客户签订交易,企业用户也不得从现场太阳能以外的来源购买可再生能源。这给急于实现可再生能源目标的大型企业消费者带来了困难,其中包括耐克和可口可乐,两家公司已签署可再生能源需求声明。此外,开发商还常受严格的本地含量要求阻碍——此类政策要求企业使用国内制造的产品。由于太阳能和风电依赖外国制造的设备,这些要求尤其不利于相关领域的发展。印度尼西亚若要充分利用可再生能源并成功淘汰煤炭,首先必须解决这些政策障碍。
越南
越南也在COP26上签署了逐步淘汰煤炭的承诺,并进一步承诺到2050年实现净零排放——与印度尼西亚的情况一样,这一目标以获得国际支持为条件。作为一个中等规模经济体,越南在清洁能源领域已取得惊人进展,即使与更大的国家相比也是如此。许多可再生能源投资的主要市场在2020年大幅下滑,但越南表现突出,投资额增长了89%,增幅位居全球第三。预计未来几年,越南新增的可再生能源规模将达到东南亚其他四个主要可再生能源市场总和的近三倍。
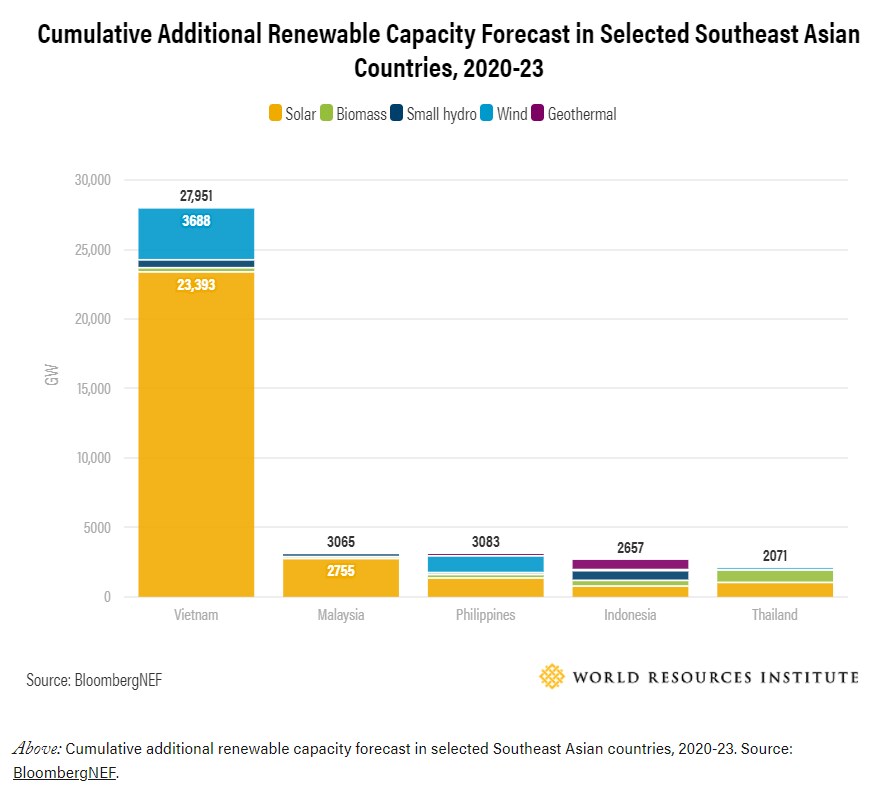
屋顶太阳能装机容量从2019年的0.38 GW增至2020年的9.3 GW,增长了25倍,这主要得益于商业和工业用户的需求。由于一项激励措施将于年末到期,这场前所未有的热潮使越南屋顶太阳能装机容量几乎达到其2025年原定目标的10倍,并使该国跻身当年全球太阳能市场前列。全球三大太阳能市场之一,仅次于中国和美国——对于一个经济规模不到这两个领先者各自的2%的经济体而言,这是了不起的成就。
但这一增长意味着,清洁能源的发电量如今已超过电网的承载能力。必要的升级改造,再加上政府激励措施减少,几乎必然会导致增速放缓。尽管近期取得了进展,政府最新的《电力发展计划》仍预计未来几十年化石燃料在电网中的占比将持续保持在60%。考虑到预计的能源需求,这意味着越南可能会将煤电装机容量翻一番,并在2030年前将天然气发电厂数量增加近四倍。
若要继续引领能源转型,并在实现气候目标方面取得实质进展,越南就必须扭转化石燃料的发展轨迹。目前正在推进一些可喜的改革,例如允许工业用户与可再生能源发电商进行直接场外交易,即工业用户与可再生能源发电商之间的交易。这项措施获得了包括H&M、Nike和Target在内企业的支持,将允许以大得多的规模销售清洁能源——这对于纺织和服装等能源密集型行业迅速摆脱化石燃料至关重要。尽管如此,采取更大胆的行动——尤其是停止化石燃料开发——仍是当务之急。
孟加拉国
越南的成就证明,能源转型并非只有亚洲最大的经济体才能实现。较小国家也发挥着重要作用,尤其是在能源需求庞大且即将增长的地区。孟加拉国仅占0.3%的全球经济总量,却占3%的全球能源消费,而且能源需求的增长速度几乎是五倍,快于世界其他地区,因此是一个典型案例。
然而,与邻国不同,孟加拉国尚未跻身清洁能源行动的前沿。尽管过去几十年该国在社会经济方面取得了巨大进步,孟加拉国仍面临诸多发展挑战:仍有超过20%的人口生活在国家贫困线以下,而快速城市化使许多城市居民陷入极端贫困。虽然电力普及率已大幅提高(部分得益于户用太阳能),可再生能源在能源结构中的占比仍仅为3%,远低于孟加拉国原定于2020年实现10%的目标。土地稀缺、项目审批延误以及依赖昂贵的进口设备只是其中一些障碍。更重要的是,政府对煤炭和天然气的大额补贴仍然存在,这扭曲了市场价格,削弱了可再生能源的竞争力。
但正如我们从越南的经验中看到的那样,只要采取恰当的扶持措施,例如逐步取消化石燃料补贴并建立新的可再生能源采购机制,孟加拉国也能发挥引领作用。在发达国家和投资者的支持下,这个海平面高度较低的国家有望朝着其2021年11月提出的目标取得重大进展,即到2040年实现40%的能源来自可再生能源,并在此过程中帮助避免气候变化的毁灭性影响——这些影响对该国极其脆弱的人口构成重大威胁。
能源转型的基石
可再生能源在亚洲不断刷新纪录,这往往是由商业和工业领域大型用户不断增长的需求所推动;这些用户日益积极地设定目标并开展合作,以拓展机遇。然而,随着各国政府、能源企业和投资者适应新常态,挑战依然重重:在这种新常态下,低排放能源有望在全球电力供应中占据多数,时间可能就在本十年末。
刻不容缓。随着亚洲能源使用量预计到本世纪中叶将接近翻一番,而气候变化又在迅速加剧,该地区各国政府必须迅速采取行动。我们已经知道,区域内对可再生能源的需求很高,也已有行之有效的政策和机制可用于扩大可再生能源采购选择的可及性。全球领先企业中已有1,000多家设定了气候目标——这些企业合计占全球GDP的近30%——未能相应作出响应的市场可能会使自身陷入竞争劣势。
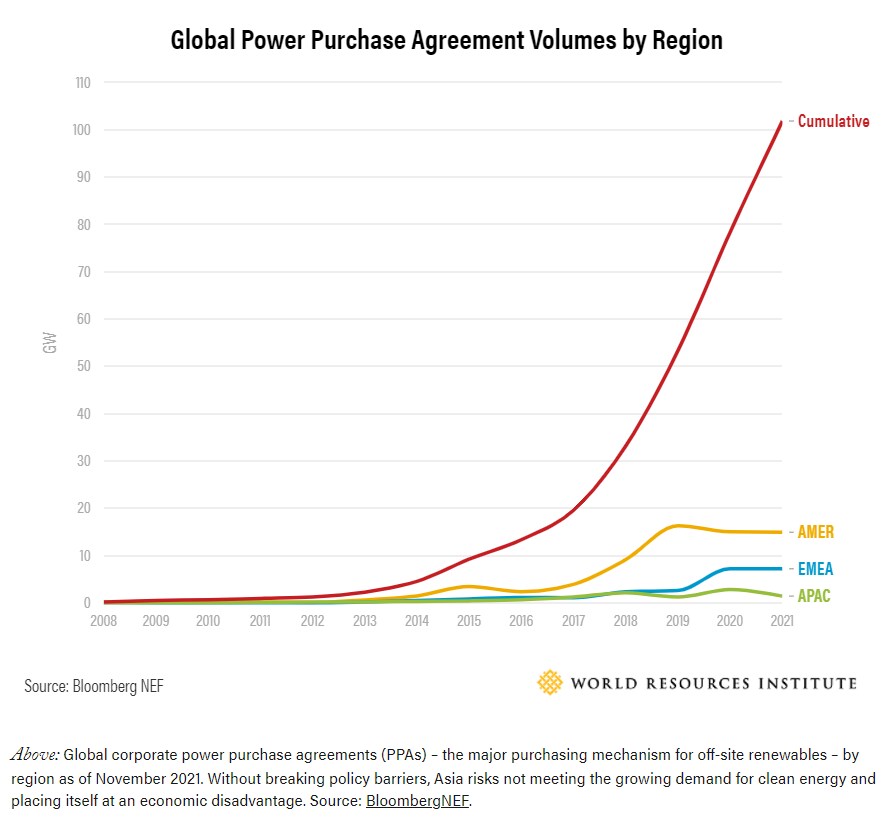
但亚洲各国政府无法、也不应独自应对这一问题。这些国家都呼吁高收入国家提供资金和技术援助;由于较早实现了经济增长,这些国家应对危机的能力更强。若要兑现承诺,亚洲需要国际伙伴加大自身的气候融资承诺;目前承诺的每年1,000亿美元尚未兑现,金额为每年1,000亿美元,但至今尚未落实。私营部门也必须为未来20年亚洲所需的每年1万亿美元投资贡献应有份额,为清洁能源和电网基础设施提供更多、更优质的融资。能源买家必须继续明确表达对可再生能源的需求,电力公用事业企业也需要全力以赴,为客户提供大规模采购可再生能源的选择。至关重要的是,所有这些利益相关方都必须考虑快速发展可再生能源所伴随的环境和社会问题。让全球近一半人口转向清洁能源,并确保这一转型公平,需要全球共同努力;上述各方都发挥着关键作用。




