Carbon Brief的最新分析显示,2022年英国温室气体排放量下降3.4%,结束了新冠疫情后的反弹。
2022年英国天气异常温和,减少了建筑供暖需求和天然气使用量。
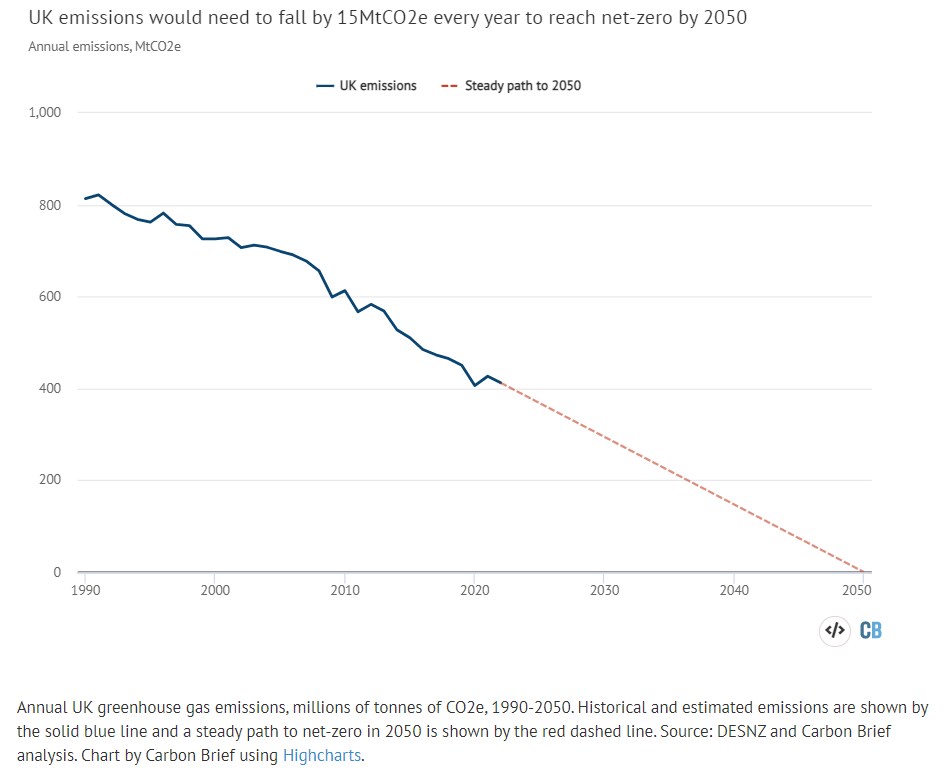
未来三十年,每年排放量都需要以相近幅度下降,才能在2050年前实现净零排放。
2022年煤炭和天然气排放量下降,这得益于清洁能源强劲增长、气温高于平均水平,以及创纪录的化石燃料价格抑制了需求。
煤炭使用量减少15%,意味着英国对这种燃料的需求如今降至266年来最低水平。上一次煤炭需求如此之低是在1757年,当时乔治二世在位。
随着道路交通恢复至新冠疫情前水平、航空交通较上年翻了一番,石油排放量有所上升。不过,煤炭和天然气排放量的下降抵消了这一增幅。
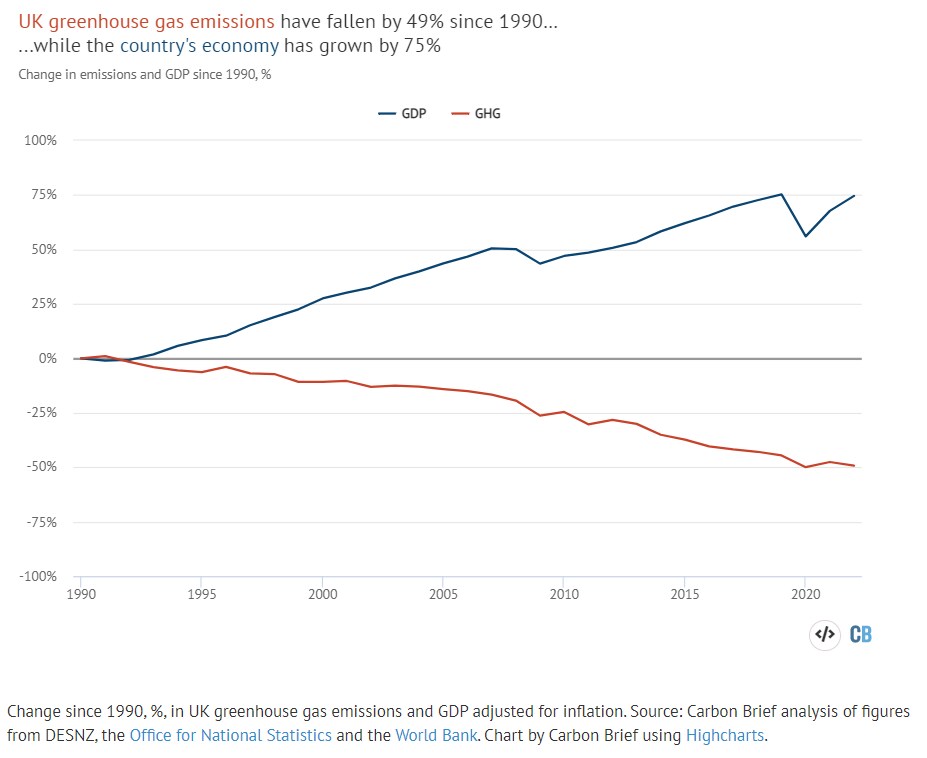
尽管经济持续增长,英国排放量在过去10年中已有9年下降。2022年的降幅使英国排放量较1990年低49%,同期经济增长了75%。
Carbon Brief根据政府初步能源数据进行的分析显示,2022年英国排放量减少了1400万吨二氧化碳当量(MtCO2e)。未来三十年,每年都需要以相近幅度减排,才能在2050年前实现净零排放。
分析还显示,如果气温没有高于平均水平0.9C,且风能和太阳能没有强劲增长,2022年排放量本会增加。

这意味着去年减排中只有一部分来自有意采取的行动。此外,煤炭使用量已经处于如此低的水平,英国若要进一步朝净零目标迈进,就需要应对建筑、交通、工业和农业领域的排放。
新冠疫情封锁
新冠疫情引发了创纪录的降幅,温室气体排放量在英国和全球于2020年下降。随后,经济从封锁中重启,不可避免地出现了反弹。
2022年反弹仍在继续,道路和航空交通量上升,推动全球排放量升至新纪录。
然而,Carbon Brief的最新分析显示,英国排放量下降了3.4%。如下图所示,这一下降结束了英国新冠疫情后的排放反弹。
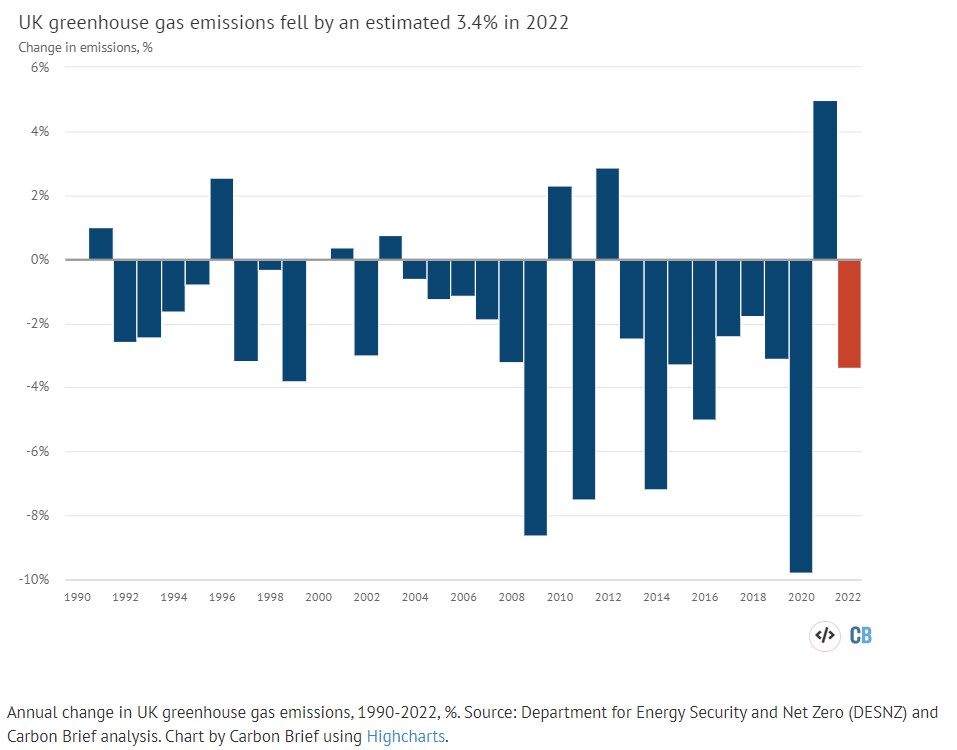
新冠疫情最严重时期的2020年,排放量下降了9.8%;2021年则上升了5.0%。据估算,2022年排放量为412MtCO2e,略高于2020年的406MtCO2e;后者仍是现代以来的最低水平。
英国境内的温室气体排放量在过去10年中已有9年下降。事实上,自1990年以来,英国排放量同比上升的年份仅有7次。
2022年,英国运输燃料需求上升,但煤炭和天然气用量下降的影响更大,抵消了这一增幅。
煤炭的悠久历史
Carbon Brief对历史
数据的分析显示,2022年英国煤炭需求又下降了15%,仅为620万吨,降至1757年以来最低水平。
当年,英国由乔治二世在位,威廉·卡文迪许担任首相,而工业革命尚未开始。前一年,沃尔夫冈·阿马多伊斯·莫扎特出生于奥地利。
此后数年间,英国煤炭使用量随着工业化起步而迅速攀升。到1850年,这种燃料的年需求量飙升至60Mt,并于1956年达到221Mt的峰值。
下图展示了这一趋势,其中结合了英国政府提供的1853年及以后数据,以及更早年份的估算值;这些估算由历史学家发表,并由Paul Warde提供。
(英国历史上的煤炭使用量是其至今仍是当前气候变暖第八大贡献者的主要原因。考虑到英国人口规模不大,其贡献尤其突出。)
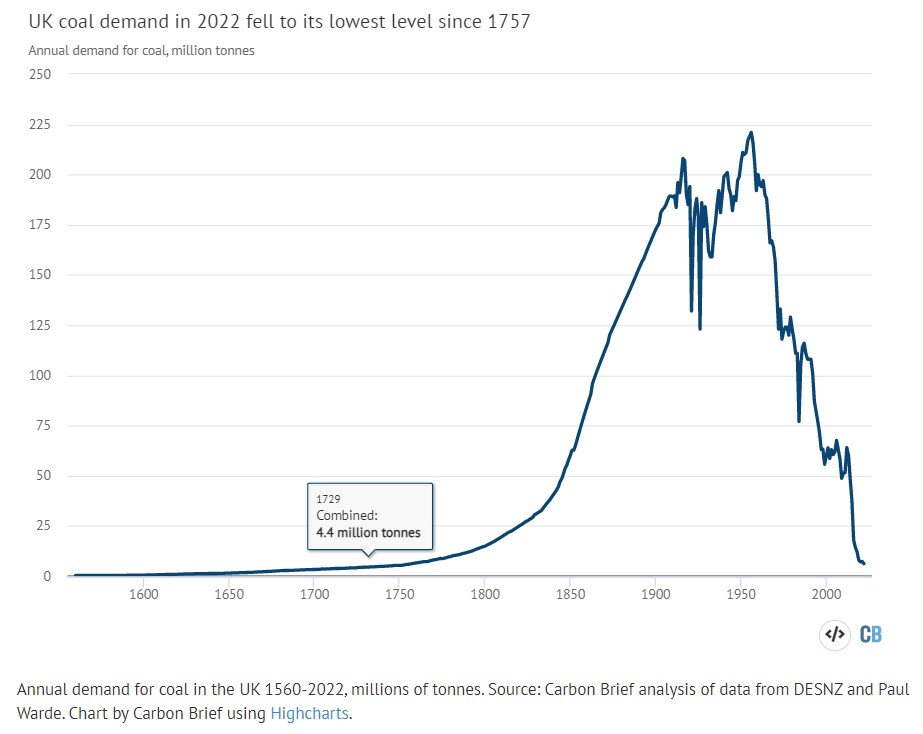
英国煤炭使用量的下降比其上升更加迅猛。煤炭使用量在1956年达到峰值;伦敦发生“大烟雾”事件后,英国通过了《清洁空气法》。到20世纪70年代,煤炭使用量减半至约120Mt;到世纪之交又减半至约60Mt。
英国煤炭使用量维持在相近水平直至2012年,此后十年间下降了90%。这主要是因为燃煤发电几乎被淘汰,同期降幅达96%。
去年,面对全球能源危机,人们曾担心煤炭会“卷土重来”或“重启煤炭使用”。但实际情况是,2022年用于发电的煤炭用量下降了15%。
电力系统运营商National Grid曾支付估计3.86亿英镑,以便让老旧燃煤电厂继续开放并储备煤炭,以防电力供应紧张。但这些电厂最终并未运行。
2022年无需重新使用燃煤发电,原因有好几个。
首先,英国电力使用量下降了3.8%,降至约40年来的最低水平。
这一下降主要源于家庭需求减少了9.6%。随着新冠限制措施结束,人们更多时间待在家外,商店和办公室的用电量相应增加。与此同时,气温升高减少了供暖需求,包括电力供暖。此外,历史上高昂的能源账单也抑制了需求。
世界经济论坛正在采取什么行动,推动向清洁能源转型?
其次,2022年风电攀升至新纪录高位,增长25%,这得益于装机容量增加,以及从2021年十年来最低风速中反弹。水电、太阳能、核电和天然气发电量也有所增加,但增幅较小。
需求下降与其他燃料供应增加相结合,使英国得以成为净电力出口国,这是自1978年以来首次,同时燃煤发电量也有所削减。
除了燃煤发电量下降外,英国钢铁行业的煤炭使用量也大幅减少。2022年,用于运行高炉的炼焦煤需求下降了19%;据国际钢铁统计局称,英国钢铁产量下降了16%,降至1932年以来最低水平。
(2022年,英国政府批准在英格兰西北部坎布里亚郡开设该国30年来首座新炼焦煤矿。其绝大部分产量将用于出口。)
据世界钢铁协会(WSA)称,2022年全球钢铁产量也有所下降,但降幅仅为4%。WSA数据显示,英国钢铁产量的下降速度快于许多其他欧洲国家。英国钢铁业面临需求“疲软”,尤其是英国汽车制造商的需求疲软;此外,由于英国依赖天然气发电,该行业受创纪录天然气价格的影响也更大。
交通恢复
2022年,英国石油使用量有所增长,但仍低于疫情前水平。如下方左图所示,随着道路交通恢复至新冠疫情前水平,汽油用量上升了8%,柴油上升了7%。
(在这一总量中,汽车交通量仍比疫情前低7%。厢式货车和卡车的行驶量如今分别比新冠疫情前高12%和4%。)
尽管2022年英国航空交通量同比翻了一番,但仍比2019年低20%,如下方右图所示。(全球航班量仍有所低迷。)
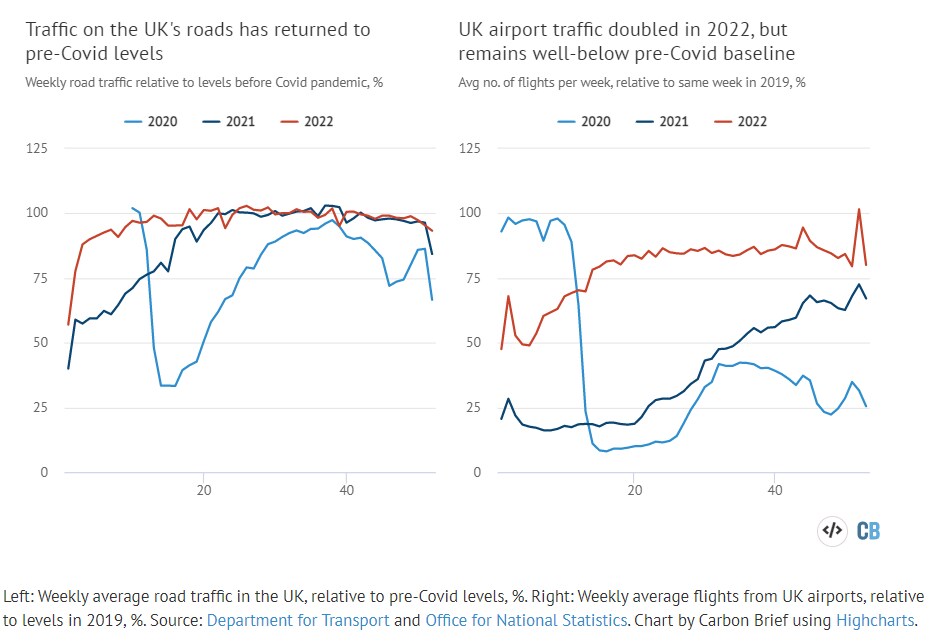
如果没有全球能源危机的影响,石油产品需求很可能会更强劲;这场危机推动燃油价格在2022年升至历史新高。
请注意,柴油需求仍比2019年低2%,而厢式货车交通量上升了12%,卡车交通量上升了4%。这种差异可能反映了车队转向更省油的车辆,包括电动汽车(EV),但还需要更多数据才能厘清原因。
同样,汽油需求比2019年低6%,而汽车交通量比疫情前低7%。乍看之下,这些数字相符,但在这些总量中,汽车车队正从柴油车转向汽油车、混合动力车和电动汽车,也在转向SUV。
暖风劲吹
英国天然气需求下降了9%,高价也是抑制因素之一。俄罗斯入侵乌克兰并大幅削减对欧洲的供应后,天然气价格达到前所未有的高位。
不过,这并非天然气需求下降的唯一原因。
英国在2022年夏季首次经历了40C高温,而且全年大部分时间气温都高于平均水平。总体而言,该年气温比英国1991—2020年的平均水平高0.9C。
2022年异常温和的天气减少了建筑供暖需求和天然气使用量。如果没有高于平均水平的气温,天然气需求就会更高,英国温室气体排放量仅会下降约7MtCO2e,而不是14MtCO2e。
如果风电(+25%)和太阳能(10%)发电量没有增加,发电就需要更多化石燃料。如果煤炭和天然气各自弥补这一缺口的一半,英国排放量就会高出约11MtCO2e。
这意味着,如果没有可再生能源的强劲增长和高于平均水平的气温,如下图所示,英国排放量在2022年本会增加。
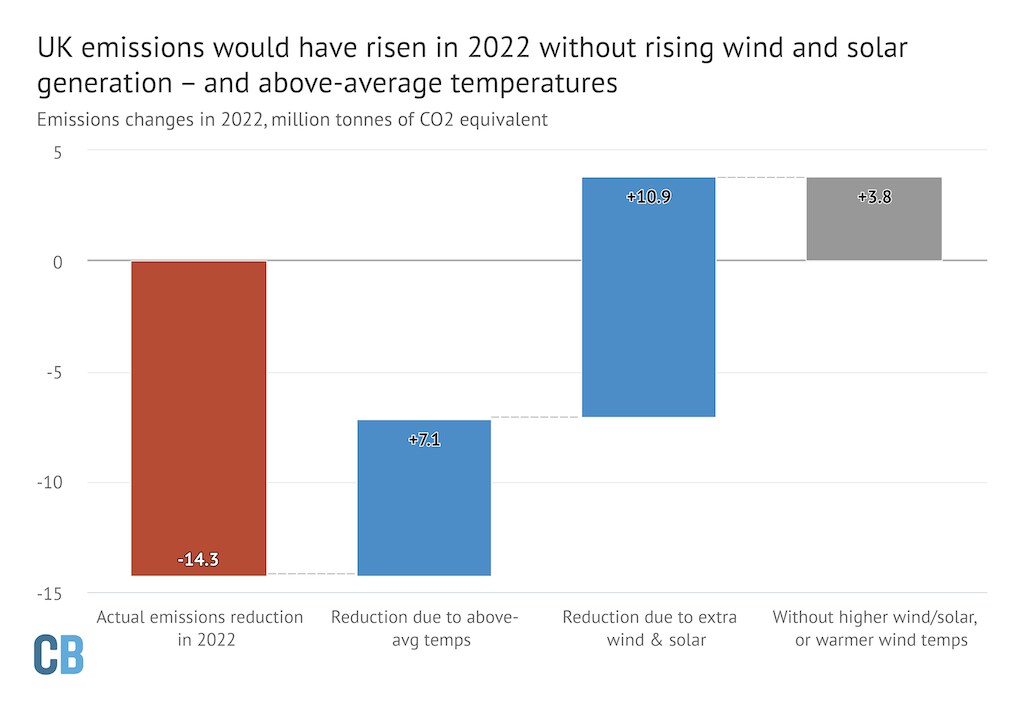
这项分析凸显了2022年英国减排成果的脆弱性,其中只有部分源自有意采取的气候行动。英国不能指望依靠气温周期性波动,以及一场百年一遇的全球能源危机所导致的需求疲软来实现目标。
排放脱钩
尽管经济增长了4.1%,2022年的排放量仍有所下降。如今,英国排放量比1990年水平低49%,同期经济增长了75%。
这意味着英国正在实现经济增长与排放脱钩”,如下图所示。(本文依据英国境内的属地排放量撰写。不过,与英国消费国产和进口商品相关的排放量也在长期下降。)
英国正面临2023年经济衰退,之后经济增长乏力;独立机构预算责任办公室(OBR)对此作出了上述预测。如果经济“排放强度”(单位GDP排放量)的近期趋势持续,这意味着排放量将进一步减少。
预计有助于2023年减排的其他因素包括扩大可再生能源装机容量,以及恢复电力净进口,这意味着英国需要发电量会减少。英国可能会成为电力净进口方,因为今年随着风能和太阳能装机容量增加,欧洲大陆的清洁电力产量将上升,而水电和核电也将从异常低位回升。
另一方面,英国2023年的气温可能更接近平均水平,这将推高天然气和电力需求。汽车和航空交通量显然也有可能继续回升至疫情前水平甚至更高,尤其是在油价趋于温和的情况下。
净零排放目标
过去十年,英国在减少温室气体排放方面取得了快速进展,2022年延续了这一趋势。不过,近期大部分进展来自电力行业,该行业的燃煤发电几乎已被淘汰。
Carbon Brief的分析显示,英国2022年排放量减少了14MtCO2e。要在2050年前实现净零排放,未来三十年每年都需要取得类似幅度的减排。下图展示了这一轨迹。
要继续减少排放,英国需要把减排重点扩展到燃煤发电之外。这意味着削减燃气发电,即使经济电气化、需求上升也不例外。
这意味着 要迅速扩大风能和太阳能装机容量,同时确保有足够的灵活低碳能源供应,以便在无风或无日照时满足需求。
与此同时,英国需要替代目前来自老旧核电反应堆的低碳电力,这些反应堆几乎都将在2030年前关闭。此外,还需要解决经济其他领域的排放问题,包括用于燃气锅炉来为建筑供暖的排放,以及为该国交通运输系统提供动力的内燃机所产生的排放。
最后,英国需要解决最难减排的行业,例如工业、航空和农业;这些领域的部分排放可能无法消除。这可能需要通过二氧化碳移除来平衡英国的排放预算,确保其实现净零排放。
政府的咨询机构气候变化委员会(CCC)已多次 警告称,英国未能按计划实现其目标。
据报道,政府部长们已被警告,如果未能出台足够政策,可能面临法律诉讼。《观察家报》称,环境、食品和农村事务部(DEFRA)尤其受到关注,因为该部门没有净零排放战略。
政府的总体净零排放战略已被裁定违法,原因是该战略遗漏了减排措施将落实于何处等关键信息。新版本预计将在本月底前公布。
方法
Carbon Brief对英国温室气体排放进行分析的起点,是政府对按燃料划分的能源使用量所作的初步估算。这些数据按季度发布,每年的第四季度数据会在次年2月底发布。过去几年,同一方法准确估算了排放量的年度变化(见下表)。
英国温室气体排放年度变化百分比
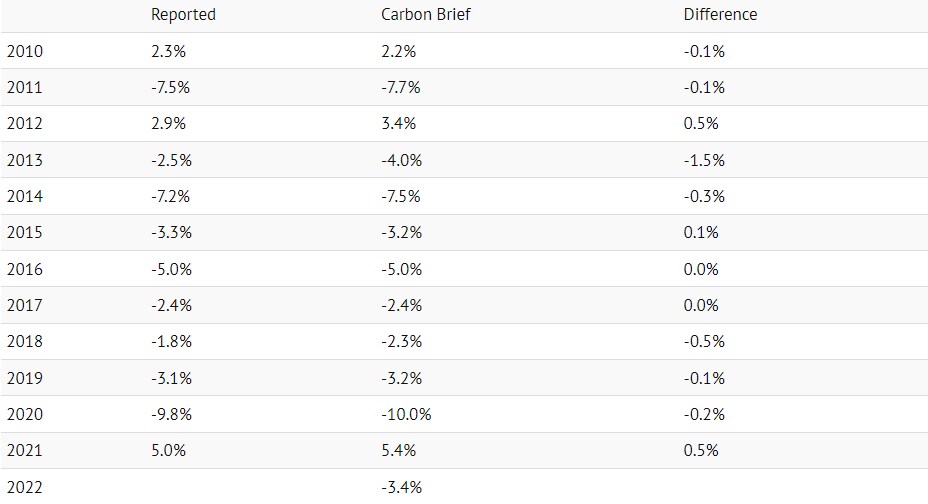
一个重要的不确定性来源是初步能源使用数据。这些数据每年3月底修订,之后往往还会再次修订。随着数据收集和所用方法的改进,排放数据也可能进行修订。
上表将Carbon Brief的排放计算方法应用于最新能源使用量和排放量数据;这些数据可能与此前公布的数据不同。
另一个不确定性来源是,Carbon Brief估算排放年度变化的方法与政府自身初步估算所采用的方法不同。政府掌握更细化的数据,这些数据并未向公众开放。
Carbon Brief的分析采用了《能源趋势1.2》报告中煤炭、石油和天然气能源来源量的数据,并结合英国政府每年发布的单位能源二氧化碳排放转换因子。这些转换因子按燃料类型提供,例如汽油、柴油、天然气以及用于发电的煤炭。
对于石油,分析还参考了《能源趋势3.13》,该报告进一步按石油子类型细分需求,例如汽油、航空燃油等。同样,对于煤炭,分析参考了《能源趋势2.6》,该报告按子类型细分固体燃料使用量。
然后,将每种燃料的能源使用量乘以转换因子,并根据各燃料子类型所占比例加权,以估算其排放量。
例如,英国使用的石油产品约含5000万吨油当量(Mtoe),其中约一半来自道路柴油。因此,石油能源总使用量的一半采用道路柴油的转换因子计算,另五分之一采用汽油的转换因子,依此类推。
将各化石燃料子类型的能源使用量对应到适用的排放转换因子。在某些情况下,两者并无直接对应关系,此时采用最接近的适当替代项。例如,列为“沥青”的能源使用量对应到“加工燃料油——残余油”。类似地,“其他转化行业”使用的固体燃料对应到“石油焦”,而“其他”固体燃料使用量则对应到“煤(国内)”。
能源使用量以境内消费为统计口径,也就是说,其中包括在英国境内为国际航空和海运消耗的船用燃料。相比之下,国家排放清单不包括国际航空和航运。
因此,该分析估算并扣除了英国所用石油中归属于其国际航空份额的部分。分析参考了英国的最终温室气体排放清单,该清单按行业细分排放,并报告了国内航空的总排放量。
将这一国内排放数据与根据适用转换因子估算的喷气燃料总体使用所产生的排放量进行比较。分析假设,国内航空排放所占份额与其喷气燃料能源使用量所占份额相同。
除了估算化石燃料使用产生的二氧化碳排放外,Carbon Brief还假设,土地利用变化和林业等非燃料来源的二氧化碳排放与上一年相同。剩余温室气体排放则假设按照政府最新的能源和排放预测变化。
这些假设依据英国政府自身的方法制定,该方法用于初步温室气体排放估算,并于2019年发布。
请注意,本文中的数据统计的是英国境内排放量,测量方式遵循国际准则。这意味着数据不包括与进口商品相关的排放,进口生物质也包括在内;数据还不包括英国所占的国际航空和航运排放份额。
国家统计局(ONS)已发布不同核算方法之间的详细比较,涵盖属地核算、消费核算、环境账户以及国际核算口径下的英国排放计算方法。
英国的消费端二氧化碳排放在1990年至2007年间有所增加。不过,此后其降幅与英国境内排放量的降幅相近。
生物能源是英国可再生能源的重要来源,其气候效益存在争议。然而,与公众的普遍认知相反,生物能源中只有约四分之一是进口的。
国际航空被纳入英国的碳预算,并可能面临对其二氧化碳排放收紧限制。国际航运行业的目标是,到2050年将排放量至少减半(相较于2008年水平)。




