水泥和混凝土产生的二氧化碳排放量约占全球的8%。
该行业的脱碳需要全价值链的全面转型,涵盖从原材料到现场浇筑的混凝土,以及我们如何进行循环与再利用设计。
如今挺身而出的金融家、政策制定者和创新者,将有助于整治这个最肮脏的行业之一,并帮助重塑全球经济的基础。
水泥和混凝土是全球使用最广泛的人造材料,也是地球上消耗量仅次于水的物质。它们还产生了约全球二氧化碳排放量的8%。如果把水泥行业视为一个国家,它将是全球第三大排放国,仅次于中国和美国。
尽管可再生能源、电动汽车和其他清洁技术吸引了数十亿美元的投资和有力的政策支持,水泥和混凝土所获得的资金和关注却远远落后。在纽约气候周(2025年9月21日至28日)期间,这些材料或许不会成为头条新闻,但如果不转变这一行业,世界将无法实现净零排放。
水泥和混凝土的脱碳并非易事。它需要贯穿整个价值链的转型,从进入窑炉的原材料,到施工现场浇筑的混凝土,并且越来越多地涉及我们如何进行循环与再利用设计。这一转型不会仅依靠单一技术或单一主体实现。它需要协调一致的资本投入、政策协同以及贯穿整个生态系统的市场塑造措施。
为何水泥和混凝土如此难以脱碳
挑战有两个方面:
1. 工艺排放
约60%来自石灰石受热时发生的化学反应(煅烧),该过程会释放二氧化碳。
2. 燃料和能源排放
约40%来自推动该工艺所需的高温——传统上由煤炭或石油焦提供。
用低碳燃料替代窑炉中的化石燃料有所帮助,但如果不解决工艺排放问题,就不可能实现深度脱碳。因此,解决方案的范围涵盖从低碳熟料化学配方,到电气化热源、碳捕集类解决方案、循环混凝土生产,以及先进的监测与核查。
全价值链视角
从价值链的角度看,创新和融资可以在以下环节产生最大影响:
• 上游原料和窑炉运营:新型胶凝材料、替代燃料和碳捕集技术前景广阔,但要规模化应用,需要大规模改造,并需要数十亿美元的前期投资。
• 材料加工与配送:更智能的物流以及替代材料的加工可以降低排放和成本,但需要中等规模的基础设施升级。
• 混凝土生产与配比优化:数字化配比设计工具和基于性能的规范,可以实现更高强度、低碳的配比。这些解决方案需要工厂层面的升级和软件集成。
• 采购与市场应用:低碳采购标准和经核证的排放追踪有助于形成可信的需求信号。在这一环节,需要投资于透明度平台和属性交易系统。
• 循环利用与报废处理:骨料回收、再碳化和城市矿产开采可以形成闭环。但这需要新的回收工厂和创新的再利用技术。
这些环节中的每一个都为金融家、政策制定者和创新者提供了机会,而且各环节的进展必须同步推进。
首台套(FOAK)融资与市场缺口
水泥和混凝土脱碳领域任何突破性技术的早期部署,都面临最高的风险和最密集的资本投入。这些首台套项目通常同时面临技术未经规模化验证、与现有工业系统的复杂整合以及市场接受度不确定等问题。
要使首台套项目取得成功,协作式的混合融资结构至关重要。这可以包括以下分层安排:
• 公共资金或优惠资本,用于吸收早期风险。
• 私募股权或基础设施投资者,用于带来纪律性管理和规模化能力。
• 信用增级和担保,用于吸引商业贷款机构。
• 与经核证的碳绩效挂钩的基于成果的激励措施。
重要的是,首台套融资应保持技术中立。关键不在于挑选赢家,而在于建立能够降低任何可信脱碳路径风险的结构。
尽管公众意识有所提高,该行业仍面临“中间缺口”融资困境,即风险投资市场与上市公司/基础设施市场之间存在空白。一项技术一旦走出试点阶段,项目规模过大、资本密集度过高,无法仅靠股权融资;但对传统债务融资而言,风险又过高且较为陌生。
两个结构性问题加剧了这一缺口:
1. 数据匮乏
水泥和混凝土解决方案的全系统性能与成本数据有限。这使贷款机构难以对项目进行承销并准确评估风险。
2. 销售渠道难题
获得有约束力、可进行融资的低碳产品需求仍然困难,尤其是在买方激励有限或面临采购限制的情况下。
其结果是,大部分金融行业要么完全无视这一市场,要么对本可作为债务类工具的项目要求股权类回报——这种错配阻碍了规模化发展,也减缓了市场采纳速度。弥合这一缺口需要新的市场机制、更好的数据透明度以及早期需求聚合,以建立贷款机构所需的信心。例如,世界经济论坛的先行者联盟旨在通过展示来自承诺到2030年采购深度脱碳水泥和混凝土的企业所形成的可信需求信号,降低低碳生产投资的风险。
混凝土转型资本(CTC)正在开发一种创新的项目融资机制,该机制以风险分析、行业承销、收入保障支持和信用增级为依托,以降低低排放混凝土和水泥(LECC)生产设施投资的风险。通过组织资本提供方、运用混合融资工具并确保合约收入,CTC力求降低借贷的风险和成本,从而帮助规模化发展中的企业弥合缺口,并与金融行业各让一步。
以政策为推动力,使融资与挑战相匹配
价值链的每个环节都需要资本,但并非所有资本都相同。最有效的策略仍应保持技术中立,转而关注项目所处的成熟阶段和风险特征:
• 早期创新融资——为概念和原型提供的拨款资金、加速器和种子风险投资。
• 规模化股权融资——为进入新市场或扩大产能的成熟技术提供的成长型股权或风险成长资金。
• 首台套部署资本——优惠债务、混合融资和信用担保,用于推动首批商业化规模工厂投入运营。
• 商业推广资本——在技术得到验证且市场已经形成后提供的基础设施债务和股权。
•.市场赋能融资——用于建设数据平台、核查体系以及需求拉动机制(例如采购承诺)的资金。
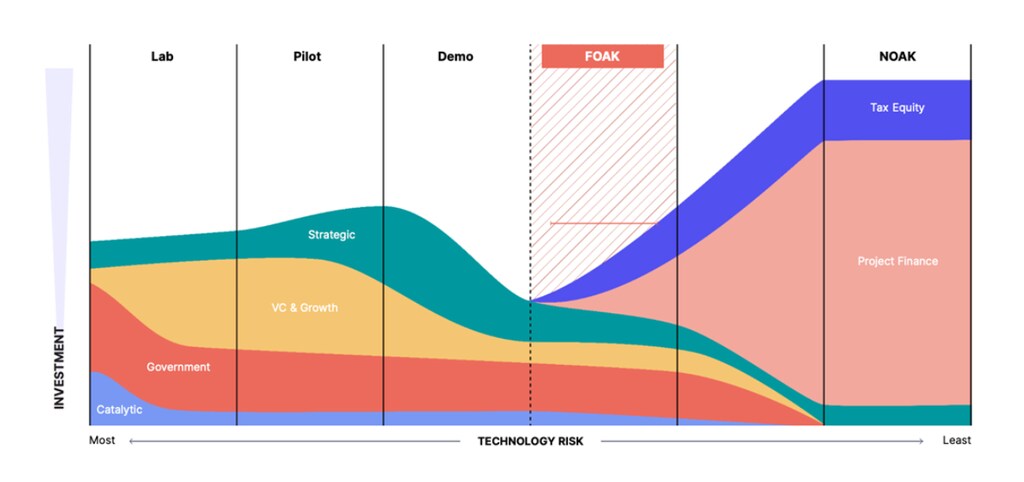
目标是在每个阶段通过恰当的工具、合作伙伴和市场信号组合来降低项目风险,从而释放私人资本。
然而,如果没有明确的需求信号和协调一致的政策框架,仅靠资本无法推动该行业发展。要求或大幅重视隐含碳减排的采购标准可以促使市场转向。信息披露要求、隐含碳上限以及基于性能的规范,可以为创新配比打开大门,同时不损害安全性。
市场塑造型措施——例如针对水泥和混凝土的经核证环境属性证书(EAC)——可以通过克服采购方与供应商之间的地理距离、避免实物水泥和混凝土的销售合同,并提高低碳项目的可融资性,从而创造可预期的收入来源。这种“登记与认领”("book-and-claim)模式已应用于可再生电力和可持续航空燃料市场,即使无法实现实物交付,买方仍可以认领低碳水泥和混凝土的碳减排效益,从而提高项目的可融资性。

协作、新型资产类别与未来之路
没有任何单一主体能够孤立地解决这一挑战。水泥生产商掌控窑炉;预拌混凝土企业管理配比;建筑公司制定技术规范;政府和私营开发商则决定采购什么。若缺乏协调,即使是最好的技术也可能滞留于试点困境之中。因此,一个覆盖全价值链的联盟——涵盖生产商、技术开发者、金融机构、政策制定者和主要买家——至关重要。这是一项系统性挑战,需要在价值链的每个环节同步推进。 挑战需要在价值链的每个环节同步取得进展。
如果这种协作取得成功,水泥和混凝土便有可能从“难以减排的负债”转变为全球最大的气候契合型资产类别之一。高端低碳产品、与减排挂钩的经核证绩效信用额,以及基于再利用和回收的循环商业模式,都可能带来新的收入来源。
在纽约气候周期间,各国领导人齐聚一堂,大部分关注将集中于清洁电力、电动汽车和资金流动。然而,水泥和混凝土同样应占有一席之地。它们或许缺乏风电场或电动车队的光环,但没有它们,净零转型便无法成功。技术已经存在,路径也已清晰。剩下的任务,是大规模释放资本、协调政策,并凝聚集体决心付诸行动。
水泥和混凝土的脱碳不会轻松,但却至关重要。无论是金融家、政策制定者还是创新者,如今挺身而出的人,都将有助于整治这个最肮脏的行业之一,并帮助重塑全球经济的基础。




