据一项针对行业专业人士的调查显示,当政策表现为不切实际的气候或能源转型目标时,可能成为能源行业增长的重大障碍。
政策制定应纳入行业和社区,并应对国内和国际问题;一些国际协议和规模较小的区域合作已经这样做。
能源转型的成功取决于能否在合适的时间,为合适的项目找到合适的资金,而政策制定者在为此创造条件方面发挥着关键作用。
在能源行业企业面临的十大增长障碍中,有五项主要受政策和政治因素影响,据我们的最新调查(覆盖1,289名能源行业资深从业人员)显示,增长的首要障碍是政治风险,其中包括冲突和政府更迭等因素。
其余四项受政治因素影响的障碍包括技能短缺与劳动力老龄化、新项目的许可或执照障碍、供应链挑战,以及技术和创新投资不足。政策和政治也对能源行业其余五项增长障碍中的四项产生了重大影响。
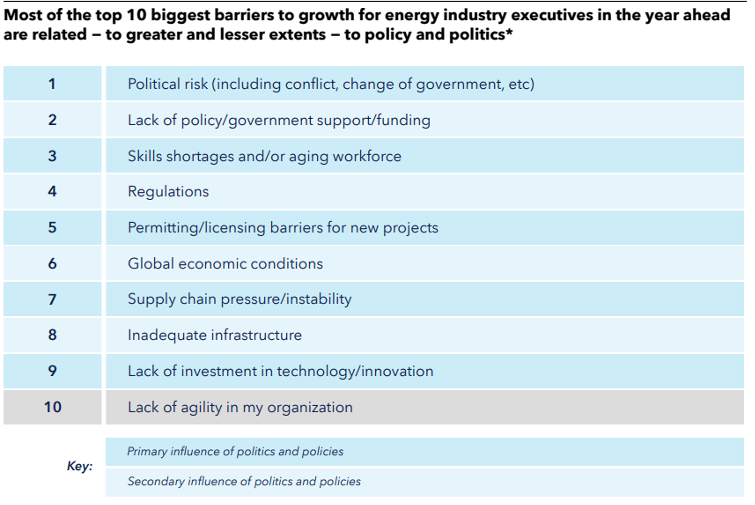
这些结果表明,能源行业与政府决策之间存在内在联系,也说明了为何能源政策必须增强投资者信心,以助力为未来可再生能源融资。
设定不切实际的能源转型目标
在能源和气候政策目前影响能源行业增长的各种方式中,不切实际的目标可能适得其反,并阻碍私营部门的活动。这通常是由于制定以目标为导向的政策本身具有内在的复杂性。这些政策可能产生重大且影响深远的后果,涉及环境、社会、经济和政治等多个领域。政策制定者往往难以预见其立法可能带来的所有意外后果。
例如,英国政府2023年度可再生能源拍卖——第五轮配额分配(AR5)未能吸引任何海上风电开发商投标,原因是其未承诺足够高的电力最高单价。政府提供的每兆瓦时最高44英镑(MWh)价格远低于当时的批发价格,向投资者发出负面信号,并削弱了该国的净零排放目标。海上风电开发商随后返回参与更为成功的第六轮(AR6),获奖项目总装机容量达5吉瓦,中标执行价格提高至每兆瓦时54英镑。
尽管没有任何能源转型政策能够免受政治动荡和不确定性的影响,但审慎、全面且汲取历史经验教训的规划,有助于缓解此类问题。
构建未来能源转型框架
生态和气候风险是无国界的问题,需要合作,因此跨国家和地区的政策协调与整合是成功规划能源转型的关键。然而,分裂的地缘政治可能妨碍各方为实现气候目标而开展的联合努力。
为此,政策制定必须纳入行业和社区,并应对国内和国际问题。国际协议,例如《全球气候融资框架》、《全球甲烷承诺》和《巴黎协定》,都是这一全球性机制中的重要环节。但同样具有雄心的小规模合作同样至关重要。
维谢格拉德集团(Visegrád Group)的由四个中欧国家组成的能源合作机制,以及北海风电枢纽(North Sea Wind Power Hub)(由三家欧洲能源公司组成的合作伙伴关系),是各国围绕有针对性的能源和排放政策开展合作、并利用各自独特优势和地理条件推进共同目标的优秀范例。

另一个显而易见但同样重要的例子是美国2022年《通胀削减法案》。该法案使脱碳目标与更广泛的经济战略相协调,包括供应链韧性、国内制造业发展、创造就业和保障国家安全。尤为关键的是,该法案优先吸引股权投资,以确保公正的能源转型。
在亚太地区,《澳大利亚—新加坡绿色经济协定》为两国合作奠定基础,通过结合贸易、经济和气候目标,推动增长并减少排放。
制定更好的能源转型政策目标
在全球变暖目标方面,时间正在紧迫地流逝。 二氧化碳排放量须在2030年前降至约为2019年水平的一半,温室气体排放量须在2030年前减少43%,并在2035年前减少60%。然而,全球与能源相关的二氧化碳排放量在2023年有所增长。
目标岌岌可危,全球变暖趋势一目了然。哥白尼气候变化服务(Copernicus Climate Change Service)的数据显示,有记录以来最温暖的6月(2024年)。这是全球平均气温连续第13个月创下月度历史新高。这一严峻警示表明,亟需采取更具雄心的气候行动。
然而,推动能源转型所需的资金规模十分庞大。国际能源署认为,4万亿美元的年均实物资产支出才能于2050年前实现净零排放,而麦肯锡则认为这一数字将接近9.2万亿美元。无论如何,都需要创新和协作性融资,其规模将超出金融行业以往所见的任何水平。
人们普遍预期资本有可能到位,但获取和分配这些资本十分复杂。能源转型的成败将取决于能否以合适的价格和时机,将资金匹配到合适的项目和合适的地点。
要实现这一点,站在此次转型前沿的能源企业必须能够在信心和自由的环境中运营。英国的能源利润税等政策可能影响长期的明确性,从而妨碍能源企业的投资决策,而这种明确性正是为未来可再生能源融资所必需的。
归根结底,政府与私营部门机构必须协同合作,确保动态、灵活的能源和气候政策得以制定,从而保障市场稳定、投资者信心,并坚定不移地致力于实现净零排放。




