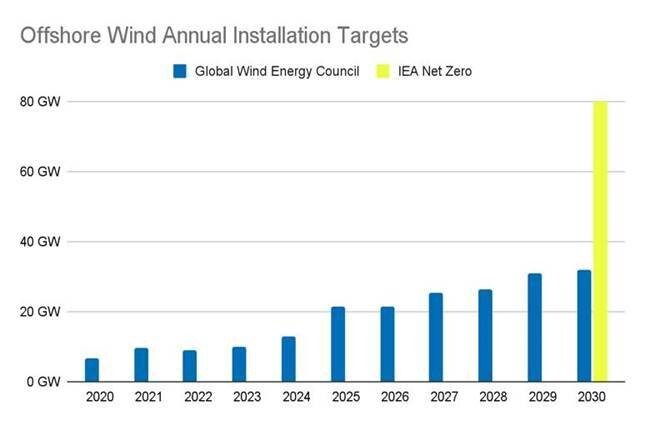
国际能源署(IEA)的年度海上风电装机目标将在2030年前从6GW提升至80GW。
海上风电行业必须将目光投向北海以外,开发条件更具挑战性的海域,同时继续吸引投资者。
我们概述了加快创新、发展新兴技术以助力实现这些目标的四项关键途径。
作为成功能源转型的一部分,国际能源署(IEA)几周前宣布,到2030年,海上风电应以每年80GW的速度新增装机。目前,海上风电的累计装机容量为30GW。您没有看错——九年后,我们每年新增的装机容量应接近当今全球总装机容量的三倍。
海上风电行业去年终于走向成熟。这在很大程度上得益于平准化度电成本(LCoE)的下降,这意味着欧洲的海上风电场已能与其他能源形式相竞争。
尽管如此,行业不能自满。对创新的需求,以及对技术先锋的需求,从未如此迫切。
迄今为止,该行业主要聚焦于开发“唾手可得的果实”。也就是说,主要开发位于北海的海上风电场址。这些场址几乎全部位于北海,水深较浅、土壤条件良好,天气状况也较为适宜,开发相对容易。正是在能源零售价格较高的地区,技术进步、规模经济和效率提升使开发成本得以下降。
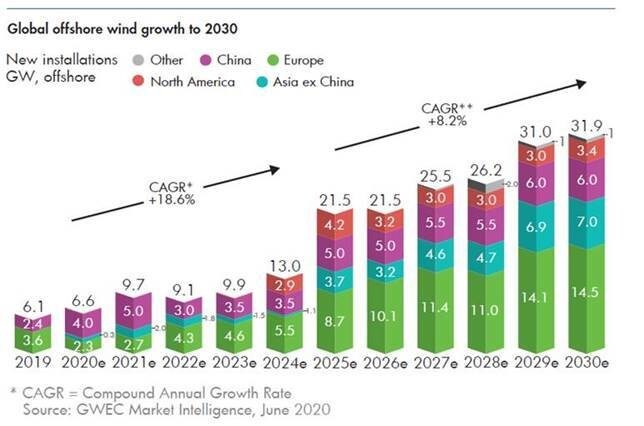
2020年,全球新增的6.6GW海上风电装机全部位于北海。该国际能源署《2050年净零排放》报告呼吁各国政府和行业将这一趋势推向全球。
如果海上风电行业要实现年新增装机容量达到当前开发水平的12倍,我们就必须进军全球更深、挑战性更大的海域。这将需要更加先进、成本也更高的固定式与漂浮式基础,以抵御全球普遍存在的台风、地震活动和深水环境条件。一项专家征询调查由《自然》(Nature)发布,指出预计2035年漂浮式海上风电每GW的资本支出将高于2019年固定式底部基础的资本支出。我们还需要做得更好。
海上风电行业的重点方向
为实现国际能源署的目标,该行业必须在继续吸引投资者的同时,开发技术难度更高的场址。这需要跳出固有思维,具体包括:
1. 推动创新,实现规模化与速度
国际能源署估计,实现净零排放所需的技术中,有50%尚未得到应用。然而,海上风电行业在增长中变得自满,创新面临的壁垒也从未如此之高。我们需要更大胆、更灵活的投资者和技术先锋,推动所需的创新,并聚焦于能够为行业带来速度、并可在全球范围内推广应用的创新。
2. 保护知识产权,但不筑高墙
海上风电领域的知识产权是一个敏感话题,三大风机制造商中的每一家在过去18个月内至少都卷入了一起相互间的知识产权法律纠纷。创新需要投入,而这些投入理应受到保护,但这不应阻碍能源转型中具有变革意义的技术的发展。
如今,已有相关技术能够在系统层面实现协作,同时在部件层面保护设计知识产权。电子行业的巨大成功正是依托于同样的框架。我们需要将这种理念引入风电行业——快速且协作的创新才是摩尔定律的真谛,而非晶体管本身。
世界经济论坛的技术先锋是谁?
3. 数字化认证:更快推进部署,并提升安全性
现有技术能够加快开发进程、提升风险管控质量,并增强投资者信心,以便在吉瓦级规模上部署新概念。通过在风电场建成之前进行模拟,开发商可以公开共享反映实际现状的详细工程认证,让投资者确信其全球资产运行符合预期。
4. 推广新兴技术,加速创新
欧洲已明确提出聚焦“绿色数字化”。这意味着,要赢得转型,还需部署能够实现规模化与速度的赋能技术,而这些技术往往在本质上是数字化的。这是良好的政策思路。这些技术将带来创新曲线的显著转变,而应对气候变化正需要这样的转变。还需记住,并非每一种数字产品都代表一条新的创新曲线——务必谨慎选择21世纪的数字工具,它们的能力往往比传统数字工具强大出几个数量级。要推广这些具有变革意义的技术,我们既需要海上风电行业的需求拉动,也需要投资者的资本推动。
海上风电行业的下一步行动
上述各点最终指向同一结论:海上风电行业必须在发展、商业化并迈向全球规模的过程中,保持其早期阶段的节奏与进取精神,并且更进一步。开发商及其供应链必须为真正的创新者留出空间,让他们测试下一代技术,从而使海上风电行业能够应对国际能源署提出的这一极具雄心、同时又至关重要的挑战。大型企业可能笨重且行动迟缓,但只要我们携手合作,就能确保推进速度与国际能源署2030年目标相匹配。人类最喜爱的莫过于艰巨的挑战——让我们携手投入工作,赢得这场竞赛。




