铝业可以通过三条关键路径在2050年前实现净零排放:低碳电力驱动的生产、应对直接排放的技术,以及回收利用和循环流程。
到本十年末,将建成或改造30座低碳工厂,在未来24个月内加快最终投资决策至关重要。
实现净零排放预计需要在原铝生产领域投资1万亿美元,尤其是在低碳电力使用和电解槽方面。
铝的需求持续强劲,这并不令人意外,因为它在21世纪的生活中至关重要,从饮料罐到智能手机,无处不在。其轻质特性也使其在航空和汽车制造业中同样不可或缺。
传统铝生产能耗高,碳排放量大,占 2%的全球温室气体年排放量。目前,该行业正在努力实现2050年的净零排放目标。
根据国际铝业协会的脱碳情景,实现净零排放有三条关键路径:
在生产过程中增加低碳电力的使用。
采用应对生产过程直接排放的前沿技术。
最大限度地利用再生铝及其他循环利用措施。
在工业集群的背景下开展广泛合作,对铝业实现其目标至关重要。
使命可能伙伴关系(Mission Possible Partnership,MPP)全球项目追踪器概述了当前形势,并详细说明了行业领袖和公共利益相关方在推进这一转型方面的进展。该追踪器梳理了铝行业全球范围内与净零目标相一致的项目的投资决策与运营情况,显示出不断增长的项目储备。
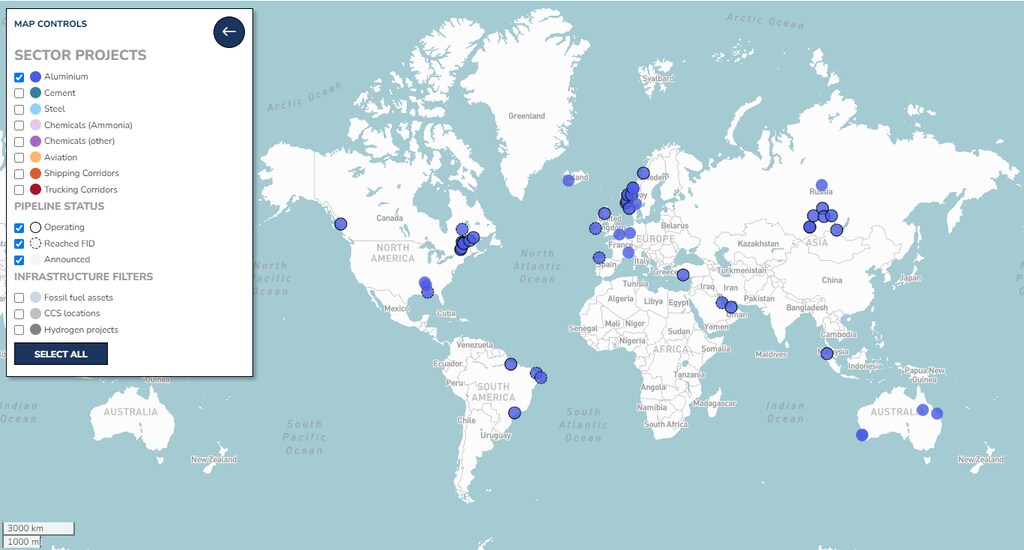
在全球计划于2030年前建成的70座低碳铝生产设施中,有40座需要在未来六年内建成或改造。与2023年初相比,已宣布的项目数量增至三倍(现共计13个),达到最终投资决策的项目数量也翻了一番,从2个增至5个。然而,加快释放投资和推动发展的策略至关重要。
第一步——认识到需要改变的内容
该行业必须增加二次(再生)铝的使用,并对原铝生产各环节(例如采矿、精炼和电解)的排放,以及与电力相关的排放和运输、废弃物、原材料等其他所有排放,采取消除、捕集利用或抵消措施,以实现铝生产的净零排放。
迈向净零排放的第一个重大步骤,是认识到当前生产的铝必须降低其排放强度,以符合净零目标。目前,铝生产商销售的低碳足迹原铝的碳足迹约为4吨二氧化碳(CO2)。尽管已有可用的行业指南,但尚不清楚所有生产商是否以可比口径报告这一数值,以及是否涵盖从摇篮到大门的全部排放。
目前,原铝碳足迹最低的生产方式是使用100%的电力进行电解,且电力来自水电或其他可再生或低碳能源。
第二个重大步骤是加大研发(R&D)投入。行业专家与投资者必须协作,加快应对直接排放的新技术试点,例如开发无碳阳极或碳捕集、利用与封存技术。
尽管其中许多项目仍处于研究阶段,但部分项目已做出最终投资决策,并有望在2030年前实现商业化和规模化应用。行业参与者推进这些项目的速度将决定其成败。
可以明确的是,实现净零排放之路需要整体性方案,既要着眼长期战略,也要采取短期的即时行动。
第二步——确定解决方案
2022年,铝生产的温室气体排放总量并未增加,与产量增长不同步。这一偏差首次表明二者不再相关,也说明降低排放强度的举措产生了相互抵消的效果。
影响最为深远的措施是铝电解环节转向低碳电力:中国采用水电,澳大利亚和中东则使用其他可再生能源。这一影响凸显了确保低碳电力供应的重要性,该举措已使行业整体排放量减少了三分之一以上。
回收利用的增加也发挥了作用,并将继续发挥重要作用。
北美和斯堪的纳维亚等地区已经受益于现有的可再生能源基础设施。百分之百的电解厂已接入水电、可再生能源或低碳电网,或已签订购电协议。
其他地区则缺乏同等的本地自然资源,正在探索其他减少碳足迹的途径。一些国家正接入电网,以利用并推动可再生能源的发展。在阿拉伯联合酋长国(UAE),阿联酋环球铝业公司(EGA)正从电网购入太阳能电力,以生产全球首批太阳能铝,该公司将其称为CelestiAL。
“CelestiAL在EGA的金属总产量中占比较小,但提升这一比例的空间仍然很大。铝电解厂庞大而稳定的电力需求,有助于推动电网可再生能源的发展,这与阿联酋到2030年将可再生能源发电装机容量增至三倍并进一步发展核能发电的目标相一致。”阿联酋环球铝业公司ESG与可持续发展执行副总裁萨尔曼·阿卜杜拉(Salman Abdulla)表示。
另一种策略是将可再生能源纳入能源结构,对铝生产设施进行改造以适应电力使用的增加,并为氧化铝精炼厂引入电锅炉,以适应电力使用的增加。
挪威海德鲁(Hydro)位于巴西巴卡雷纳的Alunorte氧化铝精炼厂,展示了可以在实践中实现的举措。“该公司正在将设备从使用石油和煤炭改造为天然气、可再生能源和生物质能的组合。这将使该精炼厂的年二氧化碳排放量减少140万吨,使其有望在2030年前实现完全脱碳(煅烧工艺除外)。”挪威海德鲁铝土矿与氧化铝业务执行副总裁约翰·图斯塔德(John Thuestad)强调,。
第二个例子是西班牙纳瓦拉工厂,海德鲁在该厂利用绿氢生产了首批再生铝,这是通往2030年低碳铝短期路径的重要贡献力量。
第三步——开拓市场
目前的估算表明,铝业需要投资1万亿美元才能实现净零排放,其中大部分将用于建设低碳电力使用和电解产能。低碳铝的绿色溢价将在摊销这笔投资中发挥重要作用,但前方仍有一系列挑战。
全球铝市场仍在努力就一系列问题达成共识,这些问题涵盖从碳边境调节机制到更完善的低碳铝量化体系(需纳入所有排放)等。客户一方面要求采用更环保的材料,另一方面又不愿为此支付高额溢价,这种矛盾持续存在。
目前,市场上原铝的现有溢价普遍被认为较低,可能不足以激励部分关键的上游脱碳投资。不过,也有一些铝生产企业正在做出战略决策,投资于低碳产品和技术,预期未来不久需求和溢价将会上升。
这一趋势凸显了供需双方协作的至关重要性。2022年5月,第一推动者联盟宣布将启动铝业板块,汇集其成员对低碳铝的采购承诺,具体而言是指碳排放强度约为全球平均水平五分之一的铝产品。
此外,第一供应商中心为低碳产品的供需双方提供了一个对接平台,以达成推动市场发展所需的长期购销协议。
这需要跨行业、跨地域的协作生态系统,以促进创新、推广现有技术并开创新技术,从而推动铝业成功转型。




