过去十年的后半段为未来数十年能源体系的转型奠定了初步动能。几年前还处于萌芽阶段的技术得以规模化应用,同时对气候变化的日益关注,使全球注意力牢牢聚焦于能源体系的脱碳。
然而,真正的征程才刚刚全面开启,政策制定者、企业领袖、投资者、创新者和消费者能否共同采取所需行动,以实现联合国可持续发展目标和《巴黎协定》设定的关键目标,仍有待观察。行动的时机已经到来——我们正处于交付成果的十年。
能源转型:10项关键洞见
值世界经济论坛对各国能源转型进展开展基准评估(即能源转型指数,ETI)十周年之际,并在即将召开的格拉斯哥COP26大会前夕,我们借此机会回顾过去十年的关键经验教训,并总结出10项关键洞见,希望这些洞见能为转型之路的未来方向提供指引。
1. 为所有人实现公正的能源转型。
为所有人实现公正的转型,意味着优先采取措施支持经济、劳动力和社会。采用整体性评估方法,例如由世界经济论坛与埃森哲联合开发的系统价值框架,用于评估潜在能源解决方案的经济、环境、社会和技术成果,这对能源政策和投资决策至关重要。
2. 平衡可持续性与社会经济影响。
事实证明, 能源与经济增长的关联可能给即便是排名靠前的国家带来挑战。在所评估的115个国家中,能够在提升经济增长与发展维度的同时提高ETI总分的国家不足一半。
能源可负担性问题日益受到关注。发达经济体面临的挑战最为严峻:过去十年间,家庭电价实际上平均上涨了25%。同期,不足40%的发展中经济体在环境可持续性以及经济增长与发展两个维度上均取得了积极进展。
过度关注转型的某一方面,会增加全球不平等扩大的风险,也会使气候目标难以实现。实现平衡的能源转型,需要同时兼顾可持续性、能源可及性与安全,以及经济发展。
3. 保持专注与动力,推动提升能源可及性。
自2012年以来,超过70%的国家在能源可及性与安全方面的得分有所提高。撒哈拉以南非洲以及新兴和发展中的亚洲地区进步最为显著。然而,这一进展十分脆弱,且受到新冠疫情及其对经济的叠加影响的威胁。预计2020年撒哈拉以南非洲无电力供应的人口将增加,使许多国家更难实现到2030年普遍享有能源服务的目标
4. 能源转型是一项团队协作——广泛、公开地分享经验与最佳实践,以帮助缩小绩效差距。
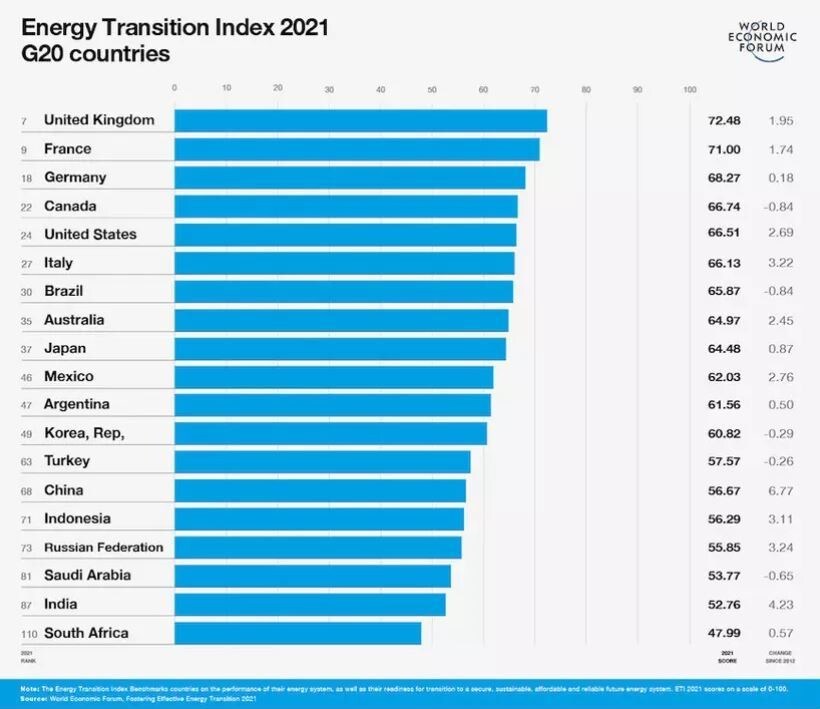
北欧和欧洲国家持续位居领先行列,其优势来自一体化的电力市场、强有力的政治承诺,以及以可持续性为重点的监管框架,并加快了创新能源技术与系统的应用。然而,排名前十的国家合计仅占全球排放量的3%。
从中国、印度到巴西,新兴市场在扩大可再生能源规模、推广普遍能源可及计划以及降低经济能源强度方面取得了显著进展。然而,与排名靠前的发达经济体之间仍存在显著差距,可通过加强国际/区域合作,以及分享创新与政策方面的关键经验,加快弥合这一差距。
5. 加快可再生能源规模化发展,并超越现有水平。
环境 可持续性得分升至历史最高水平, 这主要得益于GDP能源强度下降,2010至2019年间下降了12%。 在此期间,可再生能源快速扩张,太阳能光伏和风能装机容量分别增长了七倍和三倍。截至2020年12月,全球约68%的燃料燃烧排放已纳入某种形式的净零目标覆盖范围,而一年前这一比例仅为16%。
然而,要降低整体碳强度,仍需付出更多努力,因为同期碳强度基本保持平稳。自2010年以来,燃煤发电绝对量持续上升,主要由亚太地区推动。在此背景下,除扩大可再生能源资源外,加快采用从氢能、碳捕集、利用与封存(CCUS)到需求响应等清洁能源技术,对实现气候行动目标至关重要。
6. 聚焦于建设有韧性的能源转型。
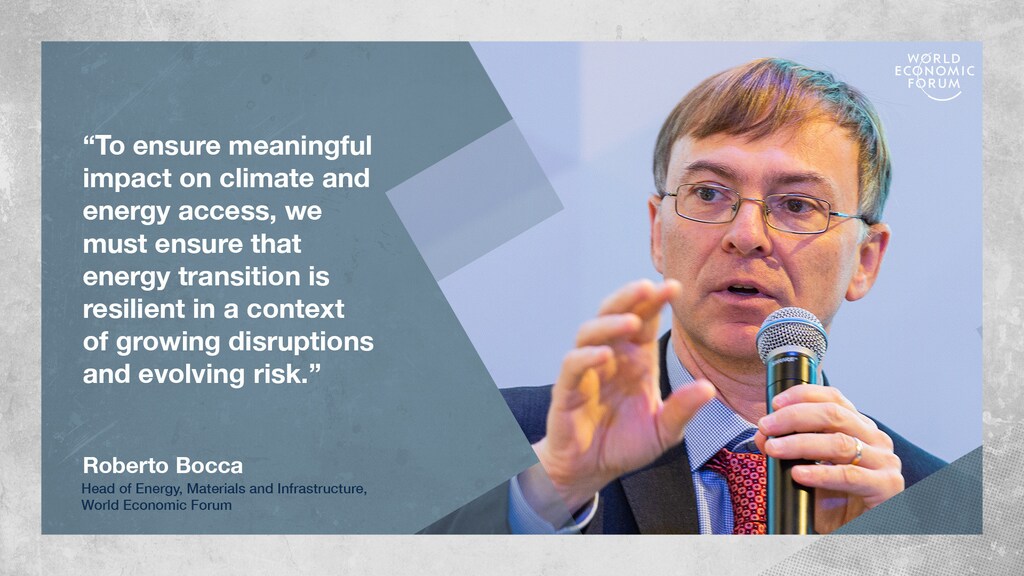
在过去十年中,115个国家中只有13个国家的ETI得分实现了稳步提升,这表明转型进展并不均衡。从新冠疫情到债务危机等系统性冲击,可能颠覆转型路线图。这些路线图和承诺需要植根于经济、社会和政治实践之中,以加快可再生能源和低碳燃料的应用,提高能源效率,完善监管框架,并支持系统整合与可及性目标。必须立即采取更多行动,确保能源转型取得不可逆转的进展,并化解可能抵消或减缓进展的新兴风险。
7. 跨部门及生态系统协作。
跨行业及公私部门合作的新模式,能够提供必要的解决方案,支持低碳技术投资,并拓展能源转型的可能性边界。对于石油和天然气行业而言,企业不仅须在行业生态系统内开展合作,还须与交通、电力及难以减排行业等其他领域的企业合作,从而开辟重大的跨部门融合机遇,加速目前尚未被挖掘的转型进程。一个相关例子是推广并规模化应用针对以下领域脱碳的解决方案:工业集群和城市地区……
8. 加倍推进公私部门合作。
政府间气候变化专门委员会(IPCC)估计,为将升温限制在1.5˚C以内,到2050年,清洁能源和能效方面的年度投资需要较2015年水平增加六倍。尽管流入该领域的资本日益增多,但资金缺口依然显著,在新兴市场和技术领域尤为突出。各国可通过采取长期、积极的清洁能源战略(包括净零承诺),以及通过逐步取消化石燃料消费补贴来拉平竞争环境,从而增强投资者的兴趣与信心。
随着低碳解决方案日趋成熟,公私部门之间通过分担风险,并借助有针对性的公共融资和促进竞争的薪酬机制(如拍卖),将吸引能源体系所需的多年期乃至数十年期投资所依赖的多元化、有韧性的资本来源。
9. 加快采用一套最低限度的通用规则和指标,以确保可持续的价值创造。
采用共同框架(例如利益相关方资本主义框架)报告可持续性绩效进展,将促进企业领袖、投资者和政策制定者之间的更大合作与协调,并确保资本在该领域得到更高效的配置。
10. 推动行为改变,加速消费者参与能源转型。
需要综合运用经济、法律和基础设施政策以及财政干预措施,通过影响并激励可持续行为,推动并支持行为改变和消费模式的转变。显然,各国不可能都遵循同一路径,但找到使个人层面的改变更具吸引力、更易实现的方式至关重要。
当前十年的行动与进展,将决定实现2050年全球碳中和目标的雄心能否实现。政策制定者与私营部门必须立即行动、通力合作,抓住机遇,为建设有韧性的能源转型奠定基础——这一转型不仅要为可持续的未来做好准备,也要为长期包容性增长与繁荣奠定基础。




