自大衰退于2009年结束以来,就业复苏一直落后于美国企业界。
企业利润和设备及软件采购在一年内就恢复到或接近纪录水平,但失业率仍顽固居高不下——尽管招聘通常会随着支出变化。即使在今天,失业率为5.7%,劳动力参与率也已从衰退前的67%降至63%,这表明许多成年人干脆不再寻找工作。在美国许多地区,失业率仍然偏高。
就业复苏乏力以及衰退后收入不平等加剧,促使一些经济学家和技术专家把责任完全归咎于机器这双隐喻的肩膀。他们认为,工作的性质发生了根本性转变,企业正在增加自动化,而不是雇用更多员工。
事实上,情况可能恰恰相反。在2014年的一项 研究 中,皮尤研究中心调查了技术专家和分析师,发现52%的人预计,机器人和智能机器创造的就业岗位将多于它们取代的岗位。
过去几十年来,我一直在分析技术及其对商业的影响;我认为,把就业复苏缓慢和不平等加剧主要归咎于机器和自动化的说法缺乏说服力。
在目前有关颠覆性技术如何影响公共政策的研究中,我发现,许多其他因素——例如大型信息技术投资带来的生产率提升延迟,以及商业活力和创业活动的下降——对这些趋势的影响同样大,甚至更大。
机器崛起
有关机器人日益取代人类的警告不断增多,预测也愈发严峻。技术研究公司高德纳(Gartner)于2013年 预测 ,到2030年,智能机器可能取代多达90%的现有工作岗位。
麻省理工学院教授埃里克·布林约尔松和安德鲁·麦卡菲于2011年出版的 《与机器赛跑》 ,以及他们于2014年出版的后续著作 《第二次机器时代》 ,都认为,就业复苏缓慢和工资不平等扩大,已经是未来趋势的征兆。
从本质上说,他们重新提出了一个最初由经济学家约翰·梅纳德·凯恩斯于1930年 阐述 的观点:自动化程度提高会加剧失业。
劳动力队伍中空心化
但未必对所有人都是如此。
布林约尔松和麦卡菲将不平等加剧归因于“基于技能的技术变革”。他们认为,技术推动的生产率提升对不同阶层劳动者的影响并不像传统假设那样相同。相反,受冲击最大的是中间群体,而技能最高和最低的劳动者基本不受影响。
例如,在工厂里,自动化程度提高和薪资处理逐渐取代半熟练的文职人员;而要用技术取代因高级推理能力而受到重视的数据科学家,则困难得多。相反,大数据分析等技术能帮助他们更好地完成工作。在技能光谱的另一端,低技能劳动者(如清洁工)或许不必担心,因为用机器取代他们并不经济。
换言之,这种观点是:通过替代来采用技术,对半熟练的中等收入工薪阶层影响最大,低技能和高技能劳动者则受到的影响较小,但两端之间的劳动者会减少。
不能怪技术
人们担心自动化使企业不再雇用新员工并加剧收入不平等,这种担忧被夸大了,部分原因在于,信息技术带来的生产率提升往往从一开始就只是表象。经济学家罗伯特·索洛于1987年 打趣道 :“除了生产率统计数据之外,你到处都能看到计算机时代。”
达龙·阿西莫格鲁及其在麻省理工学院的经济学团队于2013年 评估 了美国制造业的数据,没有发现由信息技术推动的生产率提升或信息技术导致劳动者人数显著减少的证据。
他们发现,在信息技术密集型制造业中,薪资总额的增长与其他制造业相比并无显著差异,产品出货量也没有显著差异。因此,在信息技术占主导地位的行业中,信息技术带来的生产率提升并不明显。
另外,托马斯·皮凯蒂在其著作《二十一世纪资本论》中也对信息技术对不平等的影响提出了不同看法。皮凯蒂写道,与蒸汽机和电力等早期创新浪潮相比,“信息技术革命”对生产方式的“颠覆性较小,[对生产率的]提升也较少”。
他还指出,尽管技术变革对所有国家的影响程度相同,但美国的财富不平等程度已高于欧洲。各国的生产率变化相同,因此,美国的不平等现象必然还有信息技术以外的其他解释。
真正的元凶
更可能导致衰退以来就业缓慢恢复的因素,是商业活力下降、信贷短缺等宏观经济问题,以及投资回报迟缓导致的招聘延后。
从历史上看,企业创立一直是经济低迷的积极副作用之一;但据 布鲁金斯学会称,衰退以来商业活力一直在下降,美国企业倒闭的速度超过了新企业成立的速度。而那些新成立的企业在2011年平均仅有4.7名员工,低于1999年的7.7名。
此外,由30岁以下人士拥有的企业数量——这类企业对引入提高生产率的创新至关重要——已降至 24年来最低水平。衰退后年轻企业数量较少,因此,整体生产率提升延迟可能导致企业复苏和新员工招聘推迟。
宏观经济因素也可能在起作用,尤其是信贷的可获得性。尽管银行从美联储获得了前所未有的大笔廉价资金,但它们更愿意把大部分资金 留存在央行 ,几乎不赚取利息,而不是像原本预期的那样将资金贷给企业和消费者。银行改革、《平价医疗法案》及其他政策的实施存在 监管不确定性 ,这可能是影响招聘的其他因素。
最后,随着企业更多地投资于信息技术而非实物资本,预期中的生产率提升需要更长时间才能显现——据旧金山联邦储备银行的 研究人员 称,需要5至15年。之所以出现延迟,是因为企业需要进行组织调整,并在流程变更等无形投资上投入资金,才能实现信息技术的价值。
由于生产率提高会降低 劳动力成本,这些延迟也意味着劳动力成本下降得更慢,而这又意味着创造新就业岗位需要更长时间。
如何促进就业增长
我们能做些什么来推动就业增长?
为提升商业活力,决策者应采取更多措施鼓励和支持年轻人创业,同时消除监管障碍,使资本更容易获得。
为增加信贷可获得性,美联储应采取更多措施,通过对银行存款予以惩罚,促使银行减少在美联储的存款,从而将更多资金贷给有生产力的企业。
为加快信息技术投资带来的生产率增长,行业应鼓励制定和采用能够降低复杂性的标准与最佳实践。与其开展大规模“一步到位”的项目,不如持续进行渐进式投资,从而更稳定地取得收益。
随着就业复苏持续推进,中等收入劳动者遭受技术性失业的所谓证据正在消失。布林约尔松和麦卡菲于2011年撰写《与机器赛跑》时看似迫切的政策建议,如今已显得不那么重要。
本文由 The Conversation联合发表。请阅读 原文。本文发表并不意味着世界经济论坛认同其中观点。
如需了解更多议程动态, 请订阅我们的每周通讯。
作者:弗伦奇·考德威尔,东北大学法律与政策项目博士候选人。
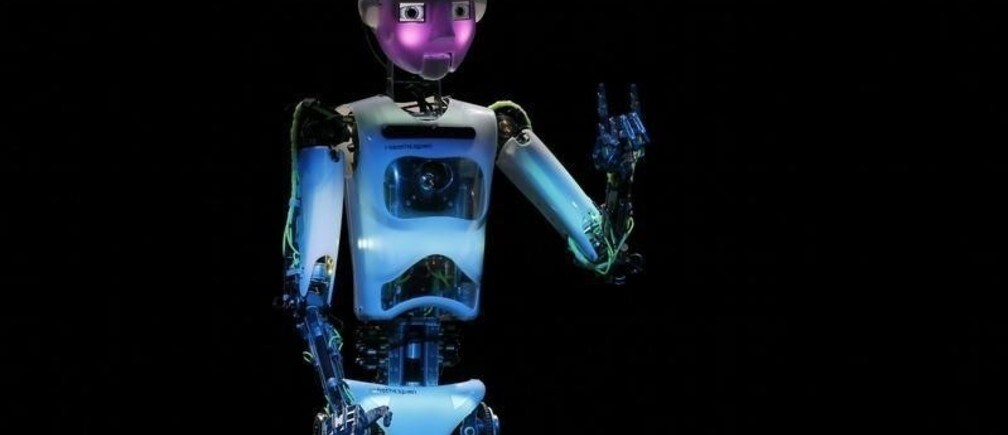
图片:英国公司RoboThespian的人形机器人在汉诺威科技展CeBIT开幕式上“脸红”。路透社/沃尔夫冈·拉塔伊


