世界经济论坛推出其 《金融服务领域的颠覆式创新》 工作组至今仅一年,但氛围已截然不同。去年,这个跨行业小组的整体情绪是否认,这在很大程度上源于金融服务业受到监管的性质。今年,一位知名硅谷企业家挑战我们换个角度思考,建议我们以一张白纸的思路重新开始。如今氛围已大不相同,这个小组也欣然接受了颠覆式创新已经到来的事实。
我们许多人在金融行业的职业生涯是在一个以技术为中心的世界里发展起来的。然而,如今变革曲线陡峭得多——只要想想 Uber 和 PayPal 如何改变了各自领域的性质就明白了。如今人们也认识到,技术只是其中一部分:关键其实在于数据和技术。企业和银行都出现了聘用首席数据官的新趋势。我们或许要感谢“大数据”这一术语及行业议题促成了这一点。然而,许多同样的公司仍保留着首席信息官;我常常不禁思考数据与信息有何区别,以及这些职位如何协同工作。
大数据作为一项商业议题的出现,改变了行业与客户的对话,尤其是围绕一些机会,例如利用强大的分析能力发现交易和投资机会,或管理风险。但这些术语也可能令人疏离。
创新空间
金融行业长期以来普遍持有一种观点,而且可以说是误导性的:像我们这样受到严格监管的行业无法创新。事实上,有一段时间,“创新”是个贬义词,常与债务证券化和高风险产品联系在一起。但毫无疑问,能够提高透明度并满足行业需求的创新会受到监管机构欢迎。对于金融行业而言,显然,能够解决重复、重叠和浪费问题的创新也会受到欢迎。
了解你的客户(KYC)和反洗钱(AML)法规催生了此类发展,这正是我们以及其他几家机构推出相关服务的原因:消除重复,并制定新的数据标准,同时满足监管机构和行业成员双方的需求。金融机构正意识到,它们承担了太多本应自行处理的工作:标准不足,尤其是与数据相关的标准,而且处理流程本身存在低效之处。除了 KYC 之外,公用事业式服务还可在不产生收入的流程方面为金融机构提供帮助,例如客户记录管理等。
我们确实知道,业内成熟的既有机构仍在金融危机的余波中艰难应对,这使创新在优先事项清单中的位置下降。这并不令人意外:过去五年里,该行业受到的监管迅速增加,而当前的重点是“通过控制费用进行管理”,而非通过收入增长和开拓新市场进行管理。不过,情况正在改变。一位资深工作组成员私下谈到,他所在银行正聚焦新业务,设立了一个专门团队,可在任何领域开展创新,甚至包括既有业务领域;其关注点不仅是成本,也包括增长。
显而易见,如果资本市场和既有参与者不创新,新进入者——包括硅谷科技公司——就会创新。论坛的一位硅谷专家谈到,比特币和加密货币是一个有意思的领域,但重点不是把它们视为“数字黄金”、资产、货币或数字支付形式。真正的潜力在于平台。当你开始思考新兴数字资产时,这一点就变得很有意思。股票本质上会变成数字记录,汽车和房屋所有权也一样。我们可能会看到“智能合约”的出现,而这将改变可以构建的应用。硅谷的颠覆者正在审视金融行业的资产,并重新思考平台及其潜在应用。
来自发展中市场的经验
数字身份是另一个快速发展的创新领域。这一新兴领域远远超出金融服务范畴,并将触及我们生活的方方面面。一位小组成员谈到,印度如今有 6 亿人通过生物识别完成身份验证;尼日利亚则更进一步,在此基础上叠加了支付技术。我们还了解到,在巴基斯坦,一些客户可以使用国民号码和生物识别方式(例如指纹或视网膜扫描)从自动取款机提取资金,整个过程无需从钱包中取出借记卡。显然,这将改变社会,而这是一个各行业可以携手合作、并从一开始就建立治理机制的领域。
发展中市场也有许多值得借鉴之处,尤其是移动技术的普及和接受程度,其应用早已超出标准电话通信的范畴。移动技术凭借即时触达客户和建立关系的能力,以及充当支付渠道的能力,对银行业务拆分构成威胁;与此同时,企业也在疑惑,为什么它们要付钱给银行,让银行把钱转给它们自己。
既然借款人未必在意从哪里获得资金,我们已经看到点对点借贷从银行手中分走了一部分优质业务,并受益于其大体上不受监管的地位。2009 年的先驱之一是 Kickstarter,据报道,该平台在五年内从 500 万名支持者那里募集并转介了超过 8.5 亿美元。世界银行估计,这一规模将从 2013 年的 60 亿美元增长到 2025 年的 1000 亿美元,而这可能还是保守估计。会上有人提醒我,伦敦劳合社保险市场始于 300 年前,是最早通过众筹分担风险的例子之一。这个概念或许并不新鲜,但其发展速度和普及程度令人惊叹。像我这样的储户也可以把资金从传统银行体系中取出,只需略多于三分钟便可开立一个贷款账户。明天的客户,也就是 25 岁以下的人群,未必以同样的方式看待银行业务。我们可能会看到,未来的客户选择在他们信任的大型品牌处办理银行业务——或许是苹果或谷歌——这将影响整个资本市场。
对行业而言,信息很明确:年轻的创新者此刻就在行动,思考如何拆分资本市场并颠覆你的商业模式。创新往往从产业链底端起步,随后才崭露头角。如果金融行业没有满足某项需求,就等于为颠覆者敞开大门,让他们轻而易举地截取这一机会。监管是本行业的现实,但金融公司可以向硅谷借鉴:先快速创造创新,再让监管机构参与进来,使其切实可行。
作者:David Craig,汤森路透金融与风险业务总裁
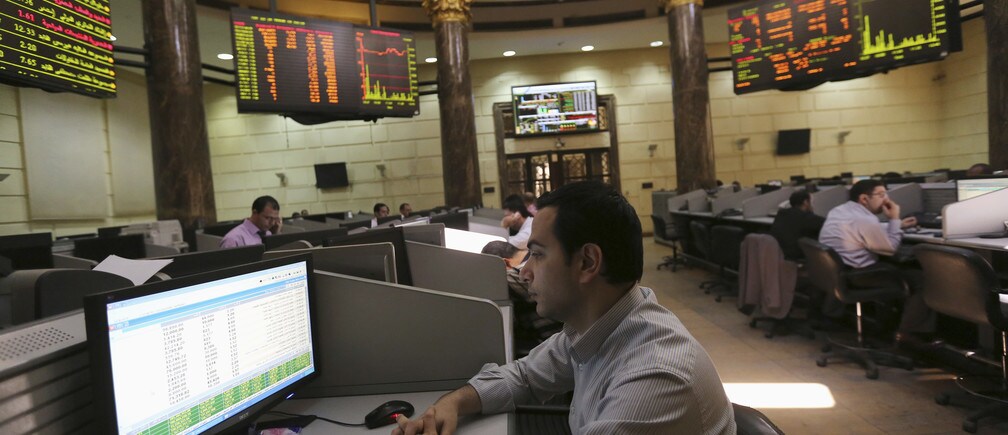
图片:2014 年 4 月 1 日,交易员在开罗埃及证券交易所查看显示器。路透社/Mohamed Abd El Ghany