印度快速增长的数字银行客户群体,期待获得日益丰富的服务和产品。
人工智能和生成式人工智能为印度银行提供了机遇,使其能够打造不断演进的银行生态系统,同时满足不断扩大的风险管理和合规要求。
系统2人工智能有望为金融服务带来真正的问题解决能力。
据估计,印度拥有全球最多的数字银行用户,截至2022年。该国还拥有全球最多元、最具活力的客户群,因此推动包容性金融增长势在必行。
如今,客户可以随时随地获取各类定制化服务和产品,银行也不例外,同样面临这些期望。竞争压力也迫使银行专注于提升生产力,并应对日益增长的风险管理和合规要求。
“印度技术栈”是一套开放应用程序接口(API),供政府、企业和个人利用印度的数字基础设施,它使原本以现金为主的经济体中金融服务的可及性得到深化和拓宽。印度的独特身份识别计划Aadhaar是一种基于同意的架构,唯一身份识别号码只能在持卡人同意的情况下进行验证,极大地降低了确认客户身份的成本。例如,拥有银行账户的人口比例从2015年的53%上升至2021年的78%。
所有这些共同打造了一个生态系统,使金融服务真正实现了数字化。
这也为技术,尤其是人工智能(AI),以出人意料的方式推动创新铺平了道路。人工智能为银行提供了支持改进银行服务与产品交付的机遇。
此外,生成式人工智能分析大型数据集并以易于使用的格式生成内容的卓越能力,将成为银行业的变革性因素。在全球范围内,银行数十年来一直使用统计模型评估客户的信用度。因此,在许多不同领域采用人工智能方面,银行业位居领先行业也就不足为奇了:
1. 承保
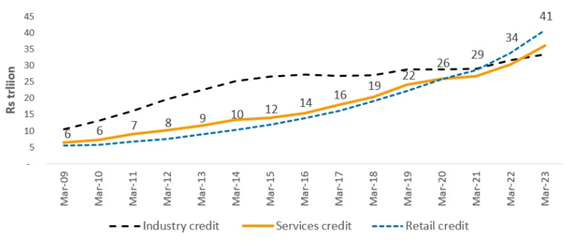
零售信贷一直是印度最大的信贷投放领域,并且仍在快速增长。
贷款申请数量和速度的增加,要求缩短风险评估和审核周期,同时确保更好的风险管理与合规。
承保是一个复杂的流程,需要遵守银行政策、监管合规、风险评估和客户尽职调查。人工智能算法正被用于通过评估替代数据来源(如定期公用事业缴费和消费模式)来评估信用度。生成式人工智能还能够评估非结构化数据集,使承保人员能够做出明智而准确的信贷决策。
2. 财富管理
过去十年,印度投资者账户数量稳步增长。截至2023年6月,个人投资者的平均资产管理规模(AUM)增长了21%。然而,印度的资产管理规模占其GDP的百分比为16.9%,相比之下,中国为20%,南非为62%。
鉴于印度拥有的高净值人士数量在金砖国家中排名第二,银行在抓住零售业增长方面具有独特优势。
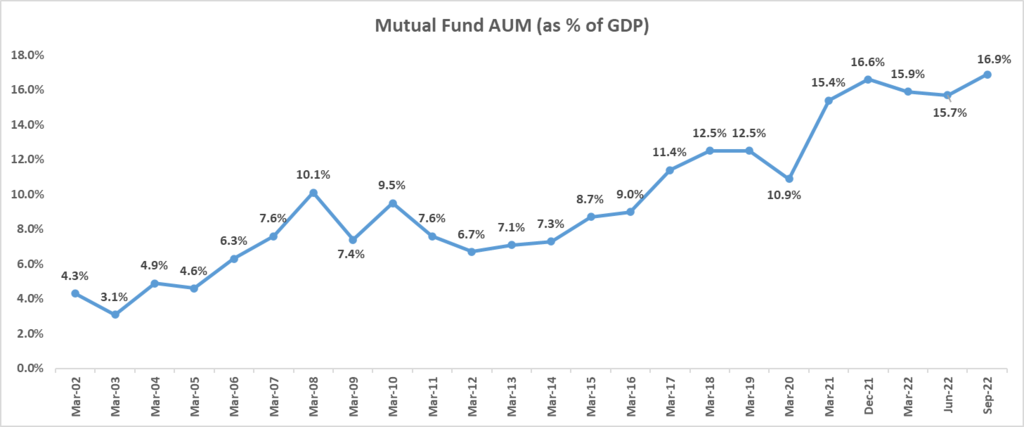
所有这些因素为印度银行提供了独特的机遇,使其能够迎头而上,满足新老客户日益增长的各种需求。
如今,银行能够借助人工智能的深度应用,提供量身定制的投资和算法投资组合管理服务。对于富裕客户,银行可以利用生成式人工智能分析公司数据、总结财务报告、分析客户投资组合,并根据个人的风险偏好、财务目标等提出投资建议。银行将能够利用人工智能为寻求更安全投资的零售投资者构建投资组合。借助人工智能,已能够大规模、以高度一致的方式实现个人层面的超个性化服务。

3. 风险与合规管理
数字银行使客户更容易获取金融产品,但也导致银行面临的风险增加。由于风险的数量和种类繁多,风险管理正变得愈发复杂。此外,随着产品服务以及分销渠道的增长,其规模和范围仍在持续扩大。
传统人工智能与生成式人工智能相结合,有望为识别、评估和缓解银行面临的风险过程增添巨大价值。挑战之一是误报数量增加的风险——即交易被错误标记为可疑——这会使交易监测和欺诈识别等领域不堪重负。例如,每笔被识别为欺诈或潜在洗钱违规的交易都需要进行分类、核实和标记;在交易量巨大的情况下,这一流程可能使系统不堪重负。人工智能将帮助风险管理团队大规模识别多种类型的风险。
由于合规流程复杂且耗时,银行持续投资于技术以实现合规流程自动化。由于交易数量及交易渠道的增长,合规活动在数量和速度上的规模持续扩大。生成式人工智能将为银行提供关键能力,以管理这一规模。
其算法能够摄取大量数据,分析监管变化,并据此生成风险评估草稿。此外,人工智能还可以起草对内部利益相关方和监管机构查询的回复。
4. 客户服务
过去十年间,银行一直在拓展其数字银行服务。然而,在生成式人工智能出现之前,这些服务大多需要人工介入,为客户提供咨询和指导。例如,聊天机器人并不具备完整的对话能力,功能也较为有限。底层知识库的任何变动都需要对现有人工智能模型进行重新训练。如今,生成式人工智能已解决这些问题。
凭借更强的训练和推理能力,生成式人工智能将能够在新的交互中应用知识和模式,这将在客户服务中发挥巨大作用。这些能力不仅限于客户服务,还为对话式银行领域开辟了诸多可能性。
印度银行业的未来走向如何?
目前几乎所有人工智能系统都可归类为“系统1人工智能”,即一种能够同步响应查询并给出答案的人工智能系统。例如,当客户在与聊天机器人交谈时想了解信用卡信息,聊天机器人会分析查询内容,并从其知识库中给出最佳答案。
人工智能系统传统上缺乏构建问题解决方法、进行推理,并通过逐步方法分配时间和精力以解决问题的能力(系统2人工智能)。你不能要求人工智能“编制年度报告”,并指望它能找出所有数据来源、获取数据、编制损益表、生成文本并汇编最终报告。
自生成式人工智能出现以来,这种情况已经改变。一些人工智能模型已初步展现出系统2人工智能的运行方式。人工智能的进步(特别是生成式人工智能)正使系统2机制能够与成熟完善的系统1人工智能基础相融合。包括Axis Bank在内的多家企业正在开展实验,旨在构建人工智能平台,结合系统2人工智能的理性决策能力与系统1,以解决系统1人工智能范畴之外的问题。
在这些进展的同时,我们也不能忽视伦理层面。银行业是一个受到高度监管的行业;因此,透明度、数据安全、问责制和无偏见的决策至关重要。银行使用人工智能时应全面纳入这些关键领域。
人工智能模型的可解释性是一个关键方面,因为了解这些模型所作决策背后的关键驱动因素非常重要。在使用人工智能模型时,我们需要确保遵守数据隐私和安全规定。这些模型可能存在训练数据中固有的某些偏见,或可能泄露敏感数据。人工智能算法中的偏见可能导致错误决策,或更糟糕的是,可能延续种族、性别及其他形式的歧视。由于算法做出的错误决策,银行应承担何种责任是另一个复杂问题,因为这些算法本质上是不透明的。
世界经济论坛如何为人工智能建立护栏?
人工智能卓越中心将各行业的领导者联系在一起,共同理解人工智能的快速演进及其对经济体和社会的影响。它支持就人工智能应用相关的机遇、风险和权衡进行知情对话。
通过可信赖的空间和协作倡议,该中心使合作伙伴能够建立共同理解,并携手推进负责任的人工智能创新与应用方法。
很少有技术在出现的同时,又能同步改变社会的思维和运作方式。拥有一个与未来一样令人振奋的当下,同样十分罕见。而人工智能正在将这一切变为现实。




