全球金融科技行业在疫情期间持续增长,但不同地区和细分领域的表现有所差异。
金融科技企业通过调整产品和服务组合,适应多变的市场环境,但仍面临重大的运营挑战。
它们表示,要实现未来的成功,需要更多支持性的监管措施和监管创新举措。
近年来,新兴技术与商业模式创新相结合,催生了新的金融工具、渠道和系统。金融科技,即技术驱动的金融创新,已开始重塑全球金融服务的提供方式,涵盖从数字支付、数字借贷到保险科技的各个领域。
自新冠疫情爆发以来,外界一直在猜测仍处于起步阶段的金融科技行业在经济急剧下滑时将如何应对。
与此相反,有轶事证据表明,金融科技在新冠疫情期间发挥了重要作用,为微型、小型和中型企业(MSME)提供融资,推动移动支付和扩大数字金融服务的覆盖范围,以惠及未享有银行服务和银行服务不足的人群。然而,支持这一说法的实证数据仍然稀缺。
为弥补这一差距,剑桥大学賈奇商学院替代金融剑桥中心、世界银行集团和世界经济论坛合作开展了全球新冠疫情金融科技市场快速评估研究,该研究得到了英国外交、联邦和发展事务部(FCDO)以及卢森堡财政部的支持。
2020年6月至8月期间,联合研究团队对在169个司法管辖区开展业务的1385家金融科技企业进行了调查,提出一系列问题,以评估它们今年与去年相比的市场表现。
金融科技在新冠疫情期间持续增长,但增长并不均衡
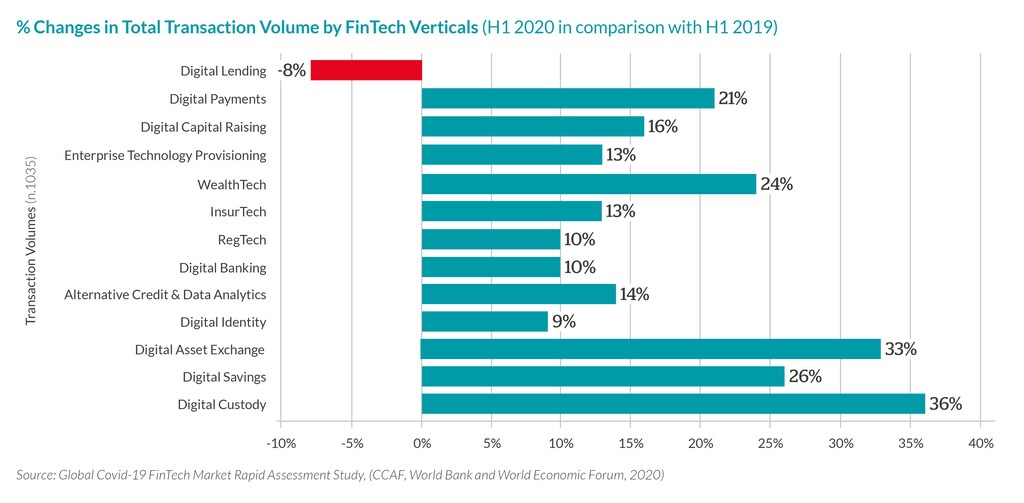
在接受调查的13个金融科技细分领域中,有12个在2020年上半年较2019年同期实现了增长。数字支付的交易量同比增长21%——考虑到消费者和企业在新冠疫情期间越来越依赖数字渠道收发款项和汇款,这或许并不令人意外。
数字融资、数字储蓄、财富科技和保险科技同样实现了增长,只有数字借贷出现下滑,而数字借贷与银行贷款类似,往往具有顺周期性。
开展数字借贷业务的金融科技企业также报告称,新发放贷款总体减少,但未偿还贷款的违约率上升了9%。
地域差异显示欧洲和亚太地区落后
金融科技的市场表现也因地区而异。尽管所有受评估地区的交易量均实现同比增长,但中东和北非、北美以及撒哈拉以南非洲的金融科技市场平均增长率超过20%。相比之下,拉丁美洲仅提升了13%——而欧洲和亚太地区的增长更为缓慢。
在新冠疫情封锁措施较为严格的司法管辖区,金融科技企业的增长率往往也更高。
例如,来自新冠疫情严格程度较高的司法管辖区的企业平均报告交易量增长14%,而来自严格程度较低的司法管辖区的企业则为9%。
在严格程度较高的司法管辖区,数字支付企业报告的交易量增长率是严格程度较低地区企业的两倍。从事市场供应活动(例如监管科技和企业技术)的金融科技企业也呈现同样的规律;在这些领域,严格程度较高的司法管辖区的企业报告的增长速度要快得多。
因此,在某些细分领域和市场中,新冠疫情似乎加速了金融服务的数字化进程。
金融科技企业正在适应,但重大挑战依然存在
为什么金融科技企业能够持续增长?一种可能是它们灵活敏捷,并能够快速适应变化。
接受调查的金融科技企业中,有三分之二为应对新冠疫情,对其现有产品、服务和政策进行了两项或更多调整,通常涉及客户准入标准和流程、降低或免除费用或佣金,以及提供付款宽限。
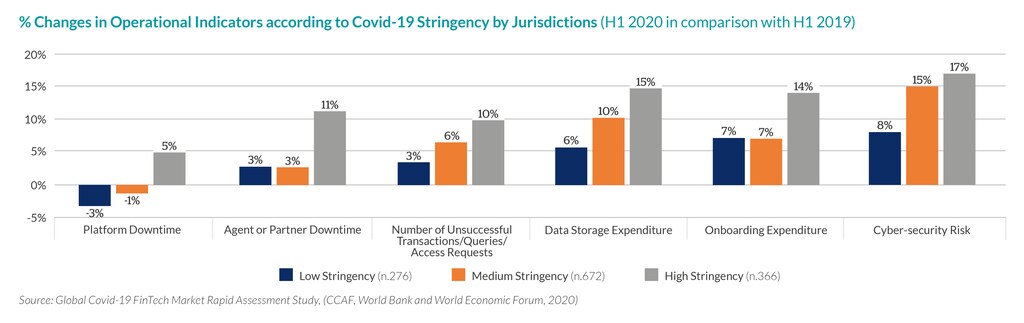
然而,并非所有金融科技企业都一帆风顺。它们还面临运营挑战、成本上升和外部风险等不利因素。总体而言,与2019年上半年相比,金融科技企业报告的代理机构或合作伙伴停机时间平均增加了5%,无法成功完成的交易、查询或访问请求数量平均增加了7%。
封锁措施的影响也波及金融科技行业
在新冠疫情封锁措施较为严格的司法管辖区运营的金融科技企业报告称,与相对宽松市场的企业相比,它们面临更多运营挑战,成本也更高。
与严格程度较低的司法管辖区的金融科技企业相比,严格程度较高的司法管辖区的金融科技企业更有可能报告代理机构或合作伙伴停机(11%对3%),或出现交易失败(10%对3%)的情况。
与这些挑战相一致的是,许多金融科技企业的财务状况在疫情期间有所恶化。超过半数的企业表示,新冠疫情对其资本储备产生了负面影响,40%的企业表示其当前估值受到了负面影响。
在未来融资前景方面,金融科技企业的回应较为复杂:34%的企业提到新冠疫情带来负面影响,21%的企业提到正面影响。
金融科技企业需要更多的监管支持和创新举措
部分金融科技企业在新冠疫情期间获得了监管支持,从中受益,该研究的结果也印证了这一点。
此类监管措施包括支持电子版“了解你的客户”(eKYC)、简化客户尽职调查以及远程开户。
开展数字支付业务的企业还表示,监管机构修订了交易限额;例如,肯尼亚中央银行于2020年3月将每日交易限额翻了一番,以鼓励移动支付,随后将该措施延长了六个月。
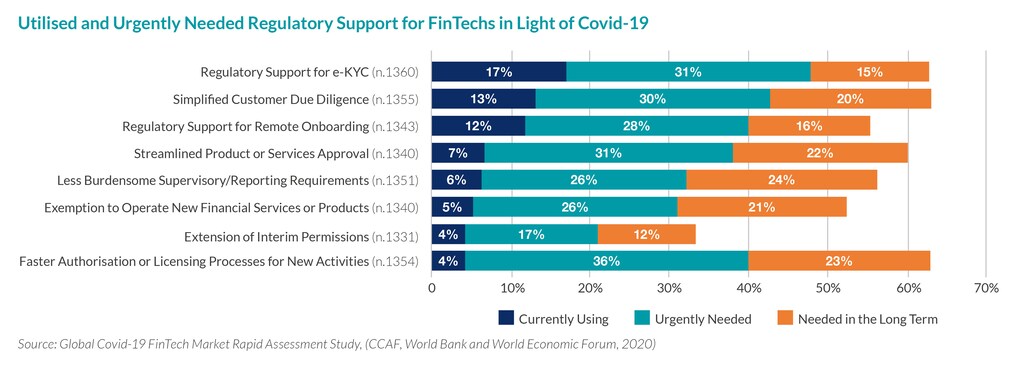
然而,金融科技企业表示,它们迫切需要更多的监管支持,例如加快新业务的审批(36%的金融科技企业提出此项需求)以及简化产品或服务的审批流程(31%)。
此外,相较于发达经济体(AE)的企业,新兴市场和发展中经济体(EMDE)的金融科技企业更有可能迫切需要监管支持。在新冠疫情封锁措施较为严格的司法管辖区,这一需求也更高,分别有45%和27%的受访金融科技企业表示有此需求,严格程度较低的司法管辖区则为27%。
也有强烈迹象表明,监管沙盒和创新办公室等监管创新举措将会有所帮助,这与全球新冠疫情金融科技监管快速评估研究的研究结果相似。
进一步的实证研究将有助于更清晰地揭示金融科技在日益数字化的世界中所呈现的引人关注的发展态势。
有关本研究结果的完整报告可在此处查阅。




