非法资金流动(IFF)正日益成为国际议程的焦点。世界各国政府携手打击洗钱、逃税和国际贿赂,这些行为构成了此类资金流动的大部分。
这些非法资金流动对发展中国家造成了毁灭性影响。目前,据估计,非洲每年因非法资金流动损失超过500亿美元。
然而,在各国共同努力减少非法资金外流之际,非洲技术应用与创新的高速发展,可能正在妨碍其中一些努力。
联合国和非洲联盟的《非法资金流动 报告》于2月发布,凸显了这一问题。该报告通常被称为“姆贝基报告”,因为南非前总统塔博·姆贝基担任非法资金流动高级别小组主席。
报告指出:“信息与通信技术的发展,使人们只需点击鼠标就能转移巨额资金,同时也促成了发票错报的新形式。”
据估计,非洲有一个国家每年因电信行业通话时长遭窃而损失高达9000万美元。这种欺诈行为包括将国际电话伪装成本地电话,随后由运营商虚报接入的国际通话时长,以减少应缴给政府的税款。
另一种类似的骗局是SIM卡盒诈骗:个人或组织购买数千张SIM卡,以提供免费或低价拨打手机号码的通话服务。随后,这些卡被用于绕过移动网络运营商转接国内或国际电话,并将其作为本地电话接入,使运营商损失数百万美元收入。
随着非洲大陆移动产业大幅增长,非洲各国政府因这类骗局遭受巨额税收损失。据估计,刚果民主共和国(DRC)每年因电话通话时长被侵吞而损失约9000万美元税收。
根据姆贝基报告,在刚果民主共和国,犯罪者利用SIM卡盒转接这些接入电话后,缴纳的税款减少至原来的三分之一,因为国际电话被伪装成本地电话。
快速流动的资金
布鲁金斯学会技术创新中心与赖斯大学发表了一项 研究 ,探讨数字空间如何从根本上改变金融交易格局。
研究指出,由于交易现在可以通过纯数字货币、虚拟货币和虚拟商品完成,“金额、来源和去向都可以被刻意安排得具有误导性”。
“交易可以被伪装成看似与金钱毫无关系的其他活动。其可能性只受限于那些构想出利用技术新方式的人所具备的高度想象力和技能。”
例如,操纵交易规模,只需进行许多小额交易,就能掩盖更大规模的资金流动。研究举例解释,如果利用大型分布式在线网络,通过10万笔金额随机、通常在6至15美元之间的交易来转移资金,就会更难以发现。
世界银行一份追踪索马里海盗活动非法资金流动的 报告 指出,索马里资金价值转移系统(MVTS)的服务提供商(相当于西联汇款,或接收资金以便在另一地理位置向第三方支付等值资金的网络)一再声称,他们不知道有海盗活动所得资金经由其服务转移。但据改过自新的海盗和官员称,他们其实知道。
由于身份识别系统可靠性较低,且无法落实“了解你的客户”要求,有报告称,犯罪分子滥用了MVTS服务。
据世界银行称,一名接受访谈的改过自新的海盗讲述了他向国外转移资金以购买商品的经历。他通过彭特兰一家知名MVTS服务提供商汇出1.2万美元。资金被汇往迪拜,由一名中间人替他买了一辆汽车。之后,这辆车被运往索马里。
他把现金带到MVTS办事处,面额为50美元和100美元,并解释说这些钱是通过穆斯林社会的一种传统慈善习俗“Shahaad”获得的。
移动银行的“例外”
报告在考察海盗获取资金和商品的各种方式时指出,他们没有通过移动银行获取资金。
M-Pesa是该地区广受欢迎的手机金融服务,由总部位于肯尼亚的Safaricom公司提供,但“没有资金往来索马里境内外的跨境流动”,也“没有报告”表明海盗滥用了这项肯尼亚服务。
这或许令人意外,因为非洲的移动银行业已呈指数级增长,使越来越多的人能够开户、支付账单和转账。
盖茨基金会、世界银行和盖洛普世界民意调查近期开展的一项全球金融习惯 调查 指出,非洲移动货币的使用率远高于金融体系更为发达的其他地区。事实上,移动货币使用频率最高的国家中,四分之三位于非洲;其中肯尼亚、加蓬和苏丹等国,使用移动货币的成年人占一半或以上。
在马达加斯加、 坦桑尼亚和乌干达等 允许移动网络运营商提供移动货币服务的国家,移动货币账户数量已经超过银行账户数量。
然而,海外发展研究所(ODI)的一份 报告 解释说,虽然“原则上,移动银行可能助长资本外逃,尤其是非法资金转移至国外……但非洲移动货币的数据似乎并未证实这一假设,因为找不到资本外逃与移动银行之间的明确相关性。”
GSMA一份 报告 解释了这一相关性。报告指出,移动银行导致非法资金流动的风险较低,是因为移动渠道和设备具有追踪所有交易、定位用户的特性,也因为交易限额使客户只能进行相对小额的交易。
移动交易的匿名性不如现金,因为交易可以关联到唯一的手机号码,且交易会被记录并可追溯。移动货币服务提供商掌握完整信息,包括发送方和接收方的电话号码、交易时间及金额。
此外,提供移动货币服务的移动货币服务商通常受到监管,移动网络运营商通常也有严格的内部控制,并定期接受内部和外部审计。
因此,尽管通过各种技术手段进行非法资金流动的可能性确实存在,并带来了与侦测和监控这些交易相关的重大技术和组织挑战,但非洲的移动银行体系仍能带来慰藉。
不过,问题仍在于这种情况能够持续多久。移动银行业仍是相对新兴的现象,因此现在评估其对非法资金流动的影响还为时过早,这或许也是这一结果的另一种解释。
本文由 《Mail & Guardian Africa》合作发布。发表本文并不代表世界经济论坛认同其中的观点。
及时了解议程动态, 订阅我们的每周通讯。
作者:Samantha Spooner 是《Mail & Guardian Africa》的撰稿人。
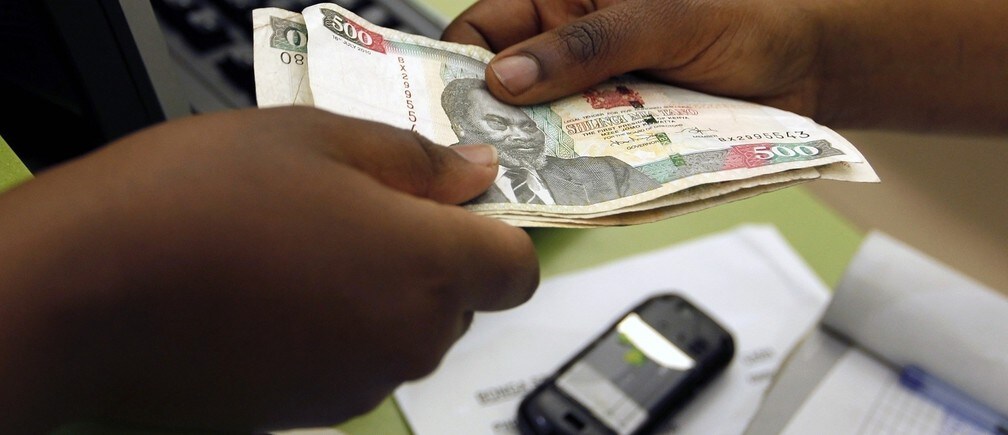
图片:2013年7月15日,在肯尼亚首都内罗毕中央商务区的一家Safaricom手机服务中心内,一名顾客正在进行名为M-Pesa的移动货币转账。路透社/Thomas Mukoya。


