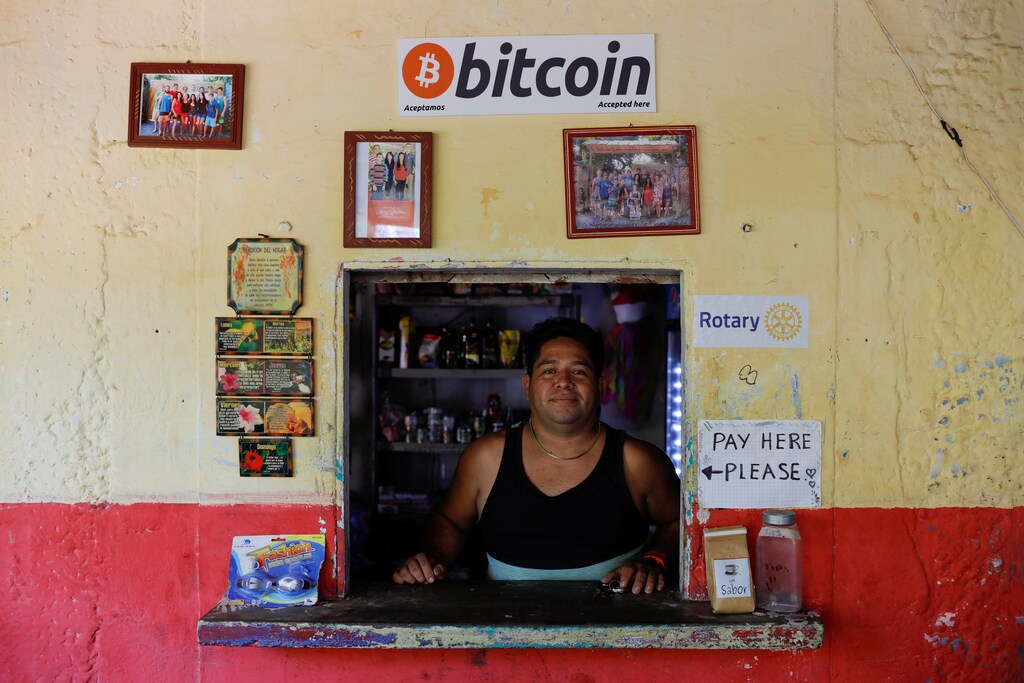
去中心化金融(DeFi)正在成为发展中市场小型企业的一种工具,尤其用于汇款和小额贷款;
交易银行业正开始看到DeFi革新现有流程僵化问题的潜力;
交易银行领域采用DeFi,可能为大型企业带来新的资本机会,并提高中小企业的流动性。
去中心化金融在去年夏天重新升温。比特币和以太币等加密货币如今在支付中越来越被广泛接受,美元稳定币(USDC)在成为一种能够保持价值、不会未来贬值的资产方面也取得了显著进展。
与此同时,支撑加密货币及其配套金融基础设施的区块链技术,正朝着提供一套金融通道体系的方向发展,该体系与传统金融基础设施并行,并与之相连。
Coinbase和Compound Treasury均推出了以USDC计价的贷款产品,保证至少4%的收益率(远高于风险相近的传统产品),较小的平台也在提供跨境资本获取渠道,其利率波动性更大,但在其他情况下将无法获得。迄今为止,这类贷款产品的增长主要来自零售领域,即个人出于个人用途持有和交易加密资产。摩根士丹利和美国合众银行等银行如今为其财富管理客户提供加密产品为其财富管理客户提供加密产品。但企业又如何?
自诞生以来,DeFi(字面意思为去中心化金融,即不依赖银行等中心化中介机构的、基于区块链的金融形式),已在一定程度上被发展中市场的小型企业所采用,这些企业的需求未能得到传统银行体系的满足。例如,部分企业使用非洲的BitPesa等支付公司、东盟地区的Tranglo以及主要DeFi交易所,它们或直接进行支付,或将支付金额兑换为与美元挂钩的稳定币,以用于跨境汇款。
整个交易银行业如今将DeFi视为一项潜在的重要增长引擎和颠覆性力量。交易银行服务的是企业和金融机构的运营需求及日常交易。通常只有银行的顶级客户才能便捷地获得这些服务,这些服务侧重于管理企业的流动性、现金流、贸易及供应链融资,以及促进国内和国际企业交易所需的其他工具。2020年,全行业交易银行收入达到1万亿美元。
据交易银行领域最大行业协会BAFT的支付与创新高级副总裁Samantha Pelosi表示:“与DeFi相关的潜在效率提升和金融普惠化对传统金融机构具有吸引力。然而,DeFi无需依赖可信中介机构的关系,这使该模式具有颠覆性,对这些银行而言也颇为陌生。”
几乎所有主要国际商业银行至少已试点将区块链用于交易银行服务——而这些服务仍然缓慢且繁琐——但这些试点均未涉及DeFi。相反,它们侧重于提高银行流程效率,并以标准化数字资产取代传统金融工具。这意味着交易的审批和执行最终仍须通过传统银行或更成熟的金融科技公司的框架进行。例如,企业的信用风险基于财务报表进行评估,且仅适用于该特定企业,无法在其体系内分散风险。围绕客户服务的基础设施也相当庞大,这意味着若不承担高昂的门槛成本,便无法为客户提供服务。这些做法阻碍了大型企业的资本机会,并使中小企业被排除在外。

DeFi平台提供的是一套替代性体系,而非仅仅是现有银行的插件。其去中心化的性质意味着,交易接入和基于市场的风险评估更容易在企业更广泛的体系中扩展,因为获取相关信息不依赖于中心化处理或事先建立的关系。在DeFi出现之前,企业必须针对每一笔资金来源完成反洗钱和“了解你的客户”审查,并说服其交易对手加入相同的交易银行项目。此外,它们也无法在财务报表之外提供其债务或应付款项表现的证明。
DeFi允许在整个体系内交换可信数据,从而减少这些企业金融服务的障碍。然而,直到现在,大多数企业并未认真考虑将DeFi作为银行服务的可行替代方案,原因在于加密资产的波动性、监管不确定性以及相关技术尚不成熟。即便是特斯拉以15亿美元购入比特币,其动机也是比特币作为资产的直接金融价值,而非其交易银行方面的需求。
尽管DeFi此前已解决了企业可携带数字身份方面的复杂需求,并已制定路线图,计划在交易银行领域提供财务表现记录的访问渠道,但它完全缺少两个关键要素:与法定货币的一对一兑换;以及不同区块链之间的互操作性,以使交易对手能够自由互动。前者对于加密货币提供可用作货币的稳定价值储存、并与传统金融体系建立易于获取的接口而言是必要的。互操作性对于在高度分散的区块链领域大规模开展交易至关重要。
DeFi近期的两项进展在弥补这些缺口方面取得了显著成效。首先,与美元挂钩的稳定币(如USDC、USDT(Tether)、BUSD(Binance)和Dai(Maker))的可用性正在增长。Curve等工具以及稳健的加密货币交易所,使得不同美元稳定币之间的兑换变得便捷。其次,互操作性协议,例如区块链间通信协议(Inter-Blockchain Communication protocol)和Popskip,已面向公共及私有区块链发布。
上述每项能力都意味着,企业和金融机构将拥有更多选择,可以在银行体系之外开展业务,并有望为大型企业创造可观的效率提升,同时为中小企业释放流动性。这一点适用于交易银行服务的每个主要类别:短期流动性提供与现金管理、贸易融资、支付、托管服务及资产保管。
非区块链金融科技平台已能在不成为银行的情况下提供前三类服务,而DeFi则增加了智能合约驱动的工作流程(即至少部分由基于区块链的智能合约执行、而非由人工干预或非区块链自动化执行的业务流程)功能,以及加密货币(一种并行的、高度流动的资产类别)的使用。至于后两类服务,保管加密货币的企业,例如Paxos、Anchorage和Kraken,正日益寻求获得美国货币监理署的银行执照,以作为信托银行运营,为对基于区块链服务的成本和便捷性感兴趣的企业财务部门提供安全性和监管保障。
在许多方面,DeFi推动了从历来以客户关系为主导向其他模式的转变。Pelosi表示:“交易银行是一项以关系为驱动的业务。”该业务模式此前依赖于这样一个事实:一旦企业客户为某项服务选定了某家银行,且该银行的客户经理建立了信任,客户便会继续使用其他服务。不过,这一情况已经发生了一段时间的变化。根据CGI 2020年交易银行调查,30.5%的企业与两至五家银行合作,45.8%的企业正在审查其银行关系,以考虑可能的转换。
基于DeFi的交易银行强化了现有趋势,即服务日益细化拆分,财务管理更多地依赖技术、工作流程管理以及针对信贷机会的风险套利。DeFi为这些变化所带来的关键价值在于无许可准入以及对互操作性的更大重视。非DeFi的去中心化体系尚不具备鼓励采用所需的用户接入便捷性。在彼此无法通信的中心化体系之间,跨系统的工作流程管理和信贷套利几乎是不可能实现的。
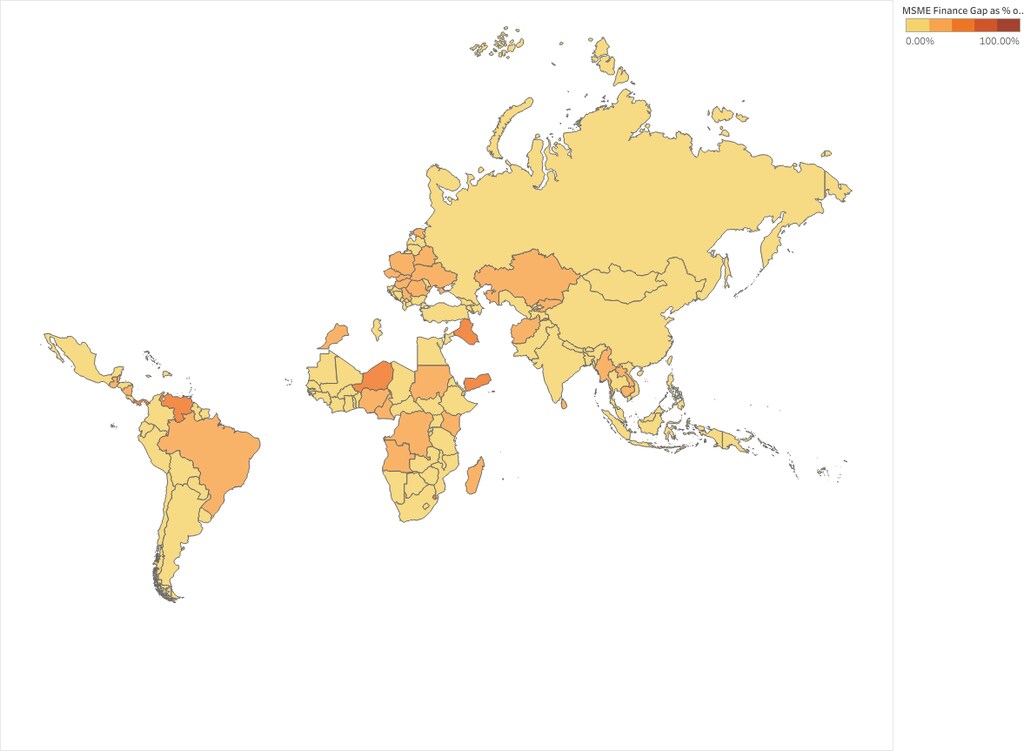
这一最后要求对中小企业而言尤为迫切。大型企业在交易服务中追求效率,而中小企业则需要获得信贷,以维持业务运营和生存。根据世界贸易组织、国际商会和Trade Finance Global于2020年发布的报告,中小企业的融资缺口为5万亿美元。银行和金融科技平台一直在努力寻找应对这一需求的方法,但现有服务企业的框架并不十分契合。尽管人工智能和通用数字化平台似乎是即时缓解问题的最佳机会,DeFi的爆发式增长也加速了区块链的影响。




