比特币等加密货币或许吸引了公众的目光,也引发了相当程度的怀疑——但真正证明能为组织带来实际益处的,是其底层技术:区块链。许多行业都在探索区块链的优势、检验其局限,其中金融服务业走在前列,各家公司看好区块链提高证券交易和结算等业务效率的潜力。房地产行业也认为,区块链有望让住宅——甚至住宅的一部分——以及其他流动性较差的资产更容易交易和转让。区块链也被视为可能颠覆全球供应链,因为它能够加快跨境交易并提高透明度。
对于这项新兴技术而言,这些用途不过是所谓冰山一角;它目前的发展阶段常被比作互联网发展初期。“我们还处在非常早期的阶段,”Celent资本市场研究总监布拉德·贝利在纽约近期举行的区块链机遇峰会上说。他将区块链目前的状况比作20世纪90年代初的网络,并预示着新理念和新用途即将接踵而至。“这将影响世界。”
区块链技术最初是为在线验证比特币交易而开发的,使双方无需相互认识或信任也能进行商业交易。它的设计并未设想由银行或政府等中央机构监管交易。从本质上说,区块链是一个共享的虚拟公共账本,由外部参与者确认经过加密的交易。在比特币领域,这些外部参与者被称为“矿工”——他们通过计算机解决复杂的数学问题来确认交易并赚取费用。经确认的交易被放入一个“区块”,并添加到链中。由于网络中的所有人共享这个账本,人们认为几乎不可能删除或更改其中的数据,但事实证明,这一设想在某些情况下并不成立。
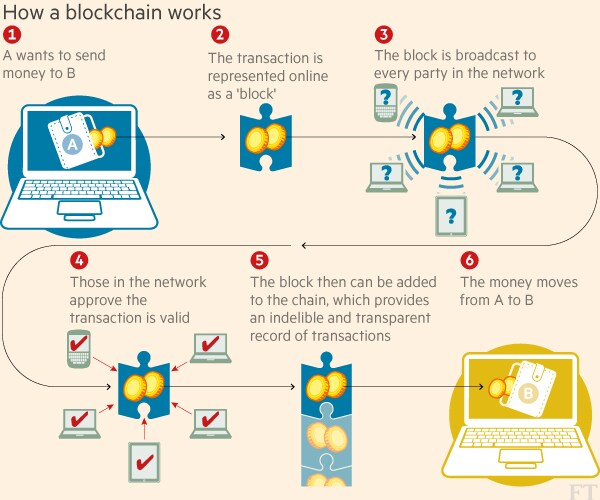
如今,区块链的概念已不再局限于加密货币领域。各行各业都在探索共享账本的优势,以及多方均可访问、看似不可篡改的交易记录。专家表示,不会出现一个“母区块链”,而是会有多个用途各异的账本。区块链也出现了不同版本:最初的比特币区块链向任何人开放,而一些公司的区块链则是私有且“需许可”的,只允许经批准的参与方访问。峰会参与者、威瑞森无线新产品创新首席技术主管萨拉布·索克希说,担心遭黑客攻击后被政府罚款或起诉的公司更倾向于后一种方式。它们会继续采用私有区块链,直到技术成熟、行业标准确立。
区块链在商业领域的应用显而易见,同时也具有社会影响。例如,它可以为个人创建身份,使其不受政府认可与否的限制,也不受地域边界束缚。区块链还能让技术发展程度较低的国家更轻松地参与全球交易。“毫无疑问,区块链令人振奋,”峰会官方合作伙伴麦克创新管理研究所执行主任赛卡特·乔杜里说。“它的意义远不止提高交易效率或灵活性,远不止于此。它可以为没有身份的人提供身份,或促进金融普惠。这正是这项技术的力量所在。”
金融机构“心存忐忑”
根据IBM商业价值研究院与《经济学人》智库的一项调查,该调查称为“先行者”的公司中,每七家就有一家预计在2017年将区块链投入生产并实现商业规模应用。受访者希望借助区块链的多项优势,包括降低成本、记录不可篡改、交易透明,以及创造新商业模式的潜力。例如,区块链可以免去银行和其他货币交易参与方保存多份记录的需要。该调查收集了全球200家金融市场机构的反馈。
调查还指出,“先行者”正将工作重点放在以下业务领域:清算与结算、批发支付、股权与债务发行以及参考数据。报告补充说,近年来金融机构“纷纷投身区块链试点和概念验证”,设立创新实验室、举办黑客马拉松、与金融科技初创企业合作、加入联盟并与监管机构协作。
可以肯定的是,银行有切身利益参与其中。“银行本质上为价值转移提供托管服务,而现在出现了一项可能取代这项服务的技术,”丰田金融服务公司全球战略创新首席官克里斯·巴林格说。“因此他们对此感到紧张,因为这是一项巨大的收入来源”,可能会被夺走。怎么做到?“借助区块链,你可以运行一个在互不信任的节点之间转移价值的网络,从而省去中间人以及与中间人有关的所有成本,”他说。“本质上,你是把资产变成类似现金的东西,可以递给别人,而且对方会接受。这样一来,资产转移的效率就极高。”
区块链的另一项独特优势,是将个人身份与其进行的交易分开。一般来说,区块链使用数字签名,而非真实姓名等个人信息;交易者通过私钥或秘密代码激活该签名。相比之下,目前的信用卡或银行交易会将姓名、地址等个人信息与购物及其他金融活动关联起来。这种分离提高了个人数据的安全性。巴林格说:“如今,支付信息和身份信息是绑定在一起的。二者结合起来,对黑客来说就像一块诱人的蜜罐。把金融信息与身份分开后,就没有蜜罐,没有可供攻击的中心位置,也就没有攻击的动机。”
2015年12月,纳斯达克通过其Linq账本完成了首笔交易,在区块链上进行。该交易所表示,区块链有望将交易清算与结算——即把资产从卖方转移给买方所需的全部步骤,包括记录交易——从三天缩短至最快10分钟。这是因为交易无需经过许多人工流程,也绕过了第三方。纳斯达克称,因此“结算风险敞口可降低逾99%,大幅减少资本成本和系统性风险”。正在试验区块链的其他证券交易所包括澳大利亚、缅甸、德国、日本、韩国、伦敦和多伦多的交易所。
Overstock.com即将利用区块链发行首个证券。“我们正在验证区块链证券首次公开交易的可行性,”这家电商零售商旗下子公司tØ的总法律顾问拉尔夫·戴尤托二世说。公司仍保留其清算公司,但在交易结算时使用数字钱包实际转移资产。“目标是缩短结算周期,并[避免]这一周期中可能出现的所有问题。”他补充说,使用区块链可以将公司的股权交易成本降低70%。
戴尤托说,Overstock通过“逐步验证该技术在具体用例中的应用,并证明区块链技术具有现实世界的应用场景”,获得了区块链交易的监管批准。“我们几乎每月、甚至每周都在与核心监管机构进行宣讲和沟通。”Overstock为走到这一步,花了近两年时间打下基础。
房地产与智能合约
房地产市场是区块链尤其值得期待的应用领域。国际区块链房地产协会主席拉格纳·利夫特拉西尔说,在防欺诈、中间人费用与交易摩擦、尽职调查不透明、价格发现缓慢、交易流程复杂等问题上,“区块链几乎能解决房地产领域的所有问题”。“在很多方面,我们的技术仍停留在17世纪——公证人还在使用印章。”区块链有望简化并加快流程,同时提高记录的透明度。
例如,出售房屋时,人们仍然要签署纸质契据,将房屋转让给新业主。契据必须登记在公共记录中,这意味着有人要亲自前往当地政府办公室。利夫特拉西尔说:“这是一个容易滋生欺诈的纸质系统。”区块链解决方案相当直接:使用数字契据。“我想转让房产时,只需把它从我的钱包转到买家的钱包。”
至于将房产所有权登记在公共记录中,他说,相关名录已经在区块链上,因此登记起来并不困难。利夫特拉西尔还补充说,所有权验证也会得到加强。“房产信息一旦出现在公共网络上,就很难否认谁是所有者。”他的初创公司Velox正与芝加哥库克县合作,利用区块链转让和登记产权。该公司还在开发一种方法,用于在区块链上的产权记录中显示留置权。
在区块链中,所谓的“智能”合约可能带来革命性变化。智能合约“以程序化方式呈现合同”,Symbiont首席执行官兼智能合约委员会联合主席马克·史密斯说。例如,汽车贷款的智能合约可以实时关联购车者支付的款项。如果购车者漏付,合约就会获知违约并启动收车程序。在特拉华州,史密斯的公司正与州政府合作,为公共档案创建“智能”记录,让它们能够自动到期等。
安永澳大利亚业务部门试点建立了一个房地产区块链生态系统,目前已在市场中用于交易房产的全部所有权,乃至部分所有权。经安永批准的房地产和金融机构都认可使用区块链的想法,但谈到实际落地时,“恐惧和不确定性开始蔓延”,安永合伙人兼澳大利亚区块链业务负责人詹姆斯·罗伯茨说。安永基本上必须保证参与者身份和交易均得到核验,以建立信任。“我们决定解决个人和机构的身份问题。我们会在系统中建立信任,证明记录真实准确,并可用于交易房产或债务等金融工具。”
安永的区块链生态系统分几个阶段运行。首先,使用区块链的个人必须通过身份核查乃至生物识别验证。他们使用随机生成的唯一密钥在区块链上创建记录,安永借此进一步与政府及其他机构的各类数据库进行核查。随后,交易在区块链交易所进行。交易资产会得到验证。整个生态系统是私有且需许可的。此外,安永会将个人的唯一密钥离线存储,以确保安全。尽管区块链的理念是不设中央机构,安永还是建立了后台管理功能,让参与者更放心地使用系统。但要成为可行的生态系统,就必须扩大规模。罗伯茨说:“我们需要让数以百万计的人加入系统,这需要付出大量努力。”
挑战与风险
安全仍是区块链面临的最大挑战。AlphaPoint首席执行官乔·文图拉说:“事实是,一旦你允许某人访问网络,很多时候——甚至可以说往往如此——他们很容易就能获得该网络的全面访问权限。这是一个严重的安全问题。”然而,如果建立过多防护措施来防止黑客攻击,就会拖慢区块链,违背其初衷。“基本上,你得跨过重重障碍,才能把信息从一方传给另一方。”
虽然理论上区块链记录不可更改,但仍有办法绕过这一点。史密斯提到,以太坊背后的开源加密货币组织以太坊基金会近期作出了一项引发争议的决定:一名黑客利用软件漏洞窃取资金后,基金会决定让时间回滚以退还人们的资金,并创建了两个版本的账本。文图拉说:“试想一下,如果你是一家公司,他们把账本回滚一天,那是完全无法接受的。”此外,创建两个版本也让一些人有机可乘。史密斯说:“有人因此让自己的钱翻了一倍。”
至于合规,Synechron董事总经理桑迪普·库马尔说,监管机构至少可以在区块链上设置一个节点,由企业设定监管机构对数据的访问权限。这样,监管机构就不必等银行花几天时间提交合规文件。“他们可以实时查看。”
归根结底,每家公司都必须判断区块链是否适合自己。Consensys董事泰勒·马尔维希尔说:“这是适用于区块链的场景,还是适用于数据库的场景?如果公司内部有大量信息,与许多供应商的交易不多,也没有多少人需要使用这些信息或与公司开展业务,那么数据库就足以应付许多需求。只有当许多参与方需要信任、需要访问特定信息并需要接受审计时,我才认为区块链有最大的用武之地。”




