在发达经济体,劳动者被替代的担忧十分普遍。近期关注的焦点是劳动力市场两极化——即与中等技能劳动力相比,高技能和低技能劳动力的工资和就业增长上升这一现象(Autor and Dorn 2013;Goos 等,2014)。解释两极化现象的主流理论是“工作常规化”。中等技能劳动者从事的常规任务很容易被信息与计算机技术(ICT)自动化。随着计算机资本的实际价格急剧下降,这导致他们的岗位显著流失,工资增长乏力(Acemoglu and Autor 2011)。
许多发达经济体的研究记录了工作常规化是劳动力市场两极化背后推手的证据,包括美国、日本和若干西欧经济体(例如 Spitz-Oener 2006;Autor and Dorn 2013;Michaels 等,2013;Goos 等,2014;Ikenaga and Kamibayashi 2016)。然而,迄今为止,我们对新兴市场工作常规化的发生情况知之甚少,也不清楚技术在全球的扩散是否已经或将会导致其劳动力市场两极化。新兴市场拥有全球相当大比例的劳动力,因此工作常规化对这些市场的就业、增长和不平等可能产生深远影响,导致过早去工业化并扰乱收入趋同(Rodrik 2016;Berg 等,2018;IMF 2018)。
新兴市场的工作有多大程度面临被ICT自动化的风险?我们可以依据哪些当前劳动力市场指标来评估其两极化前景?近期趋势对这些经济体中等技能岗位的流失意味着什么?这些问题的答案与新兴市场教育、产业和公共福利政策的制定息息相关。
新兴经济体和发达经济体的工作常规化风险
在一篇新论文中,我与 Benjamin Hilgenstock 提出了一项衡量工作常规化风险的指标——也就是劳动者被信息技术替代的风险——以帮助回答这些问题(Das and Hilgenstock 2018)。该指标将职业本身可被常规化的潜力与其就业占比结合起来,衡量一个国家在劳动力投入中常规任务的密集程度,从而反映工作面临被常规化的风险有多大。我们利用160个国家1960年至2015年的全国人口普查和劳动力调查数据,揭示全球工作常规化风险的新情况,发现新兴经济体与发达经济体在风险水平及其变化趋势上存在系统性差异,并探讨其对两极化的影响。
首项发现是,新兴市场的劳动力受工作常规化的影响显著低于发达国家的劳动力,而且在1990年至2015年的四分之一世纪里,这种风险一直较低。这一发现与一种广泛持有的观点一致:新兴市场的生产资本密集度较低,就业集中于体力劳动和低技能任务,而这些任务本身不易被自动化。
第二,工作常规化的初始风险包含重要信号,有助于判断常规就业分布的长期变化以及两极化前景。不过,我们发现,风险随经济发展阶段呈现明显的不对称:在起初工作常规化风险就很高的发达经济体中,初始风险越高,后续风险就越低。而在起初工作常规化风险较低的新兴经济体中,初始风险越高,后续风险上升的幅度就越小。图1展示了1990年以来风险演变的这一显著差异。
图1 工作常规化风险的演变,1990—2015年
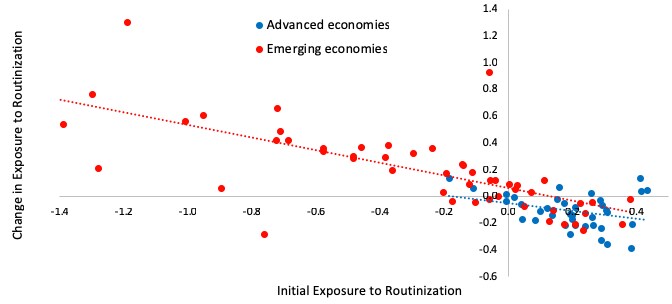
是什么造成了工作常规化风险的不同变化?这些变化又预示着什么?在初始风险较高的发达经济体中,与相关文献的结论一致,我们发现,自动化技术价格下降,加上常规任务密集型岗位外包至劳动力成本较低的地区,导致常规劳动大量被替代,使边际任务变得不那么常规化,从而降低了工作常规化风险。这两个方面都很重要:在初始风险大致相当的国家中,资本价格降幅较大的国家,风险降幅也更大;而在资本价格降幅大致相同的国家中,初始风险较高的国家随后通常面临较低的工作常规化风险。
相比之下,这一时期新兴市场的资本价格几乎没有下降。我们发现,另有两股力量推动了工作常规化风险上升:这些经济体持续进行的结构转型,以及贸易全球化。结构转型使劳动力从农业中的非常规岗位转向常规任务密集型的制造业和服务业岗位(Bárányi and Siegel 2018);与此同时,离岸外包激增,将常规任务密集型的工厂和服务业岗位从发达国家转移到发展中经济体,进一步加剧了这一趋势(Blinder and Krueger 2013;Lian 2018)。这些发现为劳动力市场两极化研究带来了新见解,也与发达经济体中已得到充分研究的工作常规化成因形成有趣对照。
新兴市场工作常规化风险上升的影响
发达市场和新兴市场工作常规化风险走势不对称,一个重要后果是全球风险趋于趋同:新兴经济体的工作常规化风险不断上升,接近发达国家曾经达到的水平(图2)。
图2全球工作常规化风险趋势
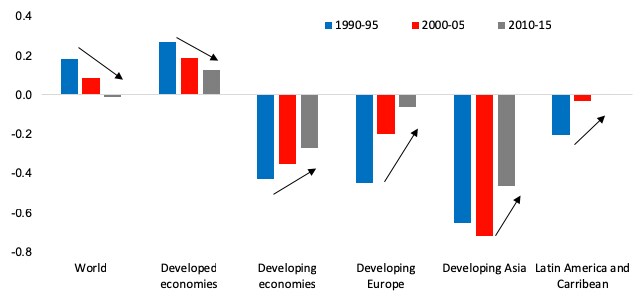
这些趋势对新兴市场劳动力市场的未来意味着什么?一个直接影响是,这些市场正日益面临技术变革带来的冲击。发达经济体的经验表明,工作常规化风险上升可能引发大规模劳动力市场动荡,尤其考虑到一些大型新兴市场的生产已经在加速自动化。资本成本进一步下降,也可能促使发达经济体选择自动化,而非将岗位外包,从而加剧新兴市场自动化可能造成的岗位流失。这种技术演变可能使中等技能就业在趋同进程中比发达经济体更早萎缩,并伴随过早去工业化(Maloney and Molina 2016;Rodrik 2016)。
然而,我们的分析指出,近期此类动荡很可能是阶段性的:它们会零星出现在少数大型新兴市场的一些大型制造业中,但至少在未来五年,不会广泛到足以对新兴市场劳动力市场造成宏观层面的重大冲击。这是因为工作常规化风险上升本身并不会导致岗位流失,除非出现明确的经济诱因,例如资本相对价格大幅下降;而持续的岗位离岸外包(尽管速度放缓)仍在提高新兴市场对常规劳动的需求。此外,尽管亚洲少数出口中心的工资正在上涨,但预计在可预见的一段时间内,整体新兴市场的投资品价格仍将保持平稳,且显著高于劳动力及其他生产要素成本(Das and Hilgenstock 2018)。
结论
本文将职业的常规任务密集度数据与就业的职业分布数据结合起来,构建一个国家的工作常规化风险指标,并说明这一风险的初始水平能够预测未来劳动力市场的发展。根据各国风险指标的时间序列,我们的分析表明,大规模劳动力市场动荡尚未迫在眉睫,但新兴市场正因结构转型和常规任务密集型岗位回流的长期影响,面临日益上升的工作常规化风险,进而面临劳动力市场两极化风险。
工作常规化风险数据库在劳动力市场两极化以外的议题上也有广泛用途。由于某一初始时期的工作常规化风险不受后续冲击影响,各国风险的差异为研究信息技术进步对宏观经济结果的长期因果影响提供了重要变异来源。近期已有研究利用这些数据,量化工作常规化初始风险对劳动收入份额(Dao 等,2017)、劳动力参与率(Grigoli 等,2018)、中产阶级收入(Nakamura 2018)和青年失业率(Ahn 等,即将发表)的影响。




