智能体人工智能(AI)超越生成式人工智能(GenAI),通过实现自主决策、协作与学习,推动金融服务变革。
智能体人工智能在提升效率、推动创新的同时,也引发了对劳动力冲击、隐私、市场波动和治理的担忧,因此需要健全的监督机制和伦理框架。
智能体人工智能有望推动服务不足社区的金融可及性,但必须应对全球资源差距和治理挑战,以防止不平等现象加剧。
随着人工智能加速发展,金融行业正迈入一个以智能体人工智能为标志的变革时代。
与当前响应特定人类提示的生成式人工智能模型不同,智能体人工智能能够独立感知、推理、行动和学习,无需人类持续指导。
剑桥另类金融中心与世界经济论坛于2020年开展的研究揭示了人工智能对金融领域日益增长的影响。在生成式人工智能不断进步的基础上,智能体人工智能有望进一步加深对金融服务的这一影响。
这一发展可通过快速处理数据、提高决策准确性、实现客户互动个性化以及适应复杂的市场环境来提升金融服务水平,推动金融向流程自主化迈进。
智能体人工智能与“类人”方法
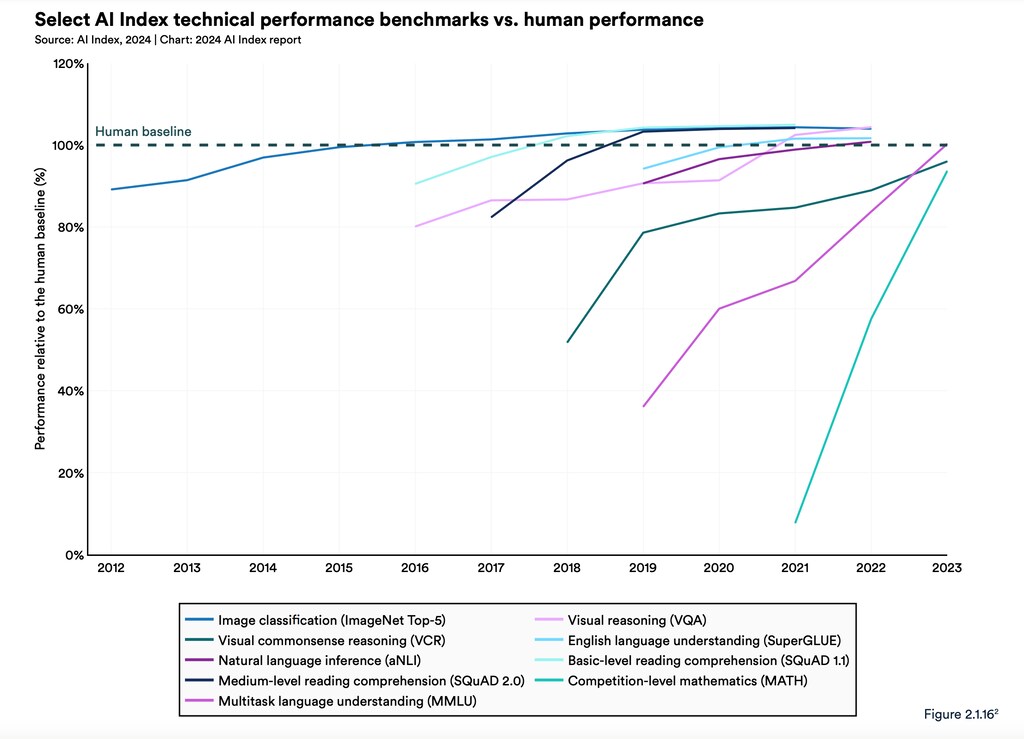
如今,智能体人工智能之所以成为可能,是因为计算机已远优于人类在识别图像和理解语言方面。这一进展主要得益于先进的基于Transformer的技术,斯坦福大学2024年的《人工智能指数报告》。
生成式人工智能模型基于海量的文本、图像、音频、视频和数字数据进行训练。如今,它们能够处理多种任务,例如信息摘要、语言翻译、问题解答、图像编辑、声音生成和语音转录。
然而,这些模型并非真正自主——它们需要特定的提示或指令才能产生结果。
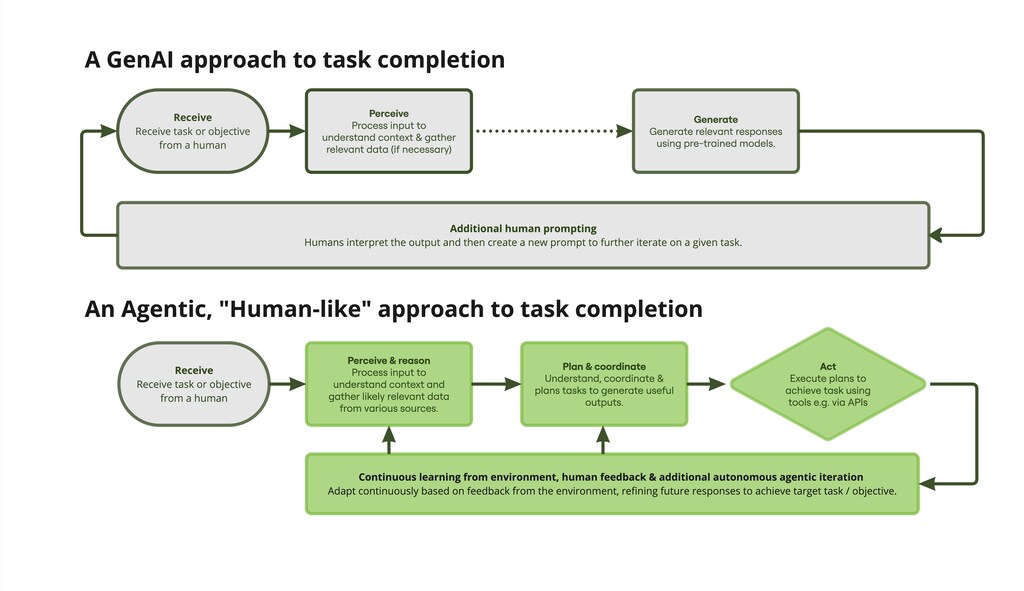
智能体人工智能是人工智能发展的新步伐。正如人类专家承担特定角色和职责一样,智能体人工智能会创建由多个独立AI智能体组成的群组。这些智能体协同工作运用先进的推理与规划能力来解决复杂的多步骤问题,其中大语言模型充当其决策的“大脑”。
智能体人工智能的设计目标是更接近人类的工作方式:独立处理任务、团队协作、反思进展,并通过重复实践不断改进。
相比之下,生成式人工智能依赖人类指令,无法独立处理复杂的多步骤推理或协调工作。另一方面,智能体人工智能采用由能够学习、适应并协同工作的智能体组成的网络,持续做出决策并不断改进,这与人类的做法十分相似。
智能体人工智能在金融服务中的应用
设想一个交易型AI智能体,它能分析市场数据,自主监测市场趋势,解读交易信号,实时调整策略并化解风险。智能体人工智能将使这一切日益成为可能,整合工具借助API、传感器和高级推理,以应对新信息和数据,并实现金融任务的自动化与增强超越生成式人工智能的能力。
相较于生成式人工智能,智能体人工智能的自主性有所提升,使其能够处理重复性、数据密集型的流程。这使金融机构和市场参与者能够提升工作流程优化、合规管理和决策改进的能力,并在智能体人工智能时代改变金融服务的经营方式以及与客户的互动方式。
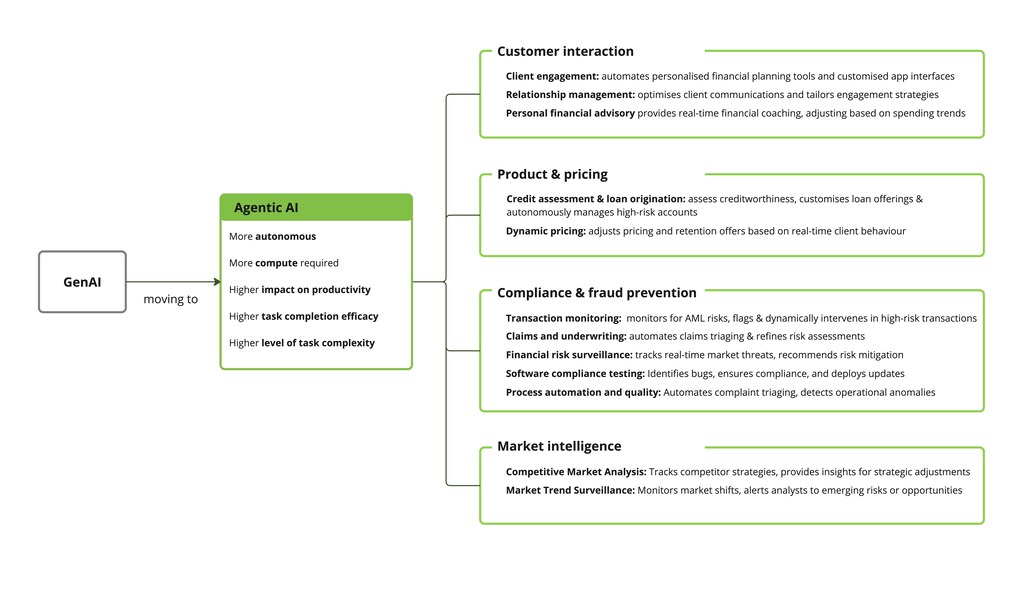
如下图所示,智能体人工智能在金融服务中的应用案例表明,此类应用可通过提供自主、自适应和主动的解决方案来推动金融服务发展。
在合规方面,它可以实时优化风险评估,动态应对新出现的威胁和异常情况。在客户服务方面,它可以将静态的咨询模式升级为根据个人行为量身定制的动态金融指导。尽管该技术仍处于起步阶段,智能体人工智能有望提升生产力、精准度和决策能力,推动金融服务迈向更深层次的流程自主化。
益处与全新的客户互动方式
智能体人工智能可通过以下几个关键方面变革金融服务:
精简运营:通过自动化数据录入、合规检查和交易处理等重复性任务,智能体人工智能可提高生产力、减少人为错误,并使员工能够专注于更具战略性的工作。
推动创新:它支持开发新型金融工具,例如个性化智能投顾或自适应资产管理系统,后者可根据市场变化和客户偏好实时调整策略。
增强客户互动:智能体人工智能建立在开放银行和嵌入式金融等趋势之上,为消费者提供高度个性化的AI智能体。这些智能体可以管理财务、做出优化决策,并根据个人目标和风险承受水平调整策略,以前所未有的方式赋能用户。
“人在回路之上”的方式仍然至关重要,人工智能应补充而非取代对该行业至关重要的判断力与问责机制。
国际劳工组织高级研究员Pawel Gmyrek
智能体人工智能的挑战、风险与不确定性
在带来益处的同时,也存在一些障碍。例如:
劳动力市场冲击:智能体人工智能可能会减少数据录入、合规、投资、资产管理和审计等岗位。这一转变需要开展技能重塑和再培训工作,正如OpenAI 2023年报告以及论坛的《明日就业》报告所强调的那样。
人类监督:国际劳工组织的Pawel Gmyrek指出:“‘人在回路之上’的方式仍然至关重要,人工智能应补充而非取代对该行业至关重要的判断力与问责机制。”
隐私与网络安全:智能体人工智能对海量数据的依赖引发了隐私方面的担忧。在个性化服务与隐私保护之间取得平衡至关重要,同时其自主性也带来了新的网络安全风险。
市场波动:通过降低自动化市场交互的门槛,智能体人工智能可能加剧系统性风险和市场波动。人工智能驱动决策的同步化可能导致羊群效应和市场的剧烈震荡。
治理与监管:自主型人工智能带来了独特的治理挑战。更新后的监管框架必须确保问责、监督和伦理标准,以应对决策中的偏见(例如信贷承保中的偏见)。透明度对于维护信任至关重要。
可解释性:利益相关方需要清晰了解AI智能体的决策过程,在高风险领域尤其如此。欧盟的《人工智能法案》为负责任地部署人工智能提供了初步框架,强调明确责任与法律责任的重要性。
财政政策与协作:国际货币基金组织建议采取“自动化税”,以支持劳动力转型。金融机构与监管机构之间的协作对于实现安全、包容和可持续的金融未来至关重要。
智能体人工智能、金融普惠与赋能
了解智能体人工智能如何在传统银行服务仍然有限的新兴经济体推动金融普惠,至关重要。通过利用智能体人工智能,金融科技企业和银行能够以更具成本效益的方式覆盖服务不足的社区。
智能体人工智能可以自主评估小农户的小额贷款,利用本地数据评估风险,无需人工直接参与。同样,由智能体人工智能驱动的移动银行可以基于实时天气数据,提供个性化、实时的小额保险产品。
它还有望产生“人工智能跨越式发展”效应,使这些经济体能够绕过高成本的基础设施,直接获取先进工具。
然而,挑战依然存在。全球北方的大型企业掌握着大部分人工智能资源,可能导致市场集中,并使本地参与者被边缘化。
需要明确的治理框架来保护社区,并与金融普惠和赋能目标保持一致,确保智能体人工智能的力量服务于广大人群的需求,而非少数人的利益。




