女性往往嫁给年长的男性,并与丈夫同时退休。这种模式加剧了社会保障财富方面显著的性别差距。
健康状况、预期社会保障福利,以及减少工作带来的闲暇,都是影响已婚夫妇退休决定的因素。由于女性平均寿命长于男性,而且常因生育而中断职业生涯,人们或许会认为女性会比男性更晚退休。在《重返工作岗位与女性就业决策》(美国国家经济研究局工作论文第24429号)中,妮可·梅斯塔斯考察了夫妇的退休模式。她记录了两种现象:女性往往嫁给年长的男性,夫妇也常在同一时间退休。她随后指出,女性提前退休,往往会放弃可观的未来收入,以及若继续工作更久本可获得的大量预期社会保障福利。
梅斯塔斯利用健康与退休研究,比较了两个群体随时间的变化:“早期队列”出生于1936年至1947年,“婴儿潮一代队列”出生于1948年至1959年。早期队列中最年长的成员于1998年达到62岁;婴儿潮一代队列中最年长的成员则于2010年满62岁。在早期队列中,69%的女性比丈夫年轻,平均年龄相差2.7岁。在婴儿潮一代队列中,63%的妻子年龄较小,平均年龄相差2.0岁。
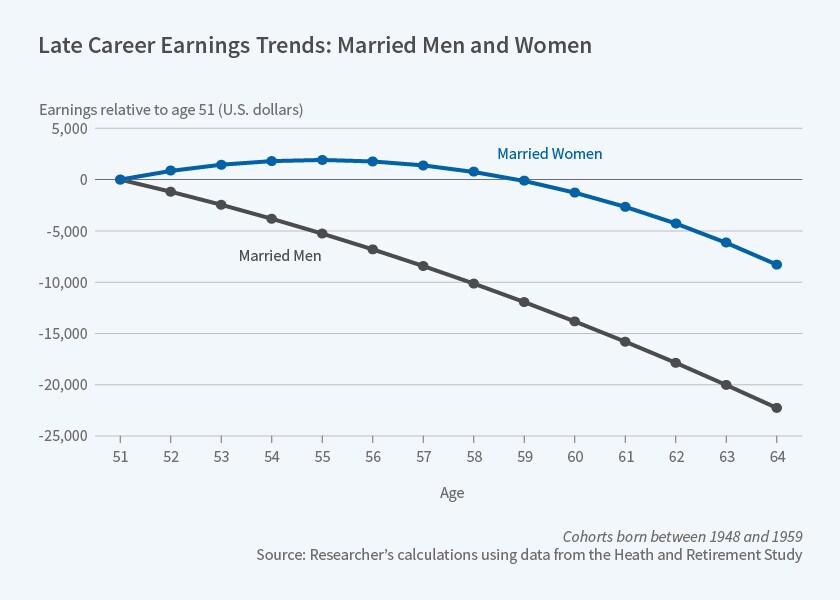
对于51至56岁的女性,从早期队列到婴儿潮一代队列,平均就业率、终身工作年数、年收入和时薪均有所提高。对于50岁出头的男性,就业率和工作年数均有所下降;收入和时薪虽有增长,但增幅低于女性。梅斯塔斯发现,在51至64岁的每个年龄段,婴儿潮一代队列中已婚女性的就业率都高于早期队列。相比之下,婴儿潮一代队列男性的就业率在58岁之前低于早期队列。
两个女性队列的实际收入都增长至55岁,并于57岁开始下降。另一方面,男性收入从51岁到61岁持续下降。此外,女性收入在两个队列间增长了31%,而男性收入仅增长10%。因此,随着个人逐渐进入退休年龄,性别收入差距有所缩小。
在两个队列中,女性比男性更有可能“提前”退休(即在62岁之前退休),或从全职工作转为兼职工作。在婴儿潮一代队列中,47%的女性提前退休或减少工作,而男性中这一比例仅为41%。
65岁时的社会保障福利根据个人35年期间最高年收入确定。婴儿潮一代队列女性的这项福利较高。例如,婴儿潮一代队列女性的平均社会保障财富(SSW,即终身福利未来价值的折现总额)约为145,000美元,比早期队列的平均值高26%。男性的SSW在不同队列间也有所增加,但仅增长7%。梅斯塔斯计算得出,如果女性继续工作至70岁,两个队列的SSW都会显著提高:早期队列女性高17%,婴儿潮一代队列女性高10%。相反,如果男性工作至70岁,早期队列男性的SSW将下降3%(按实际价值计算),婴儿潮一代队列男性则下降1%。这是因为女性晚年的收入可以替代其职业生涯早期收入较低的年份,男性则没有这项收益。如果女性在60多岁时继续工作,几乎可以消除SSW方面的性别差距。
按工作至70岁可增加的SSW金额排序,已婚女性中排名前四分位者平均可增加超过36,000美元,而排名后四分位者仅增加1,300美元。尽管提前退休在经济后果上可能存在显著差异,梅斯塔斯发现,继续工作可获益颇多的女性,其提前退休率与潜在收益相对较少的女性相近。“这表明,人们在作出就业决定时没有将这些潜在收益纳入考量,也引出了一个问题:人们是否能够正确评估在70岁之前减少工作所带来的机会成本。”



