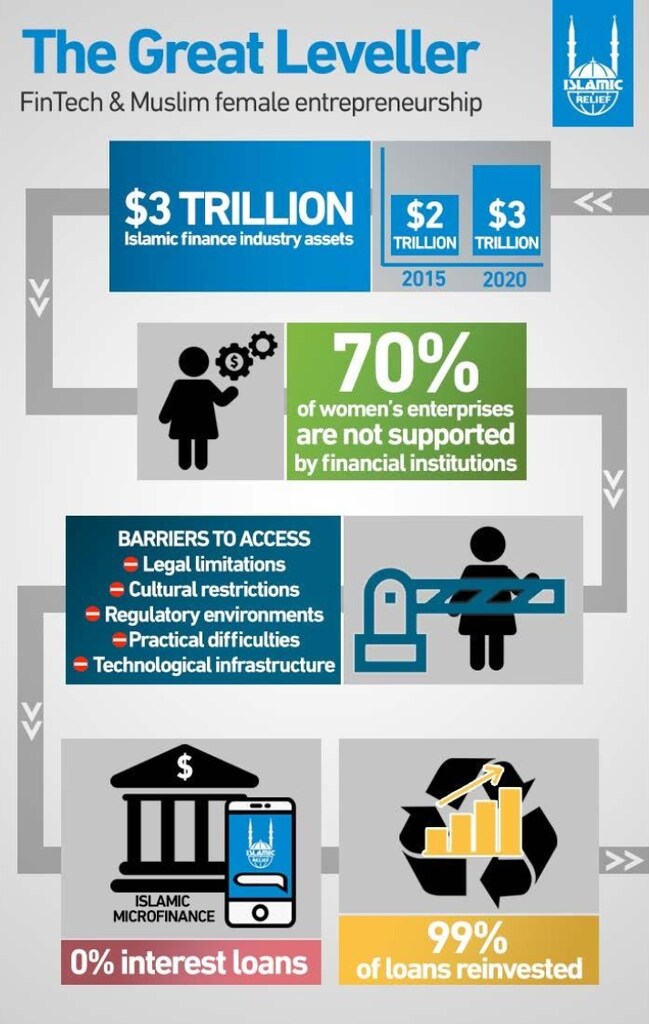
世界上近四分之一的人口信奉伊斯兰教。这16亿人贡献了全球GDP的16%,年增长率为6%。预计到2020年,伊斯兰金融业总资产将达到3万亿美元,用户数达10亿。伊斯兰金融为财富再分配和减贫带来了巨大机遇。
以天课为例,它是一种施舍,也就是必须缴纳的财富捐献。每年约有2000亿美元以天课的形式捐出。这笔资金本可用于帮助世界上最贫困的人群,但目前尚未得到充分利用。
十名成年人中有七名在穆斯林国家仍没有银行账户。在世界其他地区,超过十名成年人中有六名拥有银行账户。穆斯林国家中许多没有银行账户的成年人是女性。她们难以获得资金来创办自己的企业。
但女性面临的不只是金融障碍。根深蒂固的社会和文化阻碍制约着女性创业。由于法律和习俗限制,女性通常薪酬较低,也更难获得房产等资产。她们承担的家庭责任限制了她们为经营业务而出行,或搬到更靠近供应商或客户的地方的能力。
监管环境往往进一步使女性处于不利地位。例如,前往城市中心登记新企业可能很困难。即使出台了支持女性的法律,执行情况也往往不佳。伊斯兰救济会等非政府组织在社区层面开展工作,动员并赋能女性,帮助她们克服这些障碍。而金融科技(金融技术的简称)有望将我们的干预提升到新的水平。
长期以来,发展中世界一直在寻求其他形式的资本投资。传统金融工具的准入门槛很高,根本无力应对全球不平等问题。
我们如何从伦理角度推动金融公平,回应基层社区面临的需求和障碍?如何利用穆斯林道德经济及其庞大资源?金融科技是一个快速发展的平台,汇集了旨在弥合这些差距的创新系统。非政府组织拥有广泛的渠道和专业知识,可以发挥重要作用。像Kiva这样的许多成功倡议已经产生了切实影响。
小额信贷越来越多地通过金融科技提供。如果按照禁止利息、倡导风险共担的伊斯兰融资原则运营,就能促进更广泛的包容。金融科技可以帮助原本被排除在金融体系之外的创业者获得贷款或小额风险投资,并在网上市场销售产品。
女性创业项目能够开辟新的经营方式,因为它们超越金融问题,着力解决制约女性赋权的社会和文化因素。这些模式减少了对(大多为男性的)中间人的依赖,从而提升透明度。
认识到这一点后,伊斯兰救济会为女性提供管理贷款的实用技能培训,并向她们普及营养、卫生、早婚和健康知识。这种综合方法增强了女性对自身决策能力的信任和信心。她们认识到,家庭决策与经营决策同样重要,二者密切相关。
大量研究表明,增加女性获得资金的机会、提升她们经营自己企业的能力,会直接影响儿童健康状况。女性将收入中更高比例投入家庭的情况往往多于男性。金融科技的关键在于形成良性反馈循环:它提升女性作出明智商业决策的能力,进而增强她们在家庭和社区中的自主权。女性更有可能通过贷款和建议帮助其他女性,常常借助储蓄小组实现。支持一名女性会产生乘数效应,这种力量将不断扩大。
要让金融科技真正成为革命性工具,仍需降低技术门槛。移动支付就是一个已经实现这一点的例子。在肯尼亚,人人都能使用的简单手机——而非只有城市精英才能用——大幅提升了金融包容性。作为迈向正式银行账户的阶梯,M-Pesa发挥了重要的平权作用,消除了过去阻碍女性获得信贷的社会障碍。
如今,伊斯兰银行、非政府组织、初创企业和社会企业之间有更多机会加强合作,降低使用金融科技的门槛。只有这样,数百万女性(和男性)才能实现自身潜力。届时,我们或许终于能看到金融公平。
亚伦的故事
“我们连一天吃三顿饭都很困难。”
46岁的亚伦住在孟加拉国北部的朗布尔。丈夫离开后,她和孩子一无所有。父母给了她一些土地,但兄弟们嫉妒她的成功,她被迫停止耕种。
伊斯兰救济会提供的无息贷款让她买了两只山羊,后来又繁殖了四只。亚伦得以购置土地和一头牛;关于早婚、嫁妆和家庭暴力的培训,也让她作为女企业家和母亲更有自信。



