欧洲的生产率问题部分源于僵尸企业增多,它们挤占了其他企业的增长机会。本文探讨了弱势银行为避免在资产负债表上确认损失,倾向于不断展期僵尸企业贷款的现象。鼓励企业重组的破产制度将有助于增强银行资产负债表。
过去20年欧洲潜在产出增长的下滑,既体现了生产率增长面临的结构性障碍,也说明政策有能力消除这些障碍。近期研究将生产率增速放缓与企业间生产率差异扩大(Andrews 等,2016年)、资本配置错位加剧(Gopinath 等,2017年)以及商业活力减弱(Decker 等,2016年)联系起来。僵尸企业——即在竞争性市场中本应退出或重组的企业——也是一个令人担忧的相关因素,因为它们可能挤占生产率更高企业的增长机会(图1)。
图1 经合组织十个国家的僵尸企业占比不断上升
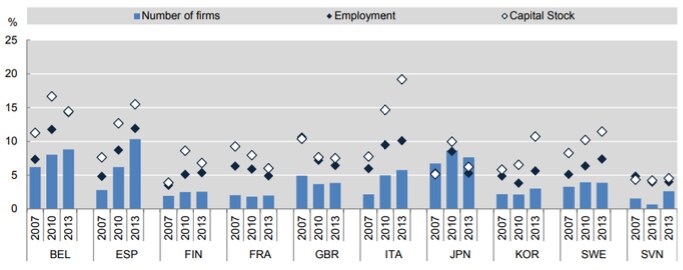
我们探讨了僵尸企业增多的一个潜在原因:弱势银行为避免在资产负债表上确认损失,倾向于不断展期僵尸企业贷款(Andrews 和 Petroulakis,2019年)。除20世纪90年代日本的情况外(Caballero 等,2008年),人们对这一问题知之甚少。我们提供了新的跨国证据,考察僵尸企业、银行健康状况与破产框架之间的联系,以及它们对生产率增长的影响。
我们将 ORBIS(一套大型跨国企业层面数据库)与银行及信贷微观数据相结合,得出了四项具体发现。
1. 僵尸企业更有可能与弱势银行存在关联
在控制行业和国家层面的周期性影响后,我们的估计表明,与健康银行相比,弱势银行关联僵尸企业的可能性高出1.2至1.8个百分点(图2)。
图2 僵尸企业与弱势银行存在关联
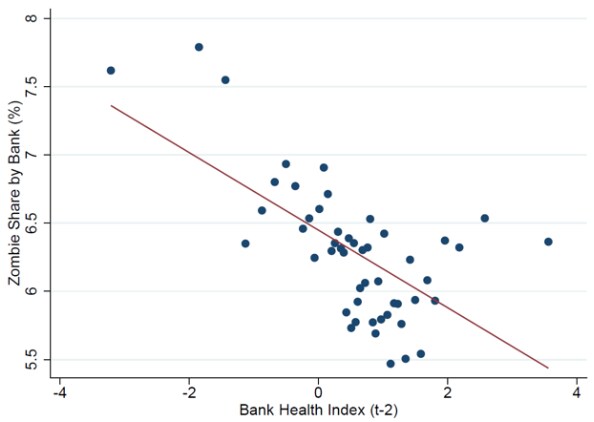
相对于平均值,这意味着健康银行和弱势银行的僵尸企业发生率相差13%至19%。这些结果与以下观点一致:欧洲的僵尸企业问题至少部分源于银行的宽容放贷。
2. 破产框架有助于形成僵尸企业与银行健康状况之间的联系
即使银行状况健康,如果破产框架阻碍企业重组并降低回收率,银行启动债务追偿、清算或重组程序的动力也可能减弱。经合组织最新的破产制度指标(Adalet McGowan 和 Andrews,2018年)显示,在破产制度不妨碍企业重组的国家,银行健康状况改善与僵尸企业相对减少相关。
例如,爱沙尼亚的企业重组障碍较高;如果该国将破产制度改革至最佳实践水平(即英国的做法),那么银行健康状况改善一个标准差所带来的僵尸企业占比降幅将高出约1.3个百分点。这一收益意义重大,因为2013年经合组织国家的僵尸企业占比平均约为5%。换言之,强化银行的举措与破产制度改革相辅相成。
3. 僵尸企业越多,资本重新配置对生产率的促进作用越小
在运行良好的经济体中,资本应从生产率较低的企业流向生产率较高的企业。与 Adalet McGowan 等(2018年)的研究一致,我们发现,平均而言,资本重新配置有助于提高生产率;但随着僵尸企业拥堵程度上升(即行业资本存量中被僵尸企业占用的比例上升),这种促进作用会减弱。与僵尸企业和银行健康状况之间的联系相一致,我们还发现,在受弱势银行影响较大的行业,资本重新配置对生产率的促进作用较小。
我们的结果表明,僵尸企业拥堵对资本配置错位的影响约有三分之一可直接归因于银行健康状况。这些发现意义重大,因为资本配置错位正逐渐成为一些国家生产率增速放缓的主要解释之一(Gopinath 等,2017年)。
4. 僵尸企业可能挤占健康且生产率更高企业的信贷
如果僵尸企业拥堵假说成立,那么这种关系也应体现在信贷获取方面。根据信贷可得性的调查数据,我们发现,在行业层面,僵尸企业拥堵程度与健康企业的信贷可得性之间存在统计上显著的负相关关系。这可能反映了直接挤出效应(银行因僵尸企业风险敞口而变弱),也可能是因为僵尸企业拥堵降低了行业盈利能力,进而减少潜在项目的回报,削弱了企业的借贷能力。若假设银行实行行业多元化经营,后一种影响更有可能。
不过,鉴于样本规模较小且估计系数的经济影响幅度有限,应谨慎解读这些结果。
僵尸企业与货币政策
Borio(2018年)、White(2012年)等人认为,“过低且持续过久”的政策助长了弱势企业存续,加剧资源错配并损害生产率增长。另一方面,Obstfeld 和 Duval(2018年)等人认为,宽松货币政策促进了有生存能力但较脆弱企业获得信贷,使它们能够为营运资金融资并进行投资,从而缓解了总需求和生产率更大幅度的下滑。
由于现代监管实践的存在,像20世纪90年代日本那样向弱势且负债沉重的企业新增贷款,可能性不大。相反,银行可能会对现有债务存量采取宽容措施,帮助企业缓解还款困难。由于货币政策影响信贷流量,未来研究若要通过宽容放贷探究僵尸企业与货币政策的联系,应寻找更为细致的传导渠道。尽管低利率环境可能会增强银行采取宽容措施的动机,但要改变这种动机,或许需要大幅加息,这可能意味着利率高于最优水平。可以确定的是,无论政策利率处于何种水平,有效的破产制度都能降低确认损失的成本。
不过,这场争论不应掩盖银行资本重组和破产制度的作用。我们的结果表明,银行必须保持健康,才能推动僵尸企业问题逐步化解。在此背景下,危机后迅速补充银行资本以及减少不良贷款(NPL)都很重要。但如果破产制度不利于弱势企业有序重组和处置,仅仅强化银行并不足够。因此,改善银行健康状况的努力应与破产制度改革同步进行,以减少企业重组障碍。银行实力雄厚的国家也应将有效的破产框架视为增强金融稳定的一项措施。