盛夏时节,米兰比许多欧洲城市都要安静。当地人外出度假,而与巴黎或罗马不同,游客也没有填补这一空缺。在这里和其他地方,民众、企业、政府和市场都在歇息、放松并静下心来反思。欧洲的经济问题仍将存在,并在九月等待着我们。
夏天结束后,关键问题的不确定性将成为常态,而且不仅限于欧洲。土耳其和巴西出现的、大多出人意料的抗议浪潮,引发了人们对新兴市场增长在经济和社会层面能否持续的质疑。孟加拉国服装工厂的火灾,则让人们对全球供应链的治理问题产生了新的疑问。
在美国,美联储曾暗示将在今年晚些时候对其量化宽松政策进行“缩减”(tapering)。由此,一种以发达经济体货币环境为基础的全球套息交易开始逆转,导致新兴经济体信贷收紧和市场动荡。这可能只是美国、欧洲以及如今日本在危机后依靠政策扶持增长的模式退出时复杂性的一个预兆。九月份美国可能因预算和债务上限问题出现政治僵局,这使前景进一步复杂化。
然而,当前的大部分不确定性即将消散。在未来几个月,全球经济中具有系统性关键作用的部分地区将公布一系列影响深远的政策决定(或不作为),这将对增长率、资产价格和整体信心产生重大影响。
首先,中国新一届领导层已摆脱大规模财政和货币刺激政策,接受经济放缓,并押注于结构性变革、系统性改革以及可持续的长期增长。关键信号将来自中国共产党秋初召开的全会。
中国的改革要么支撑经济转型,提振市场信心并上调增长预期;要么力度不足而令人失望,届时市场关注的焦点很可能是国家对市场干预的规模和性质。无论如何,全球经济的主要增长引擎的前景都悬而未决,其影响将波及全球。
在美国,经济去杠杆化的进程已远远领先于欧洲。美国正在进行结构性调整,并实现了实际(经通胀调整后)GDP增长(尽管远低于其3%至3.5%的潜在年增长率)。可贸易部门正在扩张,且不依赖杠杆来拉动总需求。
可以将美国经济视为一台八缸发动机,却只能靠五个缸运转,原因包括:残余的去杠杆化、财政整顿与拖累、公共部门投资不足,以及中等收入家庭(国内总需求的支柱)的财务健康与安全状况令人担忧。兼职就业正在蔓延,并可能成为劳动力市场的新常态。
此外,还有美联储的增长扶持模式问题。美国经济能否在没有非常规政策支持的情况下增长?显然,美联储在今年晚些时候缩减其每月长期证券购买规模,将导致金融市场资产价值重新调整。这种影响如何波及实体经济,又是另一个不确定性来源。
但是,尽管市场可能出现一些过渡性动荡,总体影响很可能是积极的。对投资者/储蓄者(包括养老基金)可获得的风险回报选择所产生的有利影响,将超过债务成本上升的不利影响;事实上,可贸易部门中一批重要的增长引擎并不依赖低成本债务。
欧洲的情况则不然:德国九月的大选被视为衡量其持续支持欧元承诺的关键晴雨表。欧洲央行的“直接货币交易”(OMT)计划虽然附有条件、仅限于短期政府债务,且迄今尚未动用,但似乎已稳定了欧元区主权债务市场,尽管增长率仍处于低位或零增长环境。然而,OMT计划依赖德国的支持。问题在于,考虑到南欧的增长和就业挑战(以及政策制定者和公众普遍缺乏认识,认为根本不存在短期解决方案),这种局面还能维持多久。
在意大利,争论集中于整体税收,尤其是微不足道的房产税。所得税(进而就业税)水平较高。但该国相对富裕,尤其是家庭资产负债表中的房产资产。因此,提高房产税、降低所得税,将有助于打造一个更具活力、更具竞争力的经济体。
但这远非当前公共辩论的焦点。能够增强经济灵活性和调整速度的关键自由化改革根本没有被提上议程(原因在于选民普遍缺乏信任)。
这一点很重要,因为意大利(以及西班牙)的私营部门无法达到美国(以及2003至2006年改革后的德国)所具备的结构性灵活性。设想一台八缸发动机,如今不是靠五个缸运转,而是最多只能靠两三个缸运转。(诚然,西班牙今年早些时候推出的劳动力市场改革可能开始提振就业,并改善可贸易领域的竞争力和增长,而该领域的增长主要受制于低生产率,而非需求疲软。)
但是,在政治僵局的背景下,默认选项——一种停滞、低增长的策略,过度聚焦于财政紧缩,并伴随高失业率(尤其是青年失业率)——难以长期维持。在某个时点,政治议程要么转向真正的改革,要么市场情绪将大幅转向反对欧元。
所幸的是,无论在欧洲还是其他地方,这种令人不安的不确定性都不会持续太久。中国领导人将作出抉择,德国选民也将如此。美联储将明确美国货币政策的方向。市场将进行调整并趋于平稳。扭曲现象将开始逐步消除。
在不忽视下行风险的前提下,我对全球经济前景仍保持谨慎乐观。随着中美政策的方向更加明朗,两大经济体都应重拾增长动能。这将为发展中国家(其中许多国家面临艰难的国内政策选择)提供顺风,同时也使欧洲和日本面临的重大挑战更易应对。
阅读更多关于以下主题的博客: 经济学。
此处表达的观点仅代表作者本人,不一定代表世界经济论坛的观点。本文与 Project Syndicate合作发布。
作者:迈克尔·斯宾塞(Michael Spence)是诺贝尔经济学奖得主,纽约大学斯特恩商学院经济学教授,同时也是胡佛研究所高级研究员。
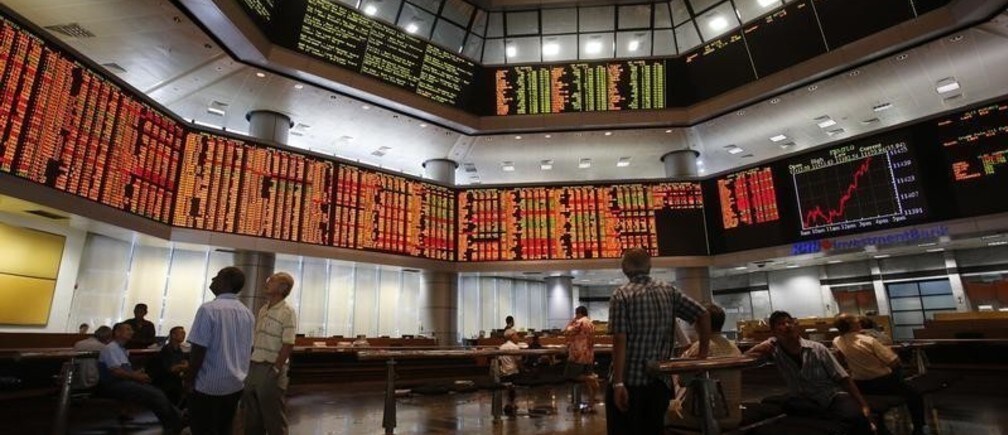
图片:投资者在吉隆坡查看股市价格 REUTERS/Bazuki Muhammad。




