关于希腊与官方贷款方在纾困谈判中陷入僵局的讨论很多,因此我想转而谈谈别的事情:希腊经济向新增长模式转型的变化。
希腊危机前的增长模式显然不可持续。其特点是国家广泛干预、公共行政效率低下、腐败、公共部门就业和工资过度增长、私营部门工资大幅增长且远超生产率增幅,以及结构性改革不足。这种模式导致营商环境极为不利,反映在世界银行《营商环境便利度》指标排名上:2008年,希腊在181个国家中位列第108位。重大脆弱性由此显现,例如2008年经常账户余额为GDP的-16.5%、净国际投资头寸为GDP的-74%,以及巨额预算赤字和公共债务。2008年预算赤字为GDP的10%,2009年增至15%,远高于欧盟其他国家;尽管这两年希腊的经济收缩并不特别严重(2008年GDP增长率为-0.4%,2009年为-4.4%)。2009年公共债务攀升至GDP的127%,并呈爆炸式增长趋势。显然,希腊危机自2009年末起爆发,是咎由自取。
2010年后,希腊经济崩溃加速。GDP降幅远超调整计划的预期(图1)。关键问题是,鉴于希腊危机前增长模式不可持续,这场崩溃是否完全不可避免,还是“三驾马车”的两项计划加剧了产出下滑。在我看来,计划中的某些内容使情况恶化了(正如我在 此处所论述的),但我不打算详述问题出在哪里,而是着重比较过去五年的经济调整情况,以及塞浦路斯、葡萄牙、西班牙和德国的情况。
图1:不变价GDP(2009年=100),2009—2014年

来源:计划文件,AMECO数据库,2015年5月。
在某些方面,希腊取得了很大改善。在营商环境便利度指标中,希腊的全球排名从2008年的第108位升至2015年的第62位(图2)。希腊已取得显著进展,但仍有很长的路要走。
图2:世界银行营商环境便利度排名,2006—2015年
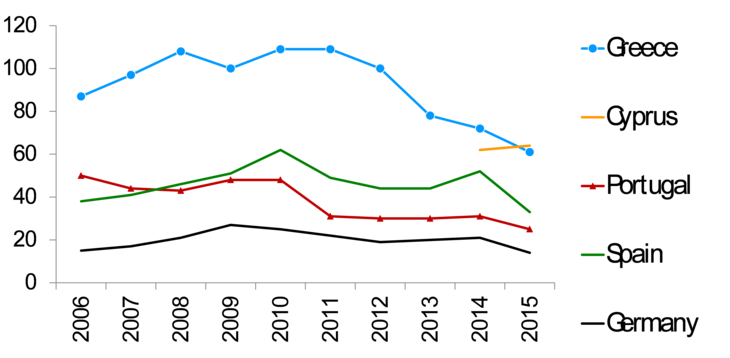
来源:世界银行。注:1=最有利于营商的法规。2006年数据涵盖153个国家,2015年涵盖189个国家。塞浦路斯数据于2014年重新分类,因此未显示更早年份的数据。
根据经合组织的数据,就常规合同而言,希腊劳动力市场如今比德国更加灵活(图3A),而常规合同占希腊就业的73%。临时劳动合同的法规也有所放宽(图3B)。
图3:经合组织就业保护严格程度指数,2000—2013年

来源:经合组织。注:常规合同采用该指标的第2版,临时合同采用第1版(因没有第2版)。两项指标均有第3版,但仅涵盖2008—2013年。
希腊单位劳动力成本(ULC)已大幅调整,不过危机前的差距并未全部弥合(图4)。单位劳动力成本很重要:正如我在 此处所指出的,基于ULC的实际汇率与出口表现之间存在相当密切的关联。危机前尤其如此(当时希腊非常贴近回归线),但2008年后这种关联有所减弱,希腊成为离群值:出口增幅没有达到这一关系所预测的水平。
图4:单位劳动力成本走势(2000年第一季度=100),2000年第一季度—2015年第一季度

来源:更新后的数据集,Darvas, Zsolt(2012b),《生产率、劳动力成本和出口调整的构成效应》,Bruegel政策贡献报告2012/11
图5分别展示了商品和服务出口走势:按现价计算,希腊商品出口走势几乎与德国、葡萄牙和西班牙的商品出口相同(图5A)——事实上,希腊的表现甚至略好。这是非常好的消息。坏消息是,希腊(塞浦路斯也是如此)的服务出口表现不及德国、葡萄牙和西班牙(图5B)。 希腊央行(见第65页) 得出的结论是,服务出口疲弱主要与希腊退出欧元区(Grexit)的可能性有关,尤其是其不确定性对旅游业造成的负面影响,以及国际货运市场萎缩对航运业的影响。
图5:现价出口(2008年第一季度=100),2008年第一季度—2015年第一季度

来源:欧盟统计局。
虽然希腊商品出口走势有一些好消息,但我们的评估必须有所保留,原因有三:
· 第一,按不变价计算,希腊出口走势略差。
· 第二,商品出口构成显示,“矿物燃料、润滑油及相关材料”这一类别是出口增长的主要推动因素(图6),而该行业的特点是增加值较低。虽然这一类别在德国和西班牙的增速也最快,但这两个国家的出口增长基础比希腊广泛得多。
· 第三, Böwer、Michou和Ungerer(2014) 利用引力模型估算,希腊出口额比常规国际贸易模式所预测的水平低三分之一。
图6:按类别划分的商品出口(2008年=100),2008—2014年

来源:根据欧盟统计局数据计算。
Böwer、Michou和Ungerer(2014) 还得出结论,制度薄弱可以解释希腊出口缺口之谜的大部分。这意味着,持续推进结构性改革应能显著提振出口。
进一步改革对GDP增长的益处,可从 Varga和in’t Veld(2014)的测算中看出:他们发现,若希腊将结构性改革指标与3个表现最佳国家之间差距的一半弥合,希腊GDP将在5年内增长4%,20年内增长18%。
显然,尽管过去五年希腊在某些结构性改革方面取得进展,但仍存在重大增长障碍,例如监管程序复杂、合同执行困难、国家干预、外国直接投资(FDI)障碍、贸易便利化不足等等。解决这些障碍并不容易,但它们的存在也意味着,消除这些障碍有望带来增长。
经济调整方面的另一个好消息来自可贸易部门在私营经济中的占比(定义为农业、制造业、贸易、运输、旅游和信息通信技术):这一占比在2010年止跌回升,目前已高于德国(图7)。2010年起,希腊可贸易部门占比上升,是因为2010—2012年可贸易部门的降幅小于非贸易部门;随后可贸易部门在2013年企稳,并于2014年开始增长,而非贸易部门则继续萎缩。
图7:可贸易部门占私营部门的比例(%),2000年第一季度—2015年第一季度

来源:根据欧盟统计局数据计算。
可贸易部门:A:农业、林业和渔业;C:制造业;G-I:批发和零售贸易、运输、住宿和餐饮服务活动;J:信息和通信。
非贸易部门:B、D、E:非制造业;F:建筑业;K:金融和保险活动;L:房地产活动;M-N:专业、科学和技术活动;行政和辅助服务活动;R-U:艺术、娱乐和休闲活动;其他服务活动;家庭和域外组织及机构的活动。
未纳入考虑:O-Q:公共行政、国防、教育、人类健康和社会工作活动。
在德国,制造业约占可贸易部门的一半,而南欧国家的制造业占比要低得多(图8)。这不应构成问题;例如,德国可能擅长设计和制造汽车,而希腊可能擅长吸引游客前往海滨度假胜地。
图8:可贸易部门构成(占私营部门的比例),2014年第四季度

来源/注释:见图7。
最后需要指出的是,就业经历急剧崩塌后,希腊(葡萄牙也一样)的就业人数如今远低于2000年;自2014年初以来,就业创造已恢复(图9)。这表明经济可能已于2013年触底;如果没有希腊是否留在欧元区的不确定性、金融障碍等抑制因素,经济或可从低迷状态反弹。
图9:就业(2000年第一季度=100),2000年第一季度—2015年第一季度

来源:欧盟统计局。
希腊注定会增长吗? 如果能与债权人达成全面且可信的协议,并继续推进改革,我的回答是肯定的,理由如下:
· 向新增长模式的转型已经开始,
· 结构性改革已经实施,
· 持续推进结构性改革将显著改善出口并促进增长,
· 单位劳动力成本大幅下降有助于出口表现,
· 只需进行少量进一步财政调整,
· 经济很可能已于2013年触底,而深度衰退之后通常会迅速复苏,
· 欧元区和全球环境如今比过去更有利。
不过,我的乐观判断以达成全面且可信的协议为前提;该协议不仅要消除当前的希腊退出欧元区(Grexit)风险,还要以持续推进结构性改革为前提,而这在政治上似乎很难做到。如果协议不够全面、可信,不确定性就会持续,增长可能无法恢复。
如果完全无法达成协议,那么希腊很可能退出欧元区;在我看来,这将导致GDP进一步大幅下滑、失业率上升,并矛盾地引发财政紧缩。由于GDP崩塌,税收收入将暴跌;因此,即使希腊政府完全停止偿还债务,收入也不足以维持当前支出。对贷款方而言,希腊退出欧元区很可能意味着希腊的官方贷款以及欧洲央行对希腊银行的贷款都将被减记。希腊退出欧元区还会使欧元区更加脆弱:每当另一国政府的公共财政陷入困境,市场也可能押注该国将退出欧元区。
现在到了达成明智、公平协议的时候。
本文基于我于2015年6月3日在雅典所作的演讲,演讲地点为 “希腊经济的新增长模式”会议,由希腊经济商会、希腊议会预算办公室、雅典国立卡波季斯特里亚大学、色雷斯德谟克利特大学和伯罗奔尼撒大学联合举办。
感谢Pia Hüttl和Allison Mandra协助收集数据。
本文最初发表于布鲁塞尔智库 Bruegel博客, 刊载本文并不意味着世界经济论坛认同其中观点。
如需持续关注议程, 请订阅我们的每周通讯。
作者:Zsolt Darvas,匈牙利公民,2008年9月加入Bruegel,担任访问研究员;2009年1月起继续在Bruegel担任研究员,随后于2013年9月起获任高级研究员。
图片:一面欧盟旗帜(左)和一面希腊国旗在雅典希腊央行总部入口处飘扬。路透社/Yannis Behrakis。




