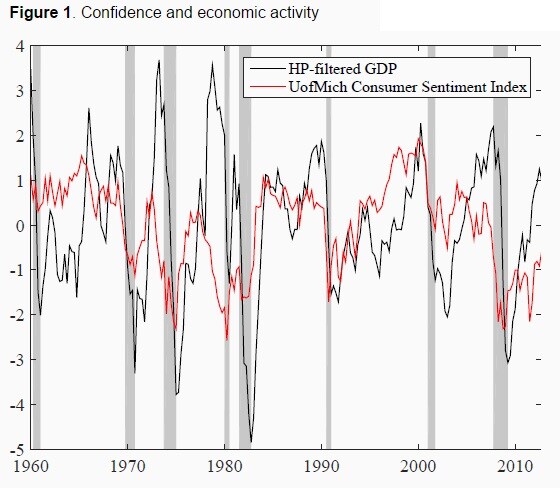
宏观经济活动与经济信心似乎密切相关。图1展示了GDP周期性成分与一项广受欢迎的经济信心指标——密歇根大学消费者信心指数之间的关系。在这一时期,每一次衰退之前,都伴随着信心显著恶化。
图1。信心与经济活动
大众媒体和经济评论人士在报道宏观经济发展时,常常会提及这种关系。例如,他们将衰退归因于信心下滑所引发的总需求下降。他们把企业减少招聘和投资与企业对产品需求的悲观预期联系起来,也把消费者减少支出与其对就业和收入前景的悲观预期联系起来。消费者和企业的信心指数走势一致,表明一类经济主体的悲观情绪往往似乎能够印证、甚至助长另一类主体的悲观情绪。
以往引入协调失败和市场心理的尝试
宏观经济学中有一支文献在20世纪80年代末和90年代蓬勃发展,试图在一类具有多重均衡和自我实现波动特征的模型中,对市场心理与宏观经济活动之间的密切联系作出合理解释(例如,Cooper和John,1988;Benhabib和Farmer,1999)。这些模型的吸引力在于,它们能够容纳协调失败以及经济信心的变动,而无需伴随“硬性”基本面(例如人们的能力和偏好、经济的知识水平)的相应变化,也无需预期这些基本面会发生变化。然而,这些模型如今并不属于用于研究数据、指导宏观经济政策的核心定量宏观经济模型体系。这可能反映出:尽管均衡多重性是一个有趣的理论概念,凸显了协调失败的危险,但它也给评估模型的实证表现或指导政策制定带来了重大困难。
主流宏观经济模型很少考虑“信心”
另一方面,主流动态随机一般均衡(DSGE)模型选择直接忽略协调失败或市场情绪外生变化的可能性。这些模型假定经济主体对经济当前状况和未来前景抱有同一种共同信念(例如,主体之间从不对衰退可能有多严重、复苏可能需要多久,或下一轮繁荣何时到来产生分歧),因而建立在一种方便却不切实际的假设之上:数百万家企业和消费者的行动能够完美协调,而他们的共同决策决定着宏观经济活动。如此一来,这些模型对信心和市场心理的理解也失之狭隘:它们将二者完全归结为对技术和政策等基本面的不确定性,同时排除了对他人行动的不确定性以及协调失败的可能性。我们认为,这既限制了模型,也适得其反。
乐观与悲观情绪的起伏如何驱动商业周期
因此,在Angeletos等人(2015)的研究中,我们试图放宽主流DSGE模型对预期形成的限制。为此,我们引入了一类特定的高阶不确定性(我相信你相信我相信你……),它直接关系到企业和消费者对短期经济前景的预期。
本文在方法论和应用两个方面均有所贡献。
方法论方面的贡献,在于设计出一种方法,绕过不完全信息和高阶不确定性所带来的技术难题。
应用方面的贡献,则在于纳入对短期经济前景的某些乐观与悲观情绪起伏,在真实商业周期模型和新凯恩斯主义模型中量化其重要性,并证实这些情绪起伏有助于捕捉数据中的多个显著特征,而现有结构性机制难以轻易做到这一点。
我们模型的关键机制可用以下叙述来概括。设想一个负面信心冲击,即人们相信其他经济主体对经济短期前景变得悲观(而中长期前景保持不变)。企业预期未来几个季度对其产品的需求会偏低,因此也会发现,降低自身对劳动力和资本的需求是最优选择。家庭则经历工资和总收入的暂时下降,并以减少工作、压缩消费和储蓄作出反应。因此,在商业周期频率上,信心变化会导致就业、产出、消费和投资强烈同向波动,却不会在任何频率上带来劳动力生产率、全要素生产率(TFP)或投资相对价格的相应变化。正是这些同向波动模式构成了观测到的商业周期的关键特征,而现有结构性机制难以解释这些特征。
除捕捉数据的这些重要特征外,我们的机制还为“总需求”波动这一概念提供了新颖的形式化表达。尽管总需求概念广为流行且被普遍使用,但它含义模糊,在一般均衡模型中难以明确界定。我们的模型将总需求及其变动与信心水平及其变化联系起来;信心是衡量经济主体对其他主体如何看待经济前景这一信念的指标。与新凯恩斯主义模型不同,我们的模型并不要求存在名义刚性或货币政策实施摩擦,总需求仍会影响商业周期。
此外,我们基于模型定义的信心概念,与其经验对应指标非常相似。图2对此作了展示:我们将密歇根大学消费者信心指数与模型中的信心冲击进行比较。模型中的信心冲击仅根据标准宏观经济序列估算,并未使用该指数的任何信息。我们认为,这种吻合进一步验证了我们的机制及其解释。
图2。模型与数据中的信心

从新理论视角审视衰退
我们的方法有助于重新审视实际衰退的解释。为解释衰退,新凯恩斯主义模型依赖一定程度的名义刚性,但这种刚性似乎难以与菜单成本模型和有关价格设定行为的微观证据相一致。此外,这些模型还要求存在某些调整成本,而其微观基础并不可靠。相比之下,我们的方法为商业周期提供了一种结构性解释,不会过度受名义刚性程度或上述建模特征的影响。具体而言,它认为经济下行和复苏迟缓的可能性,至少部分源于协调失败和非货币形式的“需求不足”。因此,它能够解释为何“大衰退”并未伴随“大通缩”——按照新凯恩斯主义模型本应如此;它还能够容纳这样一种观点:消费者支出低迷是这场衰退的核心,因为模型将前者与观测到的信心大幅且持续下降联系起来;同时,它也为“恢复对经济的信心是复苏的关键”这一论点提供了形式化基础。
参考文献
Angeletos, G M、F Collard和H Dellas(2015),《量化信心》,CEPR讨论论文10463号。
Cooper, R和A John(1988),《凯恩斯主义模型中的协调失败协调》, 《经济学季刊》,第103卷第3期,第441—463页。
Benhabib, J和R Farmer(1999),《宏观经济学中的不确定性与太阳黑子》,载于Taylor, J和M Woodford(编), 《宏观经济学手册》,North-Holland,纽约,第1A卷,第387—448页。
本文与 VoxEU合作发表。发表本文并不表示世界经济论坛认可其中的观点。
关注Forum:Agenda, 订阅我们的每周通讯。
作者:George-Marios Angeletos是麻省理工学院经济学教授。Fabrice Collard是伯尔尼大学教授,并担任应用宏观经济学讲席教授。Harris Dellas是伯尔尼大学教授,并担任宏观经济学讲席教授。
图片:一名男子从新加坡中央商务区的建筑旁走过。路透社/Nicky Loh。




