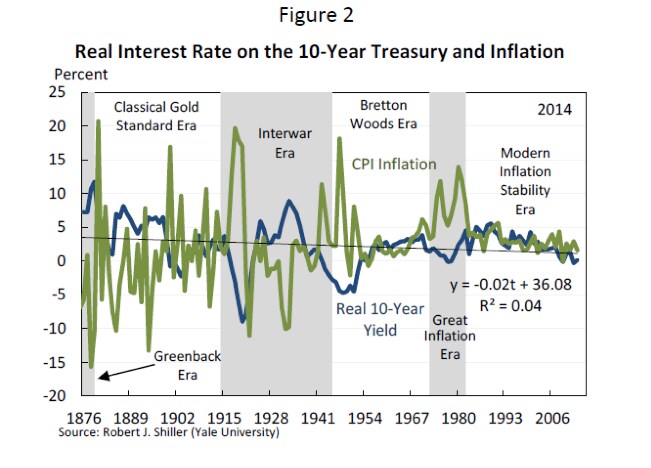
“我们必须避免[高利率]……,就像躲避地狱之火一样。”凯恩斯,1937年[1] 美国经济顾问委员会发布了一份关于长期利率动态的分析报告,体现了传统观点,[2] 认为利率“在过去三十年间有所下降”。这是围绕该议题两篇文章中的第一篇,对经济顾问委员会(CEA)采用的实证方法提出质疑,认为其分析片面且不充分,并以另一种方式呈现这些动态,得出截然不同的结论。长期利率并未如报告所言下降;相反,自金融自由化以来,利率大幅上升才是主要特征,之后的任何下降(恰逢千禧年之交牛市结束)都相对有限。第二篇文章将质疑相关理论论点和实践结论,并论证利率走势是政策选择的结果。与主流文献常见做法一样,文章关注的是美国的 政府 利率,而非更广泛的利率。在正常情况下,政府利率构成经济中更广泛利率的基础,因此可作为其代表;但很容易证明,在相关时期的大部分时间里,情况并不“正常”。美国政府利率的特殊问题在于,全球投资者将美国政府债券视为安全资产。(论文声称美国分析结果可推广至世界其他地区,这种更广泛的主张毫无根据,因为它仅依据少数几个发达经济体得出。)其次,文章过度强调名义利率,而非实际利率,尽管作者承认实际利率对经济结果最为重要。 [3] 鉴于经济学通常强调私营部门和实际量,这一点更令人惊讶。这里的批判性分析呈现得很不清楚,重要特征不易辨认(如下图所示;原始尺寸)。
图表A和B从另一角度呈现了美国政府和企业借款的名义利率与实际利率(方法背景见尾注)[4]. 图表A:美国名义利率,1923—2015年

图表B:美国实际利率,1923—2015年

据此,30年来的下降仅体现在名义利率上:实际政府利率已连续17年下降,实际企业利率已下降15年,不过后者并未呈现持续下降趋势。利率与重大经济危机之间的关联显而易见。政府利率从1998年开始大幅下降,此前发生了东南亚危机、俄罗斯债务违约,以及长期资本管理公司这一对冲基金的崩溃。从那时起,美国政府债券便成为避风港。企业利率的大幅下降发生在20世纪90年代企业(互联网公司/新经济)扩张的末期,这一时期恰逢千禧年之交和股市长期牛市的结束;企业利率从2000年的6%降至2001年的5%。从那时起,利率方向的重大变化都紧随联邦基金利率政策及相关金融干预而来,且利差有所扩大。 图表C:联邦基金利率

长期利率动态中最重要的特征并非近期的下降, 而是此前长期存在的利率大幅高企。即使到了现在,企业利率也只降至战后30年间正常区间的上沿。利率上升始于20世纪80年代初,缘于沃尔克货币政策冲击和全面的资本自由化。后者是一项灾难性失败的举措,因为其表面目标是降低利率。当时的政策制定者对此感到困惑,但至少承认了这一点, [5] 直到千禧年之交,高实际利率一直是常态。[6] 这些利率水平基本上是黄金时代的两倍;大致相当于大萧条之前20世纪20年代的利率。1923—29年的平均利率为5.9%,而1980—2000年为7.2%[7]。如果接受实际利率决定经济结果这一论点,那么自1980年以来,全球经济表现总体上在几乎所有指标上都远逊于二战后的时期,也就不足为奇;在稳定性方面,这一时期与两次世界大战之间的灾难性局面并无二致。下一篇文章将以本文开篇所引凯恩斯的警告为引,进一步阐述这一论点。最后谈谈当前利率:尽管人们密切关注某些利率降幅有多大,但值得注意的是,这些利率并未像大萧条之后那样大幅下降。罗斯福就任仅四年后,企业名义借款利率便下降了约一半(图表A)。与此同时,他推动经济复苏,因此1934至1937年的平均实际利率为2.2%。随后实施的紧缩政策导致1938年经济衰退,但这些举措很快就被果断扭转。在当前可比的四年期间(从2008年7.4%的名义利率峰值两年后开始),2010—2013年的实际利率为3.7%。企业名义利率虽与1936年的水平相当,但通缩趋势(或者说目前的反通胀趋势)并未得到遏制。经济顾问委员会发布这项分析时,实际利率正在迅速上升,几乎达到五年高点(这是通缩讨论中通常忽略的一点)。[8] 图表D:企业实际利率

鉴于长期利率对经济结果具有核心重要性,这项分析表明,过去30年至今的利率走势远没有那么温和。 参考资料 Christopher Allsopp和Andrew Glyn(1999)《评估:实际利率》, 《牛津经济政策评论》,第15卷(第2期),夏季刊,第1—16页。国际货币基金组织(1985) 《世界经济展望》,1985年4月,华盛顿特区:国际货币基金组织。[1]《如何避免经济萧条》, 《泰晤士报》,1937年1月12—14日; 《文集》,第XXI卷,第389页。[2]《长期利率:一项调查》,https://www.whitehouse.gov/sites/default/files/docs/interest_rate_report_final.pdf [3]“实际利率是影响经济活动的利率——归根结底,市场参与者关心的是储蓄和投资决策扣除通胀后的回报”(第3页)。[4]大多数国家都不容易获得利率数据,美国是个例外;美联储网站提供长期数据,并辅以Sidney Homer的著作 《利率史》。政府数据基于美国国债10年期债券,企业数据基于BAA级公司债券;两者均按GDP平减指数调整,美经济分析局(BEA)的数据还补充了Friedman货币史中的历史信息。经济顾问委员会的实际值数据基于消费者价格指数(CPI);考虑到关注的是整个经济的活动,这似乎是一个过于狭窄的指标。不过,指数的选择不会改变任何结果。总体而言,尽管美国显然是一个特殊案例,但美国借款利率很可能构成其他借款利率的基础,因此可作为全球利率的代表。不过,尤其是发展中国家的“风险”溢价可能导致利率大幅偏离美国基准。两张图表中的2015年数据均为年初至今数据。[5]摘自国际货币基金组织1985年《 《世界经济展望》》:过去几年,主要工业国家货币状况中最显著、也最令人费解的特征,或许是短期和长期金融工具的实际利率持续处于高位。这些高实际利率在历史上只有萧条时期价格下跌时才出现过;尽管通胀率下降,经济闲置产能仍相当可观,它们却持续存在。这一现象相当普遍。尽管主要工业国家之间的实际利率有所差异,但总体而言,这些利率的差异小于以往时期,尤其是在1982—84年间……这些指标表明,20世纪80年代主要工业国家的实际利率显著高于20世纪50年代和60年代初的水平,甚至远高于70年代。实际利率在1980至1982年间急剧上升,随后在1983年和1984年维持在相对高位……1980—84年间,主要工业国家的实际短期利率平均为每年5.5%,实际长期利率平均为5.8%。相比之下,1952—65年间,主要工业国家的实际长期利率平均值约为每年1.5%至略高于3%。与20世纪70年代后期相比,差距更为悬殊。例如,1976—79年间,主要工业国家的实际长期利率平均为每年0.9%。(第123—124页)[6]这一时期末,《 《牛津经济政策评论》 》的一期刊物对实际利率作了如下确认:普遍观点认为,与二战后的经验相比,1980年以来实际利率一直处于高位。[表11.2]中的数据证实了这一点。短期实际利率平均接近4%,远高于1950至1980年间的水平,且略为稳定。长期利率数据也证实了这一总体情况。(Allsopp和Glynn,1999年,第3—4页)[7]按CPI计算:5.9%和6.4%。[8]此处实际值使用CPI计算,因为有月度数据可用。 本文由以下机构合作发布: Prime Economics。本文发布并不表示世界经济论坛认同其中观点。订阅我们的每周通讯, 及时了解议程动态。作者:Geoff Tily是TUC的高级经济学家。 图片:一面美国国旗飘扬在纽约曼哈顿下城的天际线上方。路透社/Lucas Jackson。




