本文与 The Conversation合作发表。刊发本文并不意味着世界经济论坛认同文中观点。
这是The Conversation Africa将推出的系列文章中的第一篇,该系列围绕金融包容性、小额信贷及其在经济发展中的作用展开。
“金融包容性”这一概念在主流商业与发展领域中被用作涵盖面广泛的术语,指为穷人提供金融服务的创新。金融包容性被作为一项重要经济发展计划的组成部分加以推广,旨在解决全球数十亿人难以获得正规金融服务的问题。
金融包容性的成效 是以 服务网点的密度(如ATM机数量)、产品普及率(开设的银行账户数)和地理可及性(金融服务与民众的距离)来衡量的。
这些目标表明,金融包容性一直侧重于改善贫困人口的现金流。换言之,金融包容性旨在解决收入贫困问题。
但这还不够。这是因为,解决个人短期收入需求的方式有时会导致资产损耗等非预期后果。此类后果源于这样一个事实:在鼓励人们进入正规金融体系的同时,对于鼓励他们积累资产的考虑却不够充分。
所幸并非所有金融包容项目都是如此。有一些值得关注的努力以积累资产为目标。多数项目侧重于帮助人们改善现金流。这一做法使同时解决收入贫困和资产贫困成为可能。
狭义的金融包容性
全球约有20亿人无法获得正规金融 服务。此类服务可包括银行账户、信贷、保险、安全的储蓄场所,以及通过注册金融机构完成的安全高效的收付款方式。
这些衡量指标凸显了研究者与实践者对人们如何获取和使用正规金融服务的关注。从这一视角看,当地经济中的成员获得银行账户,并能借助零售商网络或移动电话,以电子方式转移资金和完成支付,金融包容性即被视为已经实现。因此,金融包容性成为一项现代化工程——一个需要寻找技术性解决方案的技术问题。
信贷可及性作为金融包容性的衡量标准,情况要复杂得多。这是因为,人们通过贷款被纳入金融体系后,境况反而可能更糟,安得拉邦的事件便是最典型的例证。因陷入债务、干旱和农作物歉收的恶性循环,数千名农民 自杀身亡 ,前后持续10年。这便构成了一种不利的包容。
这种情况在大量 马里卡纳地区的矿工 (南非)中普遍存在。向矿工放贷规模最大的机构之一是 African Bank。截至2014年底,该行已 倒闭 ,原因是信贷资产质量持续恶化。该行向客户发放的贷款超过了客户的偿还能力,使自身陷入过度扩张。
核心问题在于,这些均为无担保贷款,其发放并非为在积累资产的同时改善现金流。债务的下行螺旋可能极为严重。多笔贷款及未偿贷款产生的复利叠加,最终导致现金流转为负值。部分借款人最初只是为购买家具而借款,但最终许多人不得不借款购买食品及其他基本 生活必需品。
因此,挑战在于重新思考金融包容性。能否超越收入和现金流管理,纳入资产积累的视角?对个人而言,这一点可以用净资产来衡量,即资产与负债之间的差额。
借鉴福柯的思想
米歇尔· 福柯 的研究与这场讨论密切相关。
这位法国哲学家关注社会机构中权力与知识的相互作用所形成的社会控制。他力图审视社会如何划定自身边界。他提出的“ 主体化 ”概念为探讨个人在社会结构内部的自我管理提供了路径。
从他的视角出发,我们应当关注个人为自身确立的核心经济与金融立场,他们如何识别与该立场相关的问题,为克服这些问题所采取的战略行动,以及为依照其对社会与伦理规范的理解来管理自身金融行为而实施的控制形式。
这意味着,在思考个人如何使用金融服务时,我们应超越将人视为金融行业所提供服务的消费者这种简单的二元关系。金融教育便是一例。把人培养成值得信赖的金融服务消费者,不同于引导他们守护并积累家庭财富。循福柯的逻辑,树立“所有者”或“投资者”等金融角色,可能促使人们拒绝下一次的信贷邀约。
这种方法将鼓励以“所有者”而非仅仅以“消费者”的视角看待个人。
面向贫困人群的财富管理
四个值得关注的金融包容项目,通过将个人视为所有者而非仅仅是消费者,支持了资产视角。
在美国,《独立资产法案》(Assets for Independence Act)于 1998 年颁布,支持由近650个以社区为基础的资产建设项目组成的网络,服务对象为 低收入人群。该项目在解决收入贫困的同时致力于解决资产贫困,并鼓励使用正规银行服务,支持公民投资教育、住房和小微企业。
Kshetriya Gramin Financial Services 在印度将自身定位为面向农村贫困人口的财富管理服务。
Fundación Paraguaya借助其“Poverty Stoplight”项目,让客户掌握自身金融命运的主导权。Fundación Paraguaya直接与低收入人群合作,确保他们自主决定希望改变生活中的哪些方面。
最后,穆罕默德·尤努斯于 2006 年获得诺贝尔和平奖,以表彰其使数百万借款人能够获得金融服务。鲜为报道的是,他还在一家新银行中创建了750万名股东。借款人持有该行95%的股份,孟加拉国政府持有5%。
这些仅是金融包容领域中令人振奋的若干干预案例,它们正突破收入贫困的界限。我并不反对已在推进的金融包容努力,但我主张拓展这些努力,通过在提升收入的同时增加资产建设,重新回归扶贫这一根本社会使命。
本文基于作者提交至约翰内斯堡Wits Business School的博士论文研究报告。
要紧跟Agenda的最新动态,请 订阅我们的每周通讯。
作者:Graunt Kruger近期在约翰内斯堡威特沃特斯兰德大学(Wits)商学院完成了金融包容性方向的博士学位。
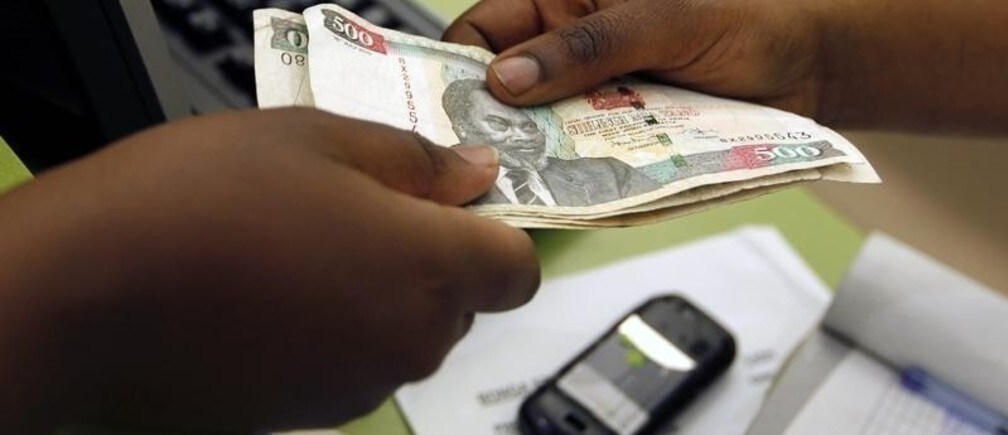
图片:2013年7月,一名客户在肯尼亚首都内罗毕中央商务区进行移动资金转账。REUTERS。




