斯坦利·费希尔于2015年8月29日在堪萨斯城联邦储备银行于怀俄明州杰克逊霍尔主办的经济政策研讨会上发表的讲话。
很高兴来到杰克逊霍尔,与各位杰出的讨论嘉宾和与会者共聚一堂。
今天,我将重点谈谈压低美国通胀的国内外因素¹,以及近期主要由国际形势变化带来的一些影响。
尽管经济持续复苏,劳动力市场也正接近我们的充分就业目标,但通胀一直低于2%。近期这一点尤为明显:过去一年,油价下跌约60%,随着汽油和其他能源产品价格随之走低,通胀直接受到压低。因此,近来个人消费支出(PCE)总体价格指数的12个月涨幅仅略高于零(图1)。

过去一年能源价格的下跌应大体属于一次性事件(图2)。也就是说,尽管期货市场显示油价预计将远低于去年夏天的水平,但市场并不预期油价会进一步下跌,因此油价对通胀的压低作用应该是暂时的。不过,旨在帮助我们剔除这类暂时性价格波动影响的核心通胀指标也相对较低(见图1)。过去一年,不包括食品和能源的PCE指数上涨了1.2%。达拉斯联储的PCE价格指数截尾均值指标更高,为1.6%,但仍略低于我们的2%目标。此外,在整个经济复苏期间,这些核心通胀指标一直低于2%。不过,与总体通胀一样,核心通胀也可能有所波动,尤其是在高于12个月变动的频率下。还要注意,核心通胀并未完全“排除”食品和能源,因为能源价格变动会影响企业成本,进而可能传导至非能源商品的价格。

消费者价格指数(CPI)衡量的通胀总体上与PCE价格指数传递的信息相同(图3)。这并不令人意外,因为CPI是编制PCE价格指数时最重要的投入指标。平均而言,CPI通胀率往往比PCE通胀率高出几个十分点;而且,由于CPI中能源价格的权重略高,CPI指标的波动通常也稍大一些。

当然,经济持续存在的闲置产能是核心通胀偏低的原因之一。尽管经济取得了长足进展,但七年前我们起步时的失业率为10%,这意味着高失业率必将持续相当长一段时间。即便如此,鉴于通胀预期似乎保持稳定,我们原本预计闲置程度逐步降低会伴随着价格下行压力减弱。因此,在其他条件相同的情况下,我们或许会预期总体通胀和核心通胀都更明显地向上迈向2%的目标。然而,过去几年我们没有看到核心通胀明显走高的证据。这一事实凸显了一个重要观点:虽然大量证据表明,闲置程度仍在一定程度上影响通胀变动,但通常估计其影响幅度有限,而且很容易被其他因素掩盖。²
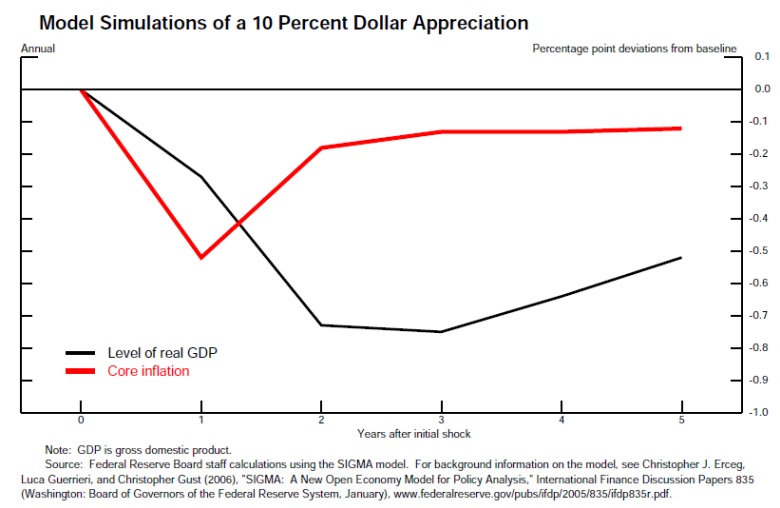
首先,如前所述,油价在一定程度上会影响核心通胀。不过,影响更大的因素是美元汇率的变化,过去一年美元走强是通胀持续低迷的重要原因(图4)。美元升值会传导为进口价格下降,这既因为进口品占最终消费的一部分,也因为进口零部件价格下降会普遍压低企业成本,从而抑制美国通胀。此外,美元走强会抑制总需求和整体经济活动的增长,因此也会通过这一更间接的渠道对通胀产生一定影响。³

为了了解汇率影响的时机和幅度,图5展示了基于美联储所维护的模型之一,对美元实际升值10%所做的动态模拟。⁴估计显示,进口价格向消费者价格通胀的传导相对迅速,影响在一个季度内显现,整体影响的大部分在一年内发生。相比之下,美元通过整体经济活动渠道影响通胀的部分会有相当大的滞后。在此处展示的模型中,美元升值对国内生产总值(GDP)增长的最大影响出现在冲击发生后的第二年。因此,过去一年美元走强可能会抑制实际GDP增长,这种影响将持续到2016年,甚至可能延续至2017年。自去年夏天以来,美元名义升值约17%,同时非石油进口价格下降;这很可能在今年相当明显地压低核心通胀。
除石油以外的大宗商品价格也与美国通胀有关。金属和其他工业大宗商品以及农产品的价格在很大程度上受到美国以外形势的影响。我们看到这些大宗商品价格疲软,部分反映了中国和其他地区需求放缓。这些价格很可能也是压低美国通胀的因素之一。
所有这些因素影响通胀的动态过程,关键取决于通胀预期的表现。经济环境的一个显著特点是,自20世纪90年代末以来,美国长期通胀预期似乎总体保持稳定(图6)。这种稳定的来源仍有争议,但美联储在过去30年里一直将通胀维持在相对较低且稳定的水平,这必定是一个重要原因。如果预期不稳定,而是随着实际通胀率升降,通胀就可能持续漂移。近来,通胀变动往往是暂时性的。例如,人们或许曾预期大衰退会引发工资与物价螺旋式下跌,但这种情况并未发生。因此,通胀预期的稳定避免了通胀比实际情况更深地跌破我们的目标,也使联邦公开市场委员会能够忽略一些通胀上行冲击,而不损害价格稳定。⁵

不过,在评估通胀预期是否保持稳定时,我们应当谨慎。原因之一是,自去年夏天以来,国债市场衡量通胀补偿的指标有所下降(图7)。但这些变动有时难以解读,因为它们可能反映通胀预期以外的因素,例如市场对名义国债无与伦比的流动性的需求变化。

联邦公开市场委员会(FOMC)在宣布7月利率决定时表示:
在决定维持这一目标区间的时间长短时,委员会将评估朝着充分就业和2%通胀目标取得的进展,包括已经实现的进展和预期中的进展。评估将考虑广泛的信息,包括劳动力市场状况指标、通胀压力和通胀预期指标,以及金融和国际形势方面的信息。委员会预计,当劳动力市场出现进一步改善,并且有合理把握认为通胀将在中期回到2%的目标时,适宜提高联邦基金利率的目标区间。
委员会能否“有合理把握认为通胀将在中期回到2%的目标”?正如我所谈到的,鉴于通胀预期显然保持稳定,我们有充分理由相信,随着压低通胀的力量进一步消退,通胀将会上升。美元走强带来的部分影响可能会随时间逐步显现,但其中一些通胀影响很可能已经开始减弱。去年油价大幅下跌的影响也一样,不过今年夏天油价进一步下跌的影响尚未完全传导至消费者层面。劳动力市场的闲置程度也在继续降低,因此这一渠道带来的通胀下行压力也应当随之减弱。
此外,关于通胀预期,我们可以参考经济预测摘要(SEP)的结果。FOMC与会者会在3月、6月、9月和12月会议召开前不久填写这份调查。在6月的SEP中,FOMC与会者对核心PCE通胀的预测集中趋势为:今年1.3%至1.4%,明年1.6%至1.9%,2017年1.9%至2.0%。FOMC即将于9月召开会议,届时将发布新的SEP。
综合这些因素,委员会在会后声明中表示,预计通胀将回到2%。至于我们对这一预期有多大把握,则需要考虑所有可用信息,并评估其对经济前景的影响,然后再作判断。
此外,7月声明设定了一项条件,即劳动力市场需要“进一步有所改善”。5月至7月,非农就业人数月均增加23.5万人。我们目前正等待8月就业调查结果,该结果定于9月4日公布。
当然,FOMC的货币政策决定并非机械地依据就业调查报告中的一组数字,也不单取决于我们对委员会成员有多大把握判断未来通胀的评估。我们还关注劳动力市场的其他方面,而不只看简单的U-3失业率指标,例如年长劳动者以及因经济原因从事兼职工作者的失业率;我们也关注劳动参与率。至于通胀率,我们不只看PCE价格的涨幅,还会界定核心通胀率这一概念。
在考量失业的不同方面时,我们主要试图找到恰当的指标,衡量失业给当前和潜在劳动力参与者造成的困难。对于核心通胀率,我们主要是在寻找未来通胀的良好指标,以及比目前更好的指标。
制定货币政策决定时,我们更关心美国经济将走向何方,而非它从何处而来。因此,在判断是否以及如何调整货币政策时,我们既要考虑美国经济的整体状况,也要考虑外国经济对美国经济的影响。我们作出利率决定时,也会关注世界其他地区和美国的经济发展。当前,我们比平时更加密切地关注中国经济的发展及其对其他经济体的实际和潜在影响。
近年来,面对经济疲软和低通胀,美联储采取高度宽松的政策立场,这是恰当的。通过承诺推动通胀向2%的目标靠拢,我们增强了货币政策的公信力,并支持通胀预期继续保持稳定。为了让货币政策尽其所能实现充分就业和价格稳定的目标,并确保今后继续实现这些目标,我们很可能需要谨慎地推进货币政策立场正常化。为实现目标,利率的整个变化路径比首次加息的具体时机更重要。
通胀较低时,我们大概可以逐步撤回宽松政策。然而,由于货币政策对实际经济活动的影响存在显著滞后,我们不应等到通胀回到2%才开始收紧政策。如果我们在某个时候判断经济面临过热风险,就必须采取适当而迅速的行动来应对。同样,如果经济意外走弱,我们也应如此应对。
最后,今天我谈到了国际因素对美国经济状况的一些影响,同时我也充分认识到,美联储收紧政策会影响其他经济体。美联储的法定目标是围绕美国经济目标设定的,但我相信,实现这些目标并在国内维持稳定、强劲的宏观经济环境,也将是我们服务全球经济的最佳方式。⁶
1. 此处表达的观点属于我个人,不一定代表理事会、联邦公开市场委员会或联邦储备体系中其他人士的观点。
2. 关于资源利用率会影响通胀的研究很多,这些研究基于宏观经济时间序列数据提供了相关证据。例如,参见Robert J. Gordon(2013),“菲利普斯曲线依然成立:缓慢复苏期间的通胀与非加速通胀失业率(PDF)”,

《NBER工作论文系列》第19390号(马萨诸塞州剑桥:美国国家经济研究局,8月);或参见Douglas O. Staiger、James H. Stock和Mark W. Watson(1997),“自然失业率估计的精确度如何?”
载于Christina D. Romer和David H. Romer编,《降低通胀:动机与策略》(芝加哥:芝加哥大学出版社),第195-246页。关于基于横截面证据得出的类似结果,参见Michael T. Kiley(2014),“对短期与长期失业相关通胀压力的评估(PDF)”,《金融与经济讨论系列》2014-28号(华盛顿:联邦储备委员会,3月);关于工资而非价格,参见Christopher L. Smith(2014),“劳动力市场闲置对工资的影响:来自州级关系的证据”,《FEDS札记》(华盛顿:联邦储备委员会,6月2日)。
3. 全球因素可能影响国内通胀的其他潜在渠道也曾引发讨论,例如外国资源利用率指标是否发挥重要的独立作用。支持这些全球因素的证据可参见Claudio Borio和Andrew Filardo(2007),“全球化与通胀:关于国内通胀全球决定因素的跨国新证据(PDF)”,
《国际清算银行工作论文》第227号(瑞士巴塞尔:国际清算银行,5月)。较为怀疑的观点可参见Jane Ihrig、Steven B. Kamin、Deborah Lindner和Jaime Marquez(2007),“全球化与通胀假说的几项简单检验(PDF)”,《国际金融讨论论文》第891号(华盛顿:联邦储备委员会,4月)。
4. 关于该模型的背景资料,参见Christopher Erceg、Luca Guerrieri和Christopher Gust(2006),“SIGMA:用于政策分析的新开放经济模型(PDF)”,《国际金融讨论论文系列》2005-835号(华盛顿:联邦储备委员会,1月)。该模型纳入了对经济冲击的货币政策反应,因此,相较于其他局部均衡分析,它可能显示出对实际GDP和通胀影响较小。尽管如此,SIGMA模型只是理事会工作人员定期参考的多个模型之一,用于为其分析美国经济提供依据。
5. 值得注意的是,在若干实行通胀目标制的经济体中,十年期预期通胀率已恰好稳定在目标通胀率水平。
6. 关于这一主题的更多讨论,参见Stanley Fischer(2014),“美联储与全球经济”,在2014年国际货币基金组织与世界银行集团年会上发表的演讲,华盛顿,10月11日。
作者:斯坦利·费希尔是美国联邦储备委员会副主席。
图片:美国联邦储备委员会副主席斯坦利·费希尔在纽约经济俱乐部发表讲话。路透社/布伦丹·麦克德米德




