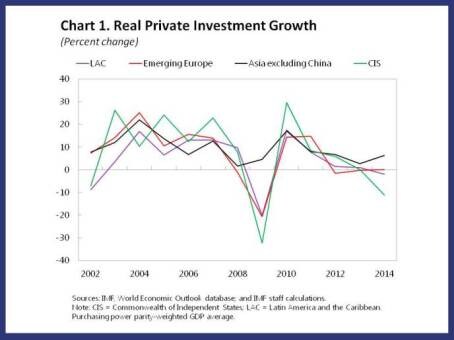
自2011年年中以来,新兴市场的私人投资一直在放缓,拉丁美洲也不例外(见图1)。这一趋势引发担忧,不仅因为投资疲软在更广泛的地区经济放缓中发挥了重要作用,还因为在放缓开始之前,拉丁美洲的投资率就已低于大多数其他地区。
本文探讨企业投资的驱动因素,并强调大宗商品出口价格下跌在多大程度上导致资本支出减少。鉴于大宗商品价格前景不佳,而且我们的分析也显示如此,除非该地区各国能够着手解决一些长期存在的投资障碍,否则未来形势并不乐观。
拉丁美洲的低投资问题
从拉丁美洲的经济史角度看,近期投资放缓似乎并不特别令人担忧。正如我们最新的 《地区经济展望》所示, 投资占GDP的平均比率较2008年的峰值下降了约两个百分点,但目前为19.6%,仍略高于历史平均水平(见图2)。然而,投资占GDP的比重一直显著低于其他新兴市场地区的相应水平,这可以说是制约拉丁美洲潜在增长的一项重要因素。

企业投资的微观与宏观驱动因素
因此,了解企业投资的动态及其近年来为何如此显著放缓,显得尤为重要。企业投资占整体私人投资的大部分。为回答这些问题,我们研究了涵盖24年、38个国家的大型企业层面数据集,共有近50万条公司—年度观察值。我们将单个企业的投资资本比率与若干企业特定变量联系起来;其他研究也曾重点关注这些变量,包括预期盈利能力、现金流、杠杆率和净借款。
作为一项创新,我们在模型中加入了若干宏观层面变量,我们认为这些变量对新兴市场尤为相关。具体而言,我们关注大宗商品出口价格和资本流入的作用;在过去十年中,这两者与拉丁美洲整体私人投资增长走势一致。可以推测,国际资本供给越充足,企业投资受到融资限制的程度就越低。与此同时,大宗商品出口价格上涨可能刺激投资——既直接带动大宗商品相关企业,也通过整个经济体获得正向收入意外收益而间接发挥作用(见图3)。

我们的结果表明,微观层面和宏观层面的变量对于理解企业投资都很重要。就前者而言,预期盈利能力较强的企业往往投资更多。我们还发现,企业受到融资约束(即依靠内部现金流为投资融资),而现有债务负担较高的企业往往投资较少。
谈到宏观经济变量的影响,大宗商品出口价格是影响企业投资的关键因素。大宗商品出口价格涨幅越大,平均企业的额外投资就越多。在拉丁美洲,大宗商品出口价格受到一个标准差的冲击(变动超过10个百分点),往往会使平均企业的投资资本比率提高近4个百分点。重要的是,这一结果适用于我们数据集中的所有行业,而不仅仅是狭义界定的大宗商品行业。我们还发现,资本流入较多的时期与企业投资较高相吻合。事实上,资本流入有助于缓解企业的融资约束,尤其是生产非贸易品的企业。
理解近期放缓
这些一般性结果也能否帮助解释2011年年中以来发生的情况?答案显然是肯定的。尽管近期放缓标志着投资动态发生了重大变化,我们发现,回归分析中的变量仍能很好地解释这一放缓,这意味着近年来投资与我们考察的驱动因素之间的关系并未改变。相反,自2011年以来,其中一些驱动因素发生了急剧变化,从而导致投资比率相应大幅波动(见图4)。
尤其是在拉丁美洲,大宗商品出口价格下跌几乎解释了平均投资资本比率的全部降幅。在其他地区,大宗商品价格也发挥了作用,但其他因素同样作出了显著贡献,包括资本流入、预期盈利能力、杠杆率和融资约束。

重振私人投资
鉴于普遍预期大宗商品价格将继续低迷,未来一段时期的前景令人沮丧。流向新兴市场的资本流动也可能放缓,尤其是随着美国货币政策开始恢复正常。此外,新兴经济体的潜在产出预测进一步下调,从而降低了企业的预期盈利能力。
这意味着周期性因素对投资的提振作用有限,但政策仍有发挥支持作用的空间。对于拉丁美洲而言,长期存在的投资障碍可以说包括国内储蓄率低、教育成果不佳,以及许多国家营商环境充满挑战。着力解决这些弱点,是政策制定者重振私人投资动态、提振中期增长前景的最佳策略;在外部环境不那么有利的情况下,这一点更为重要。
本文由 IMF Direct合作发布。本文的发布并不意味着世界经济论坛认可其中的观点。
如需及时了解议程动态, 请订阅我们的每周简报。
作者:Nicolás Magud 是国际货币基金组织高级经济学家,负责拉丁美洲国家相关工作。
图片:里约热内卢著名的“救世基督像”映照在里约热内卢博塔弗戈一栋建筑的玻璃幕墙上。路透社/Ricardo Moraes。




