2015年最令人瞩目的经济意外之一是,全球油价的大幅下跌并未对全球增长产生更大的推动作用。尽管油价从2014年6月的每桶逾115美元跌至2015年11月底的45美元,但大多数宏观经济模型显示,其对全球增长的影响小于预期,或许仅相当于全球GDP的0.5%。

好消息是,这一虽然可喜但相当有限的增长效应,很可能不会在2016年消失。坏消息是,低油价将给主要石油出口国带来更大压力。
近期油价下跌与 1985-1986年由供应驱动的下跌相当,当时欧佩克成员国(实指沙特阿拉伯)决定逆转减产,以夺回市场份额。它也可与 2008-2009年由需求驱动的暴跌相提并论,该暴跌发生在全球金融危机之后。在某种程度上,若油价下跌主要由需求因素驱动,则人们不会预期其产生重大正面影响;油价更像是一种自动稳定器,而非驱动全球经济的外生力量。另一方面,供应冲击理应产生显著的正面影响。
虽然2014-2015年的油价冲击不像前两次那样容易厘清,但其驱动因素似乎大致平均地分布于需求与供应两方面。毫无疑问,中国经济放缓并转向以国内消费为主的再平衡,给所有全球大宗商品价格带来了压力,2015年金属价格指数也大幅下跌。(例如,11月底金价为每盎司1050美元,远低于2011年9月接近1890美元的峰值,而铜价自2011年以来的跌幅也几乎同样大。)
然而,新的石油供应来源的重要性至少不逊于此。得益于页岩能源革命,美国石油产量已从2008年的每日500万桶增至2015年的930万桶,这一供应激增至今仍持续,尽管油价已暴跌。对制裁解除后伊朗石油产量的预期也影响了市场。
在一定程度上,油价下跌是一场零和游戏:生产者受损,消费者受益。通常的看法是,低油价会刺激全球需求,因为消费者很可能将大部分意外之财用于消费,而生产者通常则会通过减少储蓄来进行调整。
不过,2015年这种行为差异的表现比以往弱。一个原因是,新兴市场能源进口国在全球经济中的份量远大于1980年代,而且它们对石油市场的干预程度也远高于发达国家。
印度和中国等国通过政府出资的补贴稳定零售能源市场,以维持消费者的价格水平。油价见顶时,这些补贴成本已变得相当庞大,许多国家本已在积极寻求削减开支的途径。因此,随着油价下跌,新兴市场政府抓住机会削减了财政补贴。
与此同时,许多石油出口国在收入急剧下滑的情况下,被迫压缩支出计划。即便是沙特阿拉伯,尽管拥有庞大的石油和金融储备,也因人口快速增长以及与中东冲突相关的军费开支增加而承压。
石油价格对全球增长的温和影响本不应完全出乎意料。学术 研究 长期以来一直指向 这一方向 。石油如今被认为已不像此前所认为的那样是商业周期的独立驱动因素。另一个抑制增长的因素是与能源相关的投资急剧下降。经过多年的快速增长,2015年全球石油生产和勘探投资减少了 1500亿美元 。最终,这一影响将传导至价格,但只会缓慢、逐步地显现:期货市场显示,油价要到2020年才会升至每桶60美元。
对2016年而言,好消息是,大多数宏观经济模型显示,低油价对增长的影响往往会持续两年左右。因此,即便新兴市场进口国继续将节省的资金用于削减补贴,低油价仍应继续支撑增长。
但对石油生产国而言,风险正在上升。只有少数国家(尤其是治理面临挑战的委内瑞拉)陷入彻底危机;但许多国家正濒临衰退边缘。采用浮动汇率制度的国家,包括哥伦比亚、墨西哥和俄罗斯,尽管面临明显更紧的财政约束,迄今已设法进行调整(不过,若低油价持续,俄罗斯的处境仍尤为脆弱)。相比之下,实行僵化汇率制度的国家正面临更严峻的考验。沙特阿拉伯长期与美元挂钩的汇率制度曾看似坚不可摧,但最近几周已承受巨大压力。
简言之,2015年油价对全球增长的影响并不像年初看上去那样重大。而强劲的储备状况和相对审慎的宏观经济政策,使大多数主要产油国迄今得以承受巨大的财政压力而未陷入危机。但明年可能会有所不同,而且不会是好的方向,对生产国而言尤其如此。
刊载文章不代表世界经济论坛的观点。
如需紧跟议程动态,请 订阅我们的每周电子通讯。
作者:Kenneth Rogoff是哈佛大学经济与公共政策教授,曾获2011年德意志银行金融经济学奖。
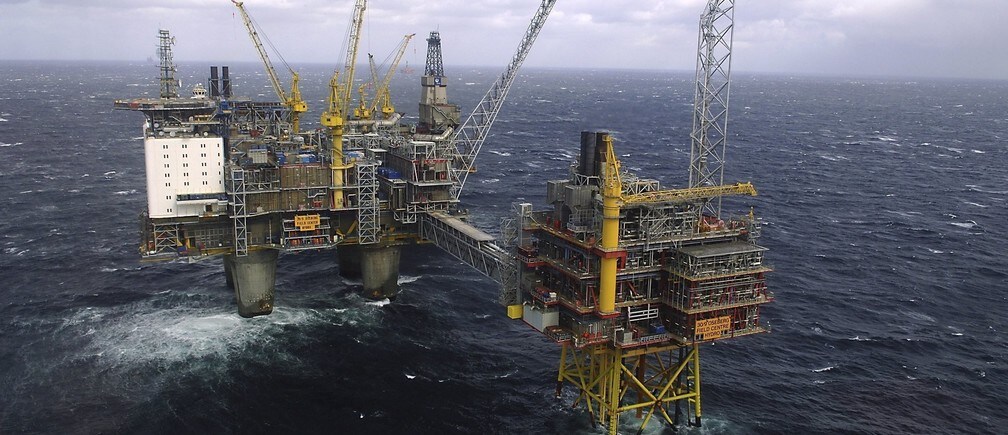
图片:挪威海中Oseberg石油平台的鸟瞰图。REUTERS/Helge Hansen.




