大宗商品 价格已跌至自金融危机以来的最低水平,而且按至少一项指标衡量,已跌至本世纪以来的最低点。尽管自然资源行业深陷对中国经济增长放缓的担忧之中,但每种大宗商品仍各有其市场动态。以下为简要解读,梳理当前正在发生的情况。
石油
越来越多的迹象表明石油供应过剩将持续,令交易员和投资者感到不安。但真正引发恐慌的是中国。过去十年间,该国对石油需求增长的贡献超过其他任何国家,因此中国经济的任何放缓都可能对原油消费构成不利消息。
美国页岩油行业的表现也比预期更具韧性,其他非欧佩克产油国的产量同样如此。与此同时,沙特阿拉伯和伊拉克等欧佩克产油国卡特尔成员的产量接近创纪录水平。

进入9月,业界正关注炼油厂检修情况,因为季节性维修和升级工作往往会在秋季月份降低石油需求。
BMI Research的分析师表示,近几周对冲基金大举押注油价下跌,此举“对布伦特和WTI原油价格施加了显著的下行压力”。他们表示,始于2014年6月的油价暴跌“仍有进一步下行空间”。
尽管年初以来需求已有所回升,但迄今仍未能消化额外的供应。分析师估计,今年下半年的供应过剩规模可能高达每日200万桶。
“随着近几周宏观经济形势恶化,市场不能仅靠需求改善来实现再平衡,”总部位于伦敦的咨询公司Energy Aspects的分析师表示。他们补充说,要推动油价反弹,需要“每一家产油国都做出有意义的供应响应”。
铜
今年中国的铜需求增长约2%至3%,弱于许多分析师最初的预期。对这一需求变化的预期促使中国对冲基金于1月大幅压低了铜价。本月,这种用于从电线到电力电缆等各种用途的金属跌至六年来的低点。
分析师表示,中国的实物贸易相当活跃,7月精炼铜进口量增长2%,但整体需求仍然相对疲弱。
铜生产商兼贸易商嘉能可上周表示,铜库存处于历史低位,并认为对冲基金推动了市场下跌。“低库存通常对应高价格,”其首席执行官伊万·格拉森伯格(Ivan Glasenberg)表示。
但许多交易员指出,中国基础设施投资放缓,尤其是电力行业的投资放缓,而电力行业是铜的最大消费领域之一。
这种红色金属的价格目前已低于生产成本,麦格理银行估计,按当前价格,约17%的矿山正在亏损。这可能促使矿山减产,并最终推高价格。从长期看,分析师表示,几乎没有新的大型矿山能够替代老矿的产量。全球最大的铜生产商、智利国有铜业公司Codelco正投入数十亿美元,仅为维持现有产量。
铝
今年,大量中国出口的铝涌入市场,使铝价承压,目前交易价格处于六年来的最低水平。
尽管中国铝生产商出口该金属的动力可以说有所下降,但由于没有任何生产商愿意减产,市场仍然供过于求。
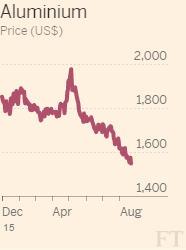
据国际铝业协会(Aluminium Institute)统计,今年上半年全球铝供应量增长超过10.3%。咨询公司CRU表示,中国虽有部分冶炼厂关停,但许多冶炼厂已扩大产能,其中新疆西部地区7月产量增长36.5%。
分析师预计,随着中国从“客户”转变为“竞争者”,中国产量增长将迫使西方生产商关停。
“我们认为,鉴于中国已经并仍在建设的巨大过剩产能,铝行业未来的道路可能会非常艰难,”Investec表示。“中国新建的冶炼厂采用最先进技术,生产成本非常低。因此我们认为,未来几年西方产能将大规模关闭。”
铁矿石
过去两个月,铁矿石价格表现优于基本金属,自7月初触及历史低点以来已反弹约25%。
铁矿石价格回升至每吨56美元,原因是巴西和澳大利亚的出口量减少。但据Steel Index统计,今年以来价格仍下跌22%,因为供应仍超过需求。
周一,中国铁矿石期货下跌4%,达到交易所规则允许的单日最大跌幅。
尽管高成本矿山正承受压力,但全球最大的矿业公司似乎并无削减产量的迹象。矿业公司 力拓 上周表示,计划今年向中国交付的铁矿石比去年多20%。
黄金
本月,黄金受益于市场对美联储下月将暂缓加息的预期上升。在全球股市暴跌之际,投资者寻求所谓的避险资产,进一步推动金价,本月金价上涨6%。
不过,周一贵金属承压,部分投资者出售黄金持仓,以满足其他市场的追加保证金要求。
“尽管大宗商品普遍遭受重创,黄金依然表现稳健,”德国商业银行(Commerzbank)的分析师表示。
“尽管风险厌恶情绪急剧上升,美元明显走弱,但黄金仍未能进一步上涨。”
分析师表示,买家主要来自西方和美国,而非印度和中国等传统需求中心。这意味着,金价可能在很大程度上取决于美元走势以及美联储释放的信号。
延伸阅读:
本文与 《金融时报》合作发布。刊发并不代表世界经济论坛认同文中观点。
如需紧跟Agenda动态, 订阅我们的每周通讯。
作者:《金融时报》报道、评论并分析英国及国际最新的商业、金融、经济和政治新闻。
图片:2015年1月28日,一名工人在巴什科尔托斯坦乌法市西北的尼科洛-别列佐夫卡村附近,经过Bashneft公司所有油田上的一台抽油机。REUTERS/Sergei Karpukhin




