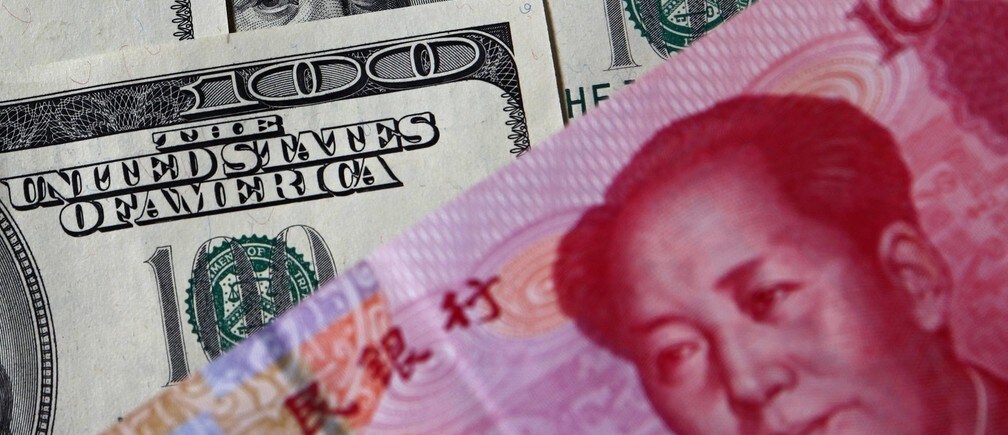
当意大利耶稣会传教士、16世纪人物马泰奥·利玛窦前往中国争取信徒时,他发现自己的欧洲地图显示 中国 被贬置于制图边缘,这未能让东道主对他心生好感。于是他重绘了地图。1602年绘制的世界地图将中国置于中心,据说这一迎合之举帮助他赢得了中华帝国精英阶层的影响力。
利玛窦的修订是在木版和纸张上完成的。评论人士表示,如今真正亟需革新的是全球的心智地图,尤其是在把国家划分为“新兴”或“发达”市场这一做法上。
当前的经济等级体系将 新兴国家 置于世界事务的边缘,发达市场则处于核心,这一等级体系已无法准确描述这样一个世界:按购买力平价计算,新兴市场国家对全球国内生产总值的贡献已超过发达国家。此外,这一宽泛的类别把经济实力差异如此之大的国家 ,例如中国 和捷克混为一谈,无助于厘清这些国家之间截然不同的现实。
“新兴市场一词已经超出了其用途,”Investec基金管理公司的策略师迈克尔·鲍尔表示。“如今这一术语涵盖了大与小、发达与欠发达、工业化与农业化、制造业与商品型、富裕与贫困、赤字国与盈余国,等等,我还可以继续列举,”他补充道。问题不仅仅在于对称与秩序的细枝末节。“新兴市场”是世界上最具影响力的定义之一,通过一系列股票和债券指数的字母组合,估计有10.3万亿美元投入新兴金融市场。但这些指数囊括了如此多不协调的资产,以至于误导投资者,并可能降低养老基金、保险公司及其他金融机构的回报。
该术语还是全球数据库的组织原则之一,也是那些寻求洞察塑造世界的经济、环境、社会及其他趋势的人的分析起点。但评论人士表示,这会产生有缺陷的认知和模糊的论点,进而影响全球治理的效率。
“作为一种资产类别,新兴市场股票已接近尾声,”投资咨询公司Ecstrat的约翰·保罗·史密斯表示。“旧范式已经死亡。”
一些评论人士已开始提出替代该定义的方案,试图找出发展中国家各个群组之间的组织原则和共同动态。他们希望,这将使各机构、企业和多边组织能够更准确地评估世界大部分地区风险与机遇之间的平衡。
名称中有何深意?
“新兴市场”一词诞生之初,并非作为一个具有具体标准的定义而设计。当时任职于国际金融公司(世界银行的私营部门机构)的经济学家安托万·范·阿赫特马尔(Antoine van Agtmael)在20世纪80年代将其创造为一句营销口号。
其吸引力显而易见:这个词听起来充满抱负。此前以“欠发达”或“第三世界”等称谓为人所知的国家,突然被赋予了一种希望,即它们或许正走在通往更美好未来的道路上。
自20世纪80年代以来,这一术语的惊人成功催生了多次试图明确一套普遍认可特征的尝试,但其意外后果是,国际货币基金组织、联合国,以及MSCI、摩根大通和富时等金融指数提供商等不同机构,采用了一大堆相互冲突的标准来划分新兴市场。
更令人困惑的是,该术语有时用来描述发展中国家的股票、债券或货币市场,有时又用来指国家本身。标准不同,结果大相径庭。MSCI股票指数将23个国家列为新兴市场国家,并将28个归入“前沿新兴市场”类别。相比之下,国际货币基金组织则界定了152个“新兴和发展中经济体”。
即便接受现行分类,人们往往也不清楚为何一国被授予新兴国家地位,而另一国却配得上发达国家的标签。智利的经济规模更大、人口更多、债务更少、失业率更低,却被归为新兴国家,而欧洲国家葡萄牙仍属于发达国家之列。同样,以人均收入计算,卡塔尔、沙特阿拉伯和韩国比若干发达国家更为富裕,却仍被归入新兴阵营。
此类判断往往取决于分类者。金融指数提供商关注的是国际投资者能否自由买卖某一国家股票和债券等问题。国际货币基金组织等其他机构则考察一国经济的多样性,即其进出口产品的种类多少。越来越多的人也在审视这样一种观念:新兴国家在全球事务中以所谓发达世界为马首是瞻。从某种意义上说,新兴经济体已然拥有影响力。若按购买力平价计算(该方法考虑了汇率变动),发达国家仅占全球GDP的39%,而2004年这一比例为54%。
在外汇储备规模方面,发达市场整体上也较为薄弱。外汇储备是一国实现贸易顺差并吸引外国直接投资时积累起来的巨额资金。根据国际货币基金组织的数据,发达市场持有3.97万亿美元,而发展中国家则持有7.52万亿美元。
这就造成了一种奇特的局面:新兴国家需要将其储备投资于规模庞大、流动性强的债券市场,结果却为发达大国多年来由赤字融资支撑的过度消费提供了资金。例如,中国曾在六年时间里是美国国债最大的境外买家,直至2015年初。
然而,除了新兴市场这条“尾巴”似乎在摇动发达“大狗”的种种迹象之外,将数十个国家笼统纳入同一类别,掩盖了新兴国家之间的关键差异,误导观察者将本不存在的等同性当作事实。
麦肯锡全球研究院高级研究员斯里·拉马斯瓦米表示,一国经济活力与韧性的关键决定因素往往归结为“经济结构、产业动态、企业格局以及政府角色或社会政治构成”。
“就这些指标而言,新兴市场之间的差异大于其相似之处,”拉马斯瓦米先生认为。
“例如,资本投资在墨西哥占GDP的20%,而在中国则为45%。家庭消费在韩国占GDP的50%,而在土耳其则为70%,”他补充道。“中国和印度的人口规模相近,但其人口趋势却大不相同。企业格局同样如此:拉丁美洲60%的企业收入由家族控股企业持有,而在印度这一比例为50%,在中国则为30%。”
中国打破了既定框架
对许多人而言,如何为中国分类的问题凸显了新兴市场的两难困境。按 购买力平价计算,中国已是世界最大经济体 ,然而它仍被归为新兴市场。该国识字率为96%,高铁里程超过所有其他国家的总和,大学生人数也比其他任何国家都多。
其近8万亿美元的股票市场仅次于美国,位居世界第二,其5.5万亿美元的国内债券市场则位居世界第三,仅次于美国和日本。尽管如此,其国内股票(不含在香港上市的股票)和债券在MSCI新兴市场指数及摩根大通EMBI+(全球领先的股票和债券指数)中所占比重微乎其微。
因此,中国资产所代表的大部分投资机遇与风险,在很大程度上仍与全球投资者隔绝。6月份,MSCI因治理方面的担忧,决定不将中国A股市场纳入该指数。
被纳入指数听起来可能只是一个相对次要的细节,但事实上,此类指数具有巨大的金融影响力。基金经理的能力,取决于其能否取得超过其资产类别中占主导地位指数的回报,或是否未能做到这一点。这导致整个行业普遍倾向于购买纳入指数的股票或债券,从而降低基金经理严重跑输指数的风险。
即便只将中国庞大股票和债券市场的一小部分纳入新兴市场指数,也将引发一场金融地震,实际上会迫使那些志在追平指数表现的基金经理大举增持中国资产。
Loomis Sayles基金经理彼得·马伯(Peter Marber)呼应了一种普遍持有的观点,即中国的规模可能会打破新兴市场的既定框架。
“中国如此庞大,如果[全面]纳入新兴市场指数,它将压倒一切,因此有必要将中国视为一个独立类别,”他说。但如果中国置身于此类指数之外,将印度视为独立类别的理由也可能随之增强,从而加速新兴市场指数的瓦解。
马伯先生表示,就目前情况而言,新兴市场指数将从“垃圾”到优质的各类投资资产混为一谈,使投资者无法妥善评估风险,并打消了他们的投资意愿。
这些矛盾可能会让“新兴市场”一词被扔进历史的垃圾堆。但如果它与“第三世界”等词汇一样实际走向消亡,那么它的消逝将引出一个问题:若有的话,应由什么来取代它。
本文与 《金融时报》合作发表。刊发本文并不代表世界经济论坛认同其中观点。
如需紧跟议程动态, 请订阅我们的每周通讯。
作者:《金融时报》报道、评论并分析英国及国际最新的商业、金融、经济和政治新闻。
图片:2010年11月1日在北京拍摄的这张图片插图中,一张100元人民币(底部)与100美元纸币并排放置。REUTERS/Petar Kujundzic




