近四分之一世纪前,罗伯特·卢卡斯提出了一个简单的问题:“为什么资本从穷国流向富国?”(Lucas 1990)。时至今日,这一问题依然具有现实意义,因为世界上较贫穷的国家往往存在经常账户盈余(从而输出资本),而较富裕的国家(尤其是美国)往往存在经常账户赤字(从而输入资本)。¹ 下表1显示,全球金融危机并未真正改变这一格局。
表1。
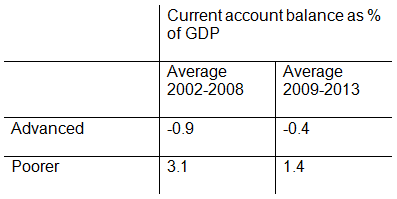
来源:IMF,WEO数据库。较贫穷国家的范围对应IMF分类中的“新兴和发达国家”。
在此,我认为,考虑到储蓄行为,资本流动的方向具有经济意义。但真正的谜题在于,为什么较贫穷国家的储蓄率高,而较富裕国家的储蓄率低。
分析的出发点是所有经济学家自罗伯特·索洛(Robert Solow)20世纪50年代的研究以来都熟悉的简单增长模型。从概念上讲,每个国家经济体都是一个单一的生产关系,资本与劳动力在其中相结合以生产“GDP”,这一过程由技术生产率(即“全要素生产率”)加以中介。
众所周知,资本产出比是资本回报率的充分统计量(感兴趣的读者可在下方附录中找到相关代数推导)。这一简单结果具有很强的含义:
在具有资本、劳动力与产出之间函数关系的国家之间,产出资本比是相对资本回报率的充分统计量。
这里的要点是,在跨国比较中,资本回报率可以与资本产出比相关联,而非与资本劳动比相关联。
产出资本比较低的国家,其资本回报率也较低,反之亦然。此类比率很容易计算,因此可以方便地从广泛可得的数据中推断相对资本回报率。
为什么从穷国流向富国?
罗伯特·卢卡斯1990年提出的问题“为什么资本不从富国流向穷国?”因此有一个简单的答案。资本应当从资本产出比高的国家流向资本产出比低的国家,而后者不一定是穷国。
以这一指标进行的一个自然比较是中国与美国。中国的资本劳动比仍然低得多(根据许多来源,相差约20倍)。但由此并不必然推出中国的资本回报率会更高,因为中国的全要素生产率可能低得多。
由此可得,若要将资本产出比(而非资本劳动比)用作资本边际生产率的指标,则应当以此为准。因此,若要预测资本流动,人们应关注该资本产出比随时间和跨国的动态变化,而非人均收入或资本劳动比。
什么决定资本产出比?
资本产出比的演变主要取决于投资率(投资占GDP的百分比)与增长率以及折旧率之间的关系(详见附录)。较高的投资率会提高资本产出比,但较高的增长率(或较高的折旧率)会增大分母,从而降低资本产出比。
回到卢卡斯提出的问题,因此应当考察增长率与投资率的组合,以寻找资本为何“向上”流动(即从新兴经济体流向发达经济体)的答案。
令人略感意外的是,人们发现这两大类群的资本产出比相差不大,而且如果这些群体保持当前的投资率和增长率,新兴市场经济体的比率将有望超过发达经济体。这一结果可以通过使用国际货币基金组织WEO数据库中关于这两个群体的投资率和趋势GDP增长率的现有数据轻松验证。
对于发达经济体(按IMF的定义),目前投资率约为GDP的20%(并预计将保持在该水平),实际趋势增长率约为2%。根据文献,若假设折旧率为6%,这意味着稳态资本产出比约为2.5;稳态计算为 2.5= 0.2/(0.02+0.06)。
对于新兴经济体(IMF分类中的新兴和发达经济体),目前投资率约为30%,趋势增长率约为6%(平均至2018年)。由于 2.5=0.30/(0.06+0.06),这同样得出稳态资本产出比为2.5。
表2。
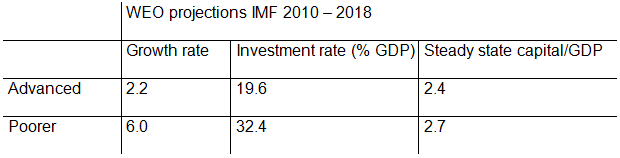
来源:IMF,WEO数据库。注:较贫穷国家的范围对应IMF分类中的“新兴和发达国家”。
表2使用IMF的预测数据计算稳态资本产出比。关键在于,根据IMF的预测,到2018年,新兴经济体的投资率应上升至接近GDP的三分之一。这意味着较贫穷国家的资本产出比略高于较富裕国家。此外,当今两者的资本产出比已非常接近(尽管两组内部存在重要差异)。
两个地区的资本产出比相似,并不意味着其人均GDP也应相近。
然而,资本产出比的这种相等有一个重要含义,即资本回报率也应趋于相等。
第二点意味着,两大群体之间不应需要大规模的资本流动。
此外,考虑到当前的增长率和投资率,发达国家的资本与GDP之比应当较低,因此资本应继续从新兴经济体流向发达经济体。
组内差异
尽管两大群体之间的差异较小,但两组内部在资本产出比方面存在重要差异。这些差异与人们观察到的大规模资本流动相对应。
新兴市场中最重要的“异常值”是中国。
尽管中国是贫穷国家,但其资本产出比较高(接近3)。因此,中国成为资本输出国并不令人意外。
其他贫穷国家,例如印度,其资本产出比远低于中国,甚至低于大多数发达国家。
因此,印度倾向于输入资本(其大部分时间处于经常账户赤字状态),这是合乎情理的。
发达经济体群体中也存在类似但较小的差异:
日本和德国的资本产出比高于平均水平,而美国的资本产出比低于平均水平。
这与美国持续的经常账户赤字以及其他两国持续的盈余相吻合。总体而言,全球资本市场似乎是“有效的”,即资本流向回报最高的地方。
真正的谜题
因此,真正的谜题并不在于投资流向何处,而在于储蓄率。新兴经济体的储蓄率远高于发达经济体,使其能够利用自身资源为本国发展融资。
卢卡斯于1990年发表其开创性论文时,新兴经济体的投资率远低于今日,且它们持续存在经常账户赤字,即其投资率超过了储蓄率。
当时的谜题是,为何资本匮乏的国家没有获得更多投资。如今,新兴经济体的投资率比发达经济体高出超过10个百分点(占GDP)。如果其储蓄率保持不变,新兴国家将出现非常大的经常账户赤字,从而大量输入资本。然而,它们的储蓄率的增幅甚至超过了投资率,于是真正的谜题变成了:“为什么贫穷国家储蓄如此之多?”
参考文献
Lucas, Robert(1990)。“为什么资本不从富国流向穷国?”, The American Economic Review 80(2):92–96。
本文首次发表于 voxeu.org。
Alfaro, Laura, Sebnem Kalemli-Ozcan and Vadym Volosovych (2003) “为什么资本不从富国流向穷国?一项实证研究” 休斯顿大学,12月。
作者: 丹尼尔·格罗斯,布鲁塞尔欧洲政策研究中心(Centre for European Policy Studies)主任。
图片:一名女子走过孟买一家外币兑换机构的广告牌。路透社/Danish Siddiqui。




