人们为什么储蓄?这个基本问题几十年来一直令经济学家关注。一种颇具影响力的答案强调了“预防性”动机的作用;也就是说,私人主体储蓄是为了缓解未来意外的收入冲击(例如,参见 Cronqvist 和 Siegel 2015 年的近期讨论)。
强调预防性动机意味着,面临更多宏观经济波动和风险的国家,其私人储蓄率应当更高(其他条件不变)。然而,人们普遍观察到,拉丁美洲的储蓄率较低,更具体地说,显著低于东亚,尽管拉丁美洲的宏观经济总体上波动性大得多。对全球数据的仔细考察证实,我们观察到的并非假设中的波动性与私人储蓄率之间的正相关,而是负相关。在此处概述的研究项目中(Aizenman、Cavallo 和 Noy,2015),我们基于一个模型提出了对这一脱节现象的合理解释:该模型更全面地考察私人主体采取预防性行为的各种方式,尤其是在发展中经济体中,从而解释“预防性储蓄”理论与经验证据之间的差异。
发展中国家的共同特征包括金融体系发展不足、制度框架较弱、宏观经济总量波动相对较大,以及缺乏或仅有浅层安全网来缓解家庭面临的风险。这些因素深刻影响企业的运作以及家庭作出的选择。发展中国家企业所处的制度环境会导致劳动力市场非正规化。这种非正规性,加上难以设立抵押品,使企业家无法获得正规信贷。因此,希望经营企业的企业家只能依靠自筹资金,因为这往往是他们唯一可行的选择。自筹资金以及小规模经营,是发展中国家非正规企业的常见特征;二者使企业与家庭的储蓄和投资决策相互关联。这进而表明,将企业与家庭、投资与储蓄割裂开来的新古典预防性储蓄讨论过于狭隘。
经验证据
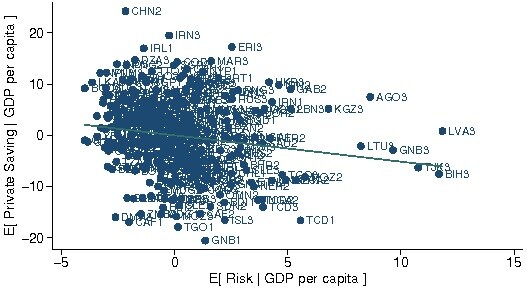
我们使用《世界经济展望》中的私人储蓄数据——涵盖 1980-2007 年间 162 个国家,以十年期平均值计——并对一个规模较小的子样本使用 Bebczuk 和 Cavallo(2014)的家庭储蓄率数据。请看图 1,该图绘出了储蓄与风险之间的偏相关(之所以称为偏相关,是因为我们控制了储蓄的其他决定因素)。图中列出国家代码,以便读者了解不同国家所处的位置;三位数国家代码旁的数字表示相应的十年期(即 1 = 1980 年代,2 = 1990 年代,3 = 2000 年代)。图中显示,私人储蓄与实际 GDP 人均波动率之间存在负相关,这一结果并非由离群值驱动。
图 1。偏相关——私人储蓄与已实现的过去波动性
存在个体冲击时的非正规性
我们通过一个简化的重叠世代模型阐释对这一谜题的解释。该模型着重考察金融市场不完善对非正规性、家庭教育投资和收入决策的影响,并纳入宏观经济不确定性。该模型扩展了 Galor 和 Zeira(1993)的框架。我们假定家庭每位成员的生命周期为两个时期,消费和向家庭子女留下遗产发生在成年期,即生命的第二个也是最后一个时期。每一代人都生活两个时期。
在第一个时期,即青年期,子女可以进入劳动力市场成为非熟练工人,在生命的两个时期都赚取较低的非熟练工人工资。或者,他们也可以获取人力资本,从而在第二个时期成为熟练工人,并获得经营和管理家族企业的能力。在第二个时期,即成年期,非熟练工人会继续赚取较低的非熟练工人工资。受过教育的工人则负责经营家族企业。他们可以接手现有的家族企业(接替父母),也可以从零创办一家家族企业。第二个时期也是抚养子女、作出遗产安排和子女教育决策的时期。
在这一设定中,我们将遗产视为成年人的储蓄决策。遗产有助于为人力资本投资提供资金(将物质资本纳入模型并不会改变结果)。模型得出了一些相关阈值(这些阈值又取决于利率、生产率等因素);如果某一时期的遗产高于阈值,储蓄率就会随着时间推移收敛至相对较高的稳态均衡。相反,如果遗产低于阈值,储蓄率就会随着时间推移收敛至较低的稳态。与 Galor 和 Zeira(1993)一样,我们发现,即便其他条件相同,家庭之间的遗产差异也可能导致长期结果分化:长期均衡呈现两极化分布,一部分家庭收敛至低储蓄均衡,较富裕的家庭则收敛至高储蓄均衡。
宏观经济冲击
我们的主要贡献在于,聚焦第二个时期发生的实际宏观冲击对第一个时期所确定的实际遗产的影响,并借鉴第一时期的遗产动机与第二时期实际遗产之间的关联;后者是在宏观冲击实现之后确定的。
简言之,反复发生的负面冲击会使相关阈值向右移动;这意味着,对于任何给定的遗产(即该时期的储蓄),家庭最终落入低储蓄均衡的可能性都会增加。这会使更多人落入低储蓄均衡,从而降低经济中的私人总储蓄率。因此,该模型的一个关键见解是,较高的经济波动性可能导致较低的总储蓄率。这并不与预防性储蓄理论相悖;它只是扩展了该理论,使其涵盖私人主体采取的其他“预防性”行为方式(关于更长期的分析,参见 Aizenman 和 Noy,2013)。
结语
我们关注的是观察到的、看似有悖直觉的波动性与私营部门储蓄之间的负相关。标准观点假设二者呈正相关,即生活在宏观经济更具波动性或总风险更高的国家中的私人主体,预期会采取更多预防性行为并增加储蓄。事实上,我们观察到统计关联恰好相反:波动性更大的地区,私人储蓄率更低。我们提出了一个理论模型,将中低收入国家的制度环境限制纳入考量,并探讨这些限制对私营部门储蓄行为的影响。
有两个重要问题值得进一步考察。第一,我们的理论和实证分析假设总风险程度本身不受私营部门储蓄选择的影响。我们有充分理由对这两个总量之间的反馈机制开展更全面的研究。第二,我们预计,上述部分考量在更加开放的经济体中会发生变化。我们的完整模型假设存在某种形式的国际劳动力流动,但没有考察资本市场更加开放所带来的影响。资本市场进一步开放或许能够缓解低收入国家信贷市场浅薄所固有的一些问题,但也可能产生需要纳入考量的其他波动来源。
总而言之,我们的核心观点是:广义上的储蓄行为与总风险和不确定性之间的相互作用,可能比人们通常假设的更为复杂;我们试图通过观察到的经验规律和一个形式化模型来阐明这一点。
参考文献
Aizenman J 和 I Noy(2013),“公共与私人储蓄以及宏观经济冲击的深远影响”,VoxEU.org,5 月 29 日。
Aizenman J、E Cavallo 和 I Noy(2015),“预防性策略与家庭储蓄”,NBER 工作论文 #21019。
Bebczuk R 和 E Cavallo(2014),“企业储蓄真的与我们无关吗?”,IDB 工作论文第 523 号,美洲开发银行。
Cronqvist H 和 S Siegel(2015),“储蓄行为的起源”, 《政治经济学杂志》123(1):123-169。
Galor O 和 Y Zeira(1993),“收入分配与宏观经济学”, 《经济研究评论》 60:35-52。
本文与 Vox EU合作发表。本文的发表并不意味着世界经济论坛认可其中的观点。
及时了解 Agenda 动态, 订阅我们的每周通讯。
作者:Joshua Aizenman 是南加州大学经济学与国际关系学 Dockson 教席教授,也是 NBER 研究助理。Eduardo Cavallo 是美洲开发银行研究部首席经济学家。Ilan Noy 是惠灵顿维多利亚大学灾害经济学讲席教授及经济学教授
图片:一名顾客在塔林的自动取款机上提取 500 爱沙尼亚克朗(40 美元)。路透社/Ints Kalnins




