本文系与 Project Syndicate合作发表。
上月,中国领导层公布了第十三个五年规划的细节,该规划将指导2020年前的经济走向。以往五年规划所体现的以惊人速度扩大工业生产的指令已不复存在。如今,重点在于实现可持续的长期增长,其支撑因素包括国内消费、服务业的壮大、创业精神和创新。
互联网——其在中国已拥有超过6.8亿活跃用户——将在推动这一转变中发挥关键作用。尤其是网络点对点(P2P)借贷,作为一种精简的信贷配置方式,或许能够成为扩大和深化中国金融业、促进企业成长与创新以及提振国内消费的关键。
在网络P2P借贷中,个人投资者(近来也包括机构投资者)提供资金,这些资金可借给个人借款人,无需传统金融中介参与。贷款金额从100元人民币(16美元)到100万元人民币不等,服务对象包括中小企业以及个人借款人,这些主体目前难以通过传统机构获得信贷。
过去三年,中国P2P借贷行业以惊人的年均245%的速度增长,其总额 去年达到2530亿元人民币。目前,中国注册活跃的P2P借贷平台已超过2000家,而四年前仅为50家。
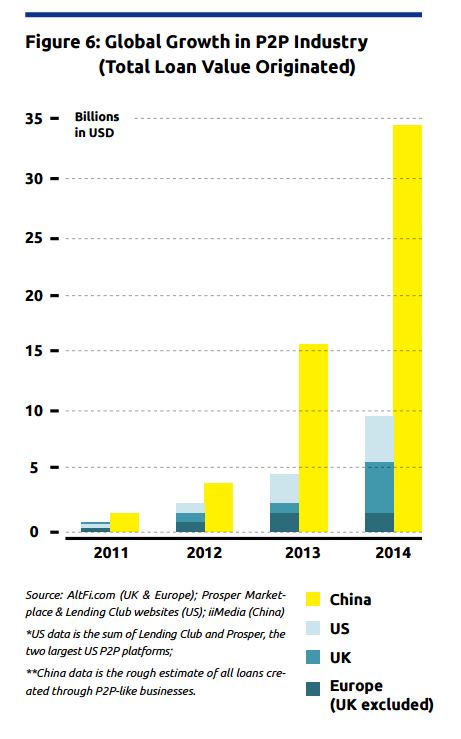
即便如此,P2P借贷在中国整体贷款中仍只占很小一部分。去年,通过点对点网络发放的贷款总额仅相当于中国银行业发放的 15.1万亿元人民币消费贷款 的1.5%。显然,该行业仍有广阔的增长空间。
然而,这一增长必须审慎管理。恰恰是使网络P2P平台能够快速、广泛放贷的因素——即其依赖消费者信用评级数据库,并摒弃抵押或担保——可能带来风险,因为它们使关于借款人的重要问题悬而未决。
事实上,风险已经开始显现。据P2P借贷数据库 网贷之家显示,2011年至2015年中期,中国超过三分之一的注册平台出现过严重问题。例如,有300多家平台的投资者反映难以提取资金,另有300多家平台的运营者卷走了投资者的资金。就整个行业而言,高质量、易于获取的数据仍然难以获得。
不过,所幸这些不足是可以克服的。监管机构和互联网金融从业者在制定新措施以降低风险、守住P2P借贷行业底线时,可以借鉴传统银行对个人和中小企业的贷款经验。
在一项研究中 ,我与一个研究团队基于五家中国银行的贷款数据,确定了影响中小企业贷款和消费贷款出现不良的五个因素。其中一些较为明显:贷款规模越大、杠杆率越高,不良贷款率就越高。另一些因素——是否存在担保或抵押品、向小公司而非其股东放贷,以及向地理距离更远的借款人放贷——则不那么明显。
经验教训清晰明确:机构应着力向当地个人发放更多小额贷款,同时减少对担保的依赖。为推动这一进程,借贷平台需要更好的信用共享和数据利用渠道,并必须建立身份核验体系。这需要政府与私营部门之间的协调,以及专门的信息共享网络。
现行法规也需要在多个方面加以完善。例如,所有网络P2P借贷平台,无论其业务范围如何,都应被要求向监管机构注册。它们还应接受由行业专业协会提供的培训,旨在防范洗钱和恐怖主义融资。
总体而言,不必也不应设置繁杂的监管规定,因为P2P借贷对整体经济构成的系统性风险较小。相反,监管机构应采取灵活的监管方式。
例如,分级牌照制度最能应对各平台在金融复杂性和风险程度上的差异。在这种情况下,充当借贷双方信息中介、但不直接参与贷款交易的平台,几乎可免于所有正式监管,因为它们产生的风险最小。
提供基本存贷服务的平台应被归类为银行,其交易涉及信用风险、流动性风险和交易风险,应与风险资本要求等措施一道接受审慎监管。尽管如此,重要的是不要以复杂、高标准的资本充足率要求加重这些机构的负担,以免妨碍其经营灵活性。
最后,商业模式涉及较高金融复杂性的平台必须受到密切监督,防范不当行为,因为它们最有可能在缺乏足够专业能力的情况下开展自营交易,或在没有适当风险评估与控制的情况下提供保证收益。当然,金融的相互关联性要求就该行业的适当标准进行国际协调。
P2P借贷存在缺陷,但如果这些缺陷得到妥善应对,该行业无疑将持续增长,其动力来自那些被传统银行忽视融资需求的群体。这将有助于确保该行业在中国经济中发挥重要作用。
刊发本文并不意味着世界经济论坛认可其中观点。
如需及时了解议程动态,请 订阅我们的每周简报。
作者:刘明康是BCT杰出研究员,任职于香港中文大学全球经济与金融研究所。
图片:一面中国国旗在金融街一家商业银行总部飘扬。路透社/Kim Kyung-Hoon。




